
 0823333537


 Đăng ký lịch hẹn



 I. SỔ SÁCH KẾ TOÁN LÀ GÌ
Sổ sách kế toán là bộ công cụ quan trọng dùng để ghi chép, tổ chức, và lưu trữ mọi giao dịch kinh tế, tài chính liên quan đến đơn vị kế toán.
Sổ kế toán cần chứa những thông tin chính sau:
 Ngày, tháng, năm ghi sổ.
- Số hiệu và ngày, tháng, năm của chứng từ kế toán, được sử dụng làm cơ sở ghi sổ.
- Tóm tắt nội dung của giao dịch kinh tế, tài chính phát sinh.
- Số tiền của giao dịch ghi vào các tài khoản kế toán.
- Số dư đầu kỳ, số phát sinh trong kỳ, số dư cuối kỳ.
- Sổ kế toán bao gồm cả sổ kế toán tổng hợp và sổ kế toán chi tiết.
II. SỔ SÁCH KẾ TOÁN BAO GỒM NHỮNG GÌ
Một hệ thống sổ sách kế toán tiêu chuẩn thường bao gồm nhiều loại sổ khác nhau, với các thông tin được tổ chức và lưu trữ một cách khoa học để dễ dàng tra cứu và đối chiếu khi cần.
Các sổ này phải tuân thủ theo mẫu quy định và bao gồm những thành phần chính sau:
- Sổ kế toán tổng hợp: Tổng hợp các thông tin về hoạt động tài chính, phản ánh dữ liệu ở cấp độ cao hơn.
- Sổ kế toán chi tiết: Ghi chép chi tiết từng khoản mục, hỗ trợ việc quản lý tài chính một cách cụ thể hơn.
Mỗi sổ đều cần đảm bảo các yếu tố cơ bản như: ngày tháng, số hiệu chứng từ, nội dung nghiệp vụ, số tiền phát sinh và số dư cuối kỳ
 III. PHÂN LOẠI SỔ SÁCH KẾ TOÁN
Tùy vào yêu cầu và đặc thù của doanh nghiệp, sổ sách kế toán được chia thành nhiều loại khác nhau, gồm các loại phổ biến sau.
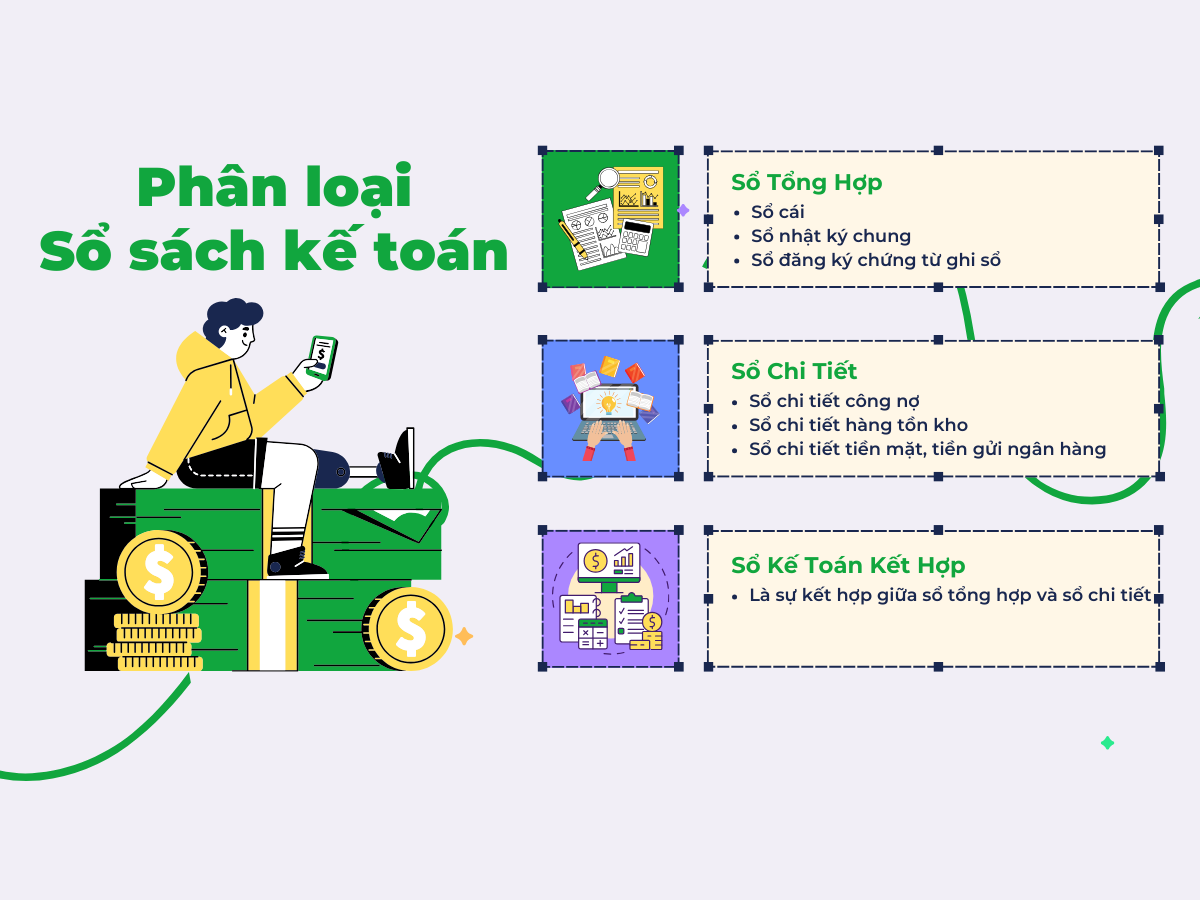
1. Sổ Tổng Hợp
Sổ kế toán tổng hợp cung cấp cái nhìn tổng quan về tình hình tài chính và được dùng để lập báo cáo tài chính. Các loại sổ tổng hợp chính gồm:
- Sổ cái: Tập trung ghi chép thông tin về các tài khoản lớn như vốn, nợ phải trả, doanh thu.
- Sổ nhật ký chung: Ghi nhận các nghiệp vụ phát sinh theo thứ tự thời gian, giúp theo dõi quá trình diễn biến của giao dịch.
- Sổ đăng ký chứng từ ghi sổ: Theo dõi và quản lý các chứng từ đã được ghi sổ để đảm bảo tính đầy đủ và chính xác của dữ liệu
2. Sổ Chi Tiết
Đối với những doanh nghiệp cần quản lý các khoản mục cụ thể, sổ chi tiết là công cụ hữu ích. Một số sổ chi tiết phổ biến là:
- Sổ chi tiết công nợ: Theo dõi các khoản phải thu từ khách hàng và phải trả cho nhà cung cấp.
- Sổ chi tiết hàng tồn kho: Ghi chép cụ thể về số lượng, giá trị hàng tồn kho.
- Sổ chi tiết tiền mặt, tiền gửi ngân hàng: Giúp quản lý dòng tiền và các khoản thanh toán dễ dàng hơn
3. Sổ Kế Toán Kết Hợp
Sổ kế toán kết hợp là sự kết hợp giữa sổ tổng hợp và sổ chi tiết, tạo ra một hệ thống toàn diện giúp doanh nghiệp dễ dàng quản lý và theo dõi tài chính.
Đây là lựa chọn phù hợp cho các doanh nghiệp muốn tối ưu hóa quy trình kế toán mà vẫn đảm bảo tính đầy đủ của thông tin
IV. CÁC QUY TẮC & NGUYÊN TẮC KHI GHI SỔ KẾ TOÁN
1. Các nội dung cần có khi ghi sổ kế toán
Theo quy định tại Khoản 3 Điều 24 Luật Kế toán 2015, sổ kế toán phải bao gồm các nội dung sau:
- Ngày, tháng, năm ghi sổ;
- Căn cứ số hiệu ngày, tháng, năm của chứng từ để ghi sổ;
- Tóm tắt sơ lược diễn giải nội dung của nghiệp vụ phát sinh;
- Ghi số tiền các nghiệp vụ phát sinh vào các tài khoản kế toán;
- Ghi nhận số dư đầu kỳ, số phát sinh trong kỳ, số dư cuối kỳ.
2. Nguyên tắc ghi sổ sách kế toán
Theo quy định tại Điều 26 Luật Kế toán 2015, việc mở, ghi, khóa sổ và lưu trữ sổ kế toán cần tuân thủ nguyên tắc:
- Sổ kế toán phải được mở tại thời điểm đầu kỳ kế toán năm. Đối với các đơn vị mới thành lập thì sổ kế toán phải được mở từ ngày thành lập;
- Phải căn cứ vào chứng từ kế toán để ghi sổ kế toán;
- Việc ghi sổ kế toán phải kịp thời, rõ ràng, đầy đủ theo các nội dung;
- Số liệu và thông tin ghi vào sổ kế toán phải trung thực, chính xác, đúng với chứng từ dùng để ghi sổ;
- Việc ghi sổ kế toán phải đảm bảo:
- Ghi theo thứ tự thời gian phát sinh của nghiệp vụ;
- Ghi nhận kế tiếp thông tin đối với số liệu ghi vào năm sau, lấy số liệu của sổ kế toán năm trước liền kề chuyển sang;
- Ghi chép liên tục, từ khi mở sổ đến khi khóa sổ.
- Các số liệu, thông tin trên sổ kế toán phải đảm bảo:
- Ghi bằng bút mực;
- Không được ghi xen thêm vào phía dưới hoặc phía trên;
- Không được ghi cách dòng, chồng lên nhau;
- Phải gạch chéo phần không ghi (nếu không ghi hết trang);
- Phải cộng số liệu tổng cộng khi ghi hết trang và chuyển sổ tổng cộng qua trang kế tiếp.
- Khi lập báo cáo tài chính, kế toán phải thực hiện khóa sổ vào cuối kỳ trước và các trường hợp khác theo quy định;
- Được phép ghi sổ bằng phương tiện điện tử, tuy nhiên, phải thực hiện đúng theo các quy định về sổ kế toán tại Điều 24, Điều 25, Khoản 1, 2, 3, 4, 6 Điều 26, trừ đóng dấu giáp lai;
- Thực hiện in sổ kế toán file cứng ra giấy, đóng cuốn sau khi khóa sổ kế toán trên phương tiện điện tử cho từng kỳ kế toán năm và tiến hành lưu giữ. Trường hợp không in thì phải đảm bảo bảo mật thông tin dữ liệu, đảm bảo an toàn, đảm bảo khi cần tra cứu trong thời hạn lưu trữ.
3. Các nguyên tắc quan trọng khác
– Nguyên tắc minh bạch:
- Các ghi chép trong sổ kế toán cần phải rõ ràng, chi tiết để mọi người có thể hiểu được thông tin mà sổ kế toán truyền đạt;
- Tất cả các giao dịch và sự kiện kế toán phải được ghi chép đầy đủ, không được che đậy.
– Nguyên tắc chính xác:
- Sổ kế toán phải chính xác, nhằm đảm bảo các thông tin được sử dụng để làm báo cáo tài chính là đúng và đáng tin cậy;
- Các phương pháp kế toán và quy tắc ghi chép phải tuân thủ đúng quy định của pháp luật.
– Nguyên tắc công bằng:
- Sổ kế toán phải thể hiện một cách công bằng về tình hình tài chính và kết quả kinh doanh của doanh nghiệp;
- Mọi phương tiện, kỹ thuật ghi chép phải được áp dụng 1 cách công bằng và không gian lận.
– Nguyên tắc liên kết:
- Giữa các sổ khác nhau như sổ cái, sổ chi tiết và các báo cáo tài chính phải có sự liên kết và liên quan;
- Dữ liệu trong sổ kế toán cần phản ánh đúng thực tế kinh doanh của doanh nghiệp.
– Nguyên tắc tuân thủ pháp luật:
- Doanh nghiệp phải tuân thủ đúng các quy định của pháp luật về kế toán và báo cáo tài chính;
- Các sổ kế toán cần được duy trì theo quy định và chuẩn mực kế toán có hiệu lực.
– Nguyên tắc bảo mật và bảo quản:
- Dữ liệu trong sổ kế toán cần phải được bảo mật và bảo quản một cách an toàn theo quy định;
- Doanh nghiệp cần phải giữ lại bản gốc và bản sao của các văn bản kế toán theo thời gian quy định.
– Nguyên tắc thời gian ghi chép: Các sự kiện kế toán cần phải được ghi chép ngay khi chúng xảy ra hoặc trong khoảng thời gian ngắn nhất có thể, nhằm đảm bảo tính chính xác và không bỏ sót thông tin;
– Nguyên tắc tra cứu và kiểm toán: Sổ kế toán cần được thiết kế sao cho có thể thực hiện tra cứu dễ dàng, được kiểm toán một cách hiệu quả để đảm bảo tính minh bạch và chính xác.
 V. HƯỚNG DẪN PHƯƠNG PHÁP VÀ CÁCH GHI SỔ KẾ TOÁN CHO TỪNG LOẠI
1. Cách ghi sổ cái
Quy trình ghi sổ cái trong kế toán thường bao gồm các bước cơ bản như sau:
– Bước 1: Xác định ngày và mô tả giao dịch
- Ngày giao dịch: Xác định ngày diễn ra giao dịch và ghi rõ vào sổ cái;
- Mô tả giao dịch: Mô tả chi tiết về giao dịch, nên bao gồm thông tin cần thiết để hiểu rõ về sự kiện kế toán (như mô tả hàng hóa/dịch vụ, tên đối tác hoặc thông tin khác).
– Bước 2: Phân loại tài khoản
- Tài khoản nợ (debit) và tài khoản có (credit): Xác định tài khoản nợ và tài khoản có liên quan đến giao dịch;
- Mỗi giao dịch phải có ít nhất một tài khoản nợ và một tài khoản có.
– Bước 3: Ghi chép vào sổ cái
- Ghi chép tài khoản nợ:
- Ghi số tiền vào cột “Nợ” của tài khoản nợ tương ứng;
- Ghi thêm mô tả chi tiết nếu cần thiết.
- Ghi chép tài khoản có:
- Ghi số tiền vào cột “Có” của tài khoản có tương ứng;
- Ghi thêm mô tả chi tiết nếu cần thiết.
– Bước 4: Kiểm tra cân bằng
Đảm bảo rằng tổng số tiền nợ bằng tổng số tiền có. Nếu cân bằng, giao dịch được coi là chính xác.
– Bước 5: Duyệt và xác nhận giao dịch
- Kiểm tra lại thông tin đã ghi chép để đảm bảo sự chính xác;
- Người có thẩm quyền duyệt và xác nhận giao dịch.
– Bước 6: Chuyển thông tin
Thông tin từ sổ cái có thể được chuyển đến các sổ chi tiết tương ứng hoặc được sử dụng để tạo báo cáo tài chính.
– Lưu ý: Quy trình này có thể thay đổi tùy thuộc vào loại doanh nghiệp và hệ thống kế toán cụ thể.
2. Cách ghi sổ nhật ký chung
Viết sổ nhật ký chung là một công việc quan trọng trong kế toán, được thực hiện nhằm mục đích ghi chép các giao dịch kế toán theo thời gian.
Dưới đây là hướng dẫn về các bước viết sổ nhật ký chung:
– Bước 1: Đặt tiêu đề sổ nhật ký chung
- Tiêu đề: Ghi “Sổ Nhật Ký Chung” ở đầu trang;
- Ngày ghi chép: Ghi ngày mà sổ nhật ký chung đang được ghi chép.
– Bước 2: Mô tả giao dịch
- Ngày giao dịch: Cho mỗi giao dịch, ghi ngày diễn ra giao dịch;
- Mô tả chi tiết: Mô tả chi tiết về giao dịch. Thông tin này cần đủ để hiểu rõ về sự kiện kế toán.
– Bước 3: Phân loại tài khoản
- Tài khoản nợ và tài khoản có: Cho mỗi dòng, xác định tài khoản nợ và tài khoản có;
- Ghi rõ mô tả chi tiết của từng tài khoản.
– Bước 4: Ghi chép chi tiết giao dịch
- Ghi chép tài khoản nợ: Ghi số tiền vào cột “Nợ” của tài khoản nợ tương ứng;
- Ghi chép tài khoản có: Ghi số tiền vào cột “Có” của tài khoản có tương ứng.
– Bước 5: Kiểm tra cân bằng
Cần đảm bảo tổng số tiền nợ bằng tổng số tiền có.
– Bước 6: Duyệt và xác nhận giao dịch
- Kiểm tra lại thông tin đã ghi trong sổ để đảm bảo độ chính xác;
- Người có thẩm quyền duyệt và xác nhận giao dịch.
– Bước 7: Lưu trữ
Nên lưu trữ sổ nhật ký chung theo thứ tự thời gian để dễ dàng tra cứu và xem xét trong tương lai.
3. Cách ghi sổ chi tiết
Viết sổ chi tiết là quá trình ghi chép thông tin chi tiết về các giao dịch của một tài khoản cụ thể trong kế toán.
Dưới đây là hướng dẫn về các bước ghi sổ chi tiết:
– Bước 1: Tiêu đề sổ chi tiết
- Tiêu đề: Ghi tên tài khoản cụ thể mà sổ chi tiết đang theo dõi;
- Ngày bắt đầu và kết thúc: Ghi ngày bắt đầu và kết thúc của chu kỳ mà sổ chi tiết đang quản lý (ví dụ như tháng, quý hoặc năm tài chính).
– Bước 2: Mô tả giao dịch
- Ngày giao dịch: Ghi ngày mỗi giao dịch diễn ra;
- Mô tả chi tiết: Mô tả chi tiết về giao dịch, bao gồm các thông tin như mô tả hàng hóa/dịch vụ, đối tác hoặc thông tin khác.
– Bước 3: Phân loại tài khoản
- Tài khoản nợ và tài khoản có: Xác định tài khoản nợ và tài khoản có liên quan đến giao dịch;
- Ghi rõ mô tả chi tiết của từng tài khoản.
– Bước 4: Ghi chép chi tiết giao dịch
- Ghi chép tài khoản nợ: Ghi số tiền vào cột “Nợ” của tài khoản nợ tương ứng;
- Ghi chép tài khoản có: Ghi số tiền vào cột “Có” của tài khoản có tương ứng.
– Bước 5: Kiểm tra cân bằng
Cần đảm bảo tổng số tiền nợ bằng tổng số tiền có.
– Bước 6: Duyệt và xác nhận giao dịch
- Kiểm tra lại thông tin đã ghi trong sổ để đảm bảo độ chính xác;
- Người có thẩm quyền duyệt và xác nhận giao dịch.
– Bước 7: Lưu trữ
Nên lưu trữ sổ chi tiết theo thứ tự thời gian để dễ dàng tra cứu và xem xét trong tương lai.
 Qua bài viết này, Tín Phát đã chia sẻ đến bạn đầy đủ các bước cùng những nguyên tắc quan trọng khi ghi sổ kế toán một cách chính xác và dễ hiểu nhất.
Nếu bạn cần tư vấn hoặc muốn được hướng dẫn hỗ trợ thiết lập, rà soát lại sổ sách kế toán cho doanh nghiệp của mình, liên hệ ngay với chúng tôi qua:
- Hotline: 0823 33 35 37
- Email: doitac@ketoantinphat.com
- Hoặc có thể đến trực tiếp tại địa chỉ: VP3-05, Toà Nhà ST Moritz, 1014 Phạm Văn Đồng, Phường Hiệp Bình Chánh, Thành phố Thủ Đức, Thành phố Hồ Chí Minh, Việt Nam

