
 0823333537


 Đăng ký lịch hẹn



 Khi bắt đầu hoạt động kinh doanh, kê khai thuế ban đầu là một trong những bước quan trọng nhất để doanh nghiệp tuân thủ quy định pháp luật và đảm bảo hoạt động suôn sẻ.
Dù là doanh nghiệp nhỏ hay lớn, việc thực hiện đúng quy trình kê khai thuế không chỉ giúp tránh các rủi ro pháp lý mà còn tạo nền tảng vững chắc cho sự phát triển.
Trong bài viết này, chúng tôi sẽ hướng dẫn chi tiết về kê khai thuế và đăng ký thuế lần đầu cũng các sai sót cần trách một cách hiệu quả nhất.
I. KÊ KHAI THUẾ BAN ĐẦU LÀ GÌ?
1. Định nghĩa
Kê khai thuế ban đầu là quy trình doanh nghiệp thực hiện để đăng ký các thông tin cần thiết với cơ quan thuế sau khi được cấp giấy phép kinh doanh.
Đây là bước đầu tiên nhằm thiết lập hồ sơ thuế của doanh nghiệp, bao gồm việc đăng ký mã số thuế, loại hình thuế áp dụng, và các thông tin khác liên quan đến hoạt động kinh doanh.
Quá trình này không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn đóng vai trò quan trọng trong việc đảm bảo quyền lợi hợp pháp, như hưởng các ưu đãi thuế hoặc tránh các tranh chấp không đáng có trong tương lai.
2. Lợi ích
Kê khai thuế ban đầu đúng hạn giúp doanh nghiệp tạo lập uy tín và xây dựng mối quan hệ tích cực với cơ quan thuế.
Các doanh nghiệp kê khai đúng hạn thường có cơ hội nhận được các hỗ trợ từ nhà nước, bao gồm miễn giảm thuế hoặc các chính sách hỗ trợ tài chính.
Ngoài ra, việc kê khai sớm và đầy đủ giúp doanh nghiệp quản lý tốt hơn các nghĩa vụ thuế, tránh trường hợp bị phạt do sai sót hoặc quên nộp.
Đây cũng là cơ sở để doanh nghiệp được công nhận hợp pháp trong các giao dịch tài chính.
3. Ai cần phải kê khai thuế ban đầu
Mọi doanh nghiệp, từ doanh nghiệp tư nhân, công ty TNHH, công ty cổ phần, đến các tổ chức nước ngoài hoạt động tại Việt Nam, đều bắt buộc phải kê khai thuế ban đầu.
Ngoài ra, các hộ kinh doanh cá thể hoặc các tổ chức kinh tế đặc thù cũng phải thực hiện nghĩa vụ này nếu có đăng ký kinh doanh.
Quy định này nhằm đảm bảo mọi loại hình doanh nghiệp hoạt động tại Việt Nam đều được quản lý chặt chẽ và bình đẳng trong việc thực hiện nghĩa vụ thuế.
II. HỒ SƠ ĐỂ KÊ KHAI BAO GỒM CÁC LOẠI GIẤY TỜ NÀO?
Những giấy tờ yêu cầu doanh nghiệp cần chuẩn bị khi làm hồ sơ gồm có:
- Tờ khai thuế môn bài và biên lai nộp tiền vào ngân sách nhà nước.
- Bản sao công chứng giấy chứng nhận đăng ký kinh doanh (02 bản).
- Bản sao công chứng CMND của người đại diện pháp luật (02 bản).
- Giấy ủy quyền (nếu người thực hiện không phải là Giám đốc).
Thêm vào đó, các tài liệu sau cũng là một phần không thể thiếu trong quá trình khai thuế ban đầu:
- Công văn đăng ký hình thức kế toán và sử dụng hóa đơn.
- Bảng đăng ký trích khấu hao TSCĐ (nếu có TSCĐ).
- Mẫu 06/GTGT về việc đăng ký phương pháp tính thuế, kèm theo hợp đồng thuê nhà công chứng để xin kê khai thuế theo phương pháp khấu trừ.
- Mẫu Phụ lục ii-1 đăng ký tài khoản ngân hàng với Sở Kế hoạch và Đầu tư, trong thời hạn 10 ngày kể từ ngày mở tài khoản ngân hàng.
Địa điểm nộp hồ sơ khai thuế ban đầu là tại Chi cục thuế quận hoặc huyện có thẩm quyền tại địa chỉ trụ sở của doanh nghiệp.
Sau khi mang hồ sơ lên Chi cục thuế, cần tiến hành trình phiếu chuyển và gặp trực tiếp người quản lý thuế của doanh nghiệp.
Khi đã hoàn tất việc nộp đầy đủ các hồ sơ và nhận được quyết định từ cơ quan thuế, xác nhận được kê khai theo phương pháp khấu trừ, doanh nghiệp sẽ được phép tiến hành thủ tục đặt in hóa đơn GTGT.
III. QUY TRÌNH KÊ KHAI THUẾ LẦN ĐẦU
1. Các bước chi tiết
Quy trình đăng ký thuế lần đầu gồm 4 bước chính:
- Chuẩn bị hồ sơ: Thu thập đầy đủ các giấy tờ và biểu mẫu theo yêu cầu.
- Nộp hồ sơ: Đến cơ quan thuế hoặc nộp qua cổng thông tin điện tử.
- Kiểm tra hồ sơ: Cơ quan thuế sẽ xác minh tính hợp lệ của hồ sơ.
- Nhận mã số thuế: Sau khi hồ sơ được chấp thuận, doanh nghiệp sẽ nhận được mã số thuế.
2. Chọn cơ quan thuế phù hợp
Doanh nghiệp cần thực hiện kê khai thuế tại cơ quan thuế nơi đặt trụ sở chính hoặc chi nhánh.
Đối với doanh nghiệp hoạt động tại nhiều địa điểm, cần liên hệ với cơ quan thuế để được hướng dẫn cụ thể.
Việc chọn đúng cơ quan thuế giúp đảm bảo quy trình được thực hiện thuận lợi và đúng quy định.
3. Hướng dẫn nộp hồ sơ trực tuyến
Để nộp hồ sơ trực tuyến, doanh nghiệp cần truy cập vào cổng thông tin điện tử của Tổng cục Thuế, tạo tài khoản, và làm theo hướng dẫn.
Hệ thống sẽ hỗ trợ doanh nghiệp thực hiện từng bước, từ tải biểu mẫu, điền thông tin đến nộp hồ sơ và nhận xác nhận.
Điều này giúp tiết kiệm thời gian và giảm thiểu sai sót so với phương pháp nộp trực tiếp.
– Lưu ý: Doanh nghiệp cần điền chính xác mọi thông tin trong biểu mẫu để tránh phải sửa đổi hoặc bổ sung. Ngoài ra, việc cập nhật thường xuyên các quy định mới liên quan đến thuế cũng rất quan trọng, giúp doanh nghiệp luôn tuân thủ đúng pháp luật.
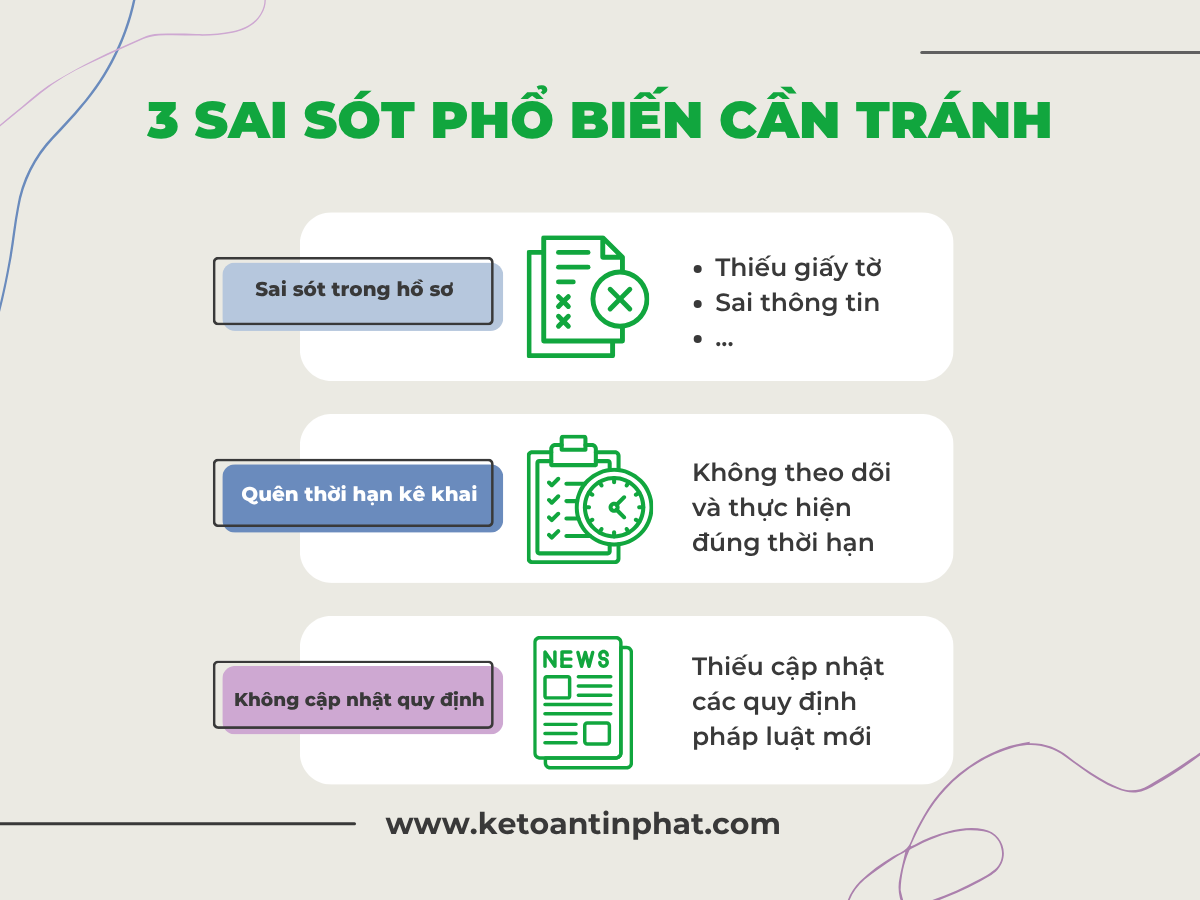 IV. 3 SAI SÓT PHỔ BIẾN CẦN TRÁNH
1. Sai sót trong hồ sơ
Sai sót phổ biến bao gồm thiếu giấy tờ cần thiết, điền sai thông tin trong biểu mẫu, hoặc sử dụng giấy tờ không được chứng thực.
Những lỗi này thường dẫn đến việc hồ sơ bị trả lại, kéo dài thời gian hoàn thành kê khai. Để tránh sai sót, doanh nghiệp nên kiểm tra kỹ trước khi nộp và nhờ sự hỗ trợ từ các dịch vụ kế toán chuyên nghiệp nếu cần.
2. Quên thời hạn kê khai
Không thực hiện kê khai đúng thời hạn sẽ dẫn đến các hình phạt tài chính.
Đặc biệt, nếu vi phạm kéo dài, doanh nghiệp có thể bị liệt vào danh sách đen của cơ quan thuế.
Do đó, việc theo dõi và tuân thủ thời hạn là yếu tố bắt buộc đối với mọi doanh nghiệp.
3. Thiếu cập nhật quy định pháp luật mới
Pháp luật về thuế thường xuyên thay đổi, và việc không cập nhật kịp thời có thể khiến doanh nghiệp vi phạm quy định mà không hay biết.
Điều này không chỉ gây tổn thất tài chính mà còn làm giảm uy tín doanh nghiệp.
Doanh nghiệp nên có đội ngũ chuyên trách hoặc sử dụng dịch vụ chuyên nghiệp để cập nhật thông tin.
– Khi phát hiện sai sót, doanh nghiệp cần ngay lập tức liên hệ cơ quan thuế hoặc dịch vụ kế toán để được hướng dẫn xử lý. Tùy theo mức độ, doanh nghiệp có thể nộp bổ sung hoặc chỉnh sửa hồ sơ mà không phải chịu phạt.
V. NHỮNG VIỆC CẦN LÀM TRƯỚC VÀ SAU KHI NỘP HỒ SƠ KHAI THUẾ BAN ĐẦU
Trước khi nộp hồ sơ khai thuế ban đầu tới Chi cục Thuế quận/huyện, doanh nghiệp cần thực hiện 3 thủ tục sau:
- Treo bảng hiệu tại trụ sở công ty để công bố thông tin của doanh nghiệp.
- Mua chữ ký số (chứng thư số/token) để đảm bảo tính bảo mật và xác thực khi giao dịch trực tuyến.
- Mở tài khoản ngân hàng công ty và thực hiện việc nộp tiền vào tài khoản của doanh nghiệp, đồng thời nộp tờ khai lệ phí môn bài tại ngân hàng.
Sau khi đã nộp hồ sơ khai thuế ban đầu, doanh nghiệp cần thực hiện 3 việc sau đây:
- Nộp tờ khai lệ phí môn bài chậm nhất là vào ngày 30/01 năm sau năm thành lập hoặc bắt đầu ra hoạt động sản xuất kinh doanh.
- Đăng ký sử dụng hóa đơn điện tử.
- Đăng ký nộp thuế điện tử giúp tiết kiệm thời gian và công sức cho doanh nghiệp, đồng thời giúp cơ quan thuế dễ dàng kiểm soát hoạt động nộp thuế của doanh nghiệp.
VI. QUY ĐỊNH VỀ THỜI HẠN NỘP HỒ SƠ KHAI THUẾ
Người nộp thuế đăng ký cùng thời điểm với đăng ký doanh nghiệp, đăng ký kinh doanh, đăng ký hợp tác xã thì thời hạn đăng ký thuế là thời hạn đăng ký doanh nghiệp, đăng ký kinh doanh, đăng ký hợp tác xã theo quy định của pháp luật.
Người nộp thuế thực hiện đăng ký thuế trực tiếp với Cơ quan Thuế thì thời hạn đăng ký thuế là 10 ngày làm việc, được tính từ ngày sau:
- Ngày được cấp giấy chứng nhận đăng ký hộ kinh doanh, giấy chứng nhận đăng ký đầu tư, giấy phép thành lập và hoạt động, quyết định thành lập.
- Bắt đầu hoạt động kinh doanh đối với các tổ chức không thuộc diện đăng ký kinh doanh hoặc cá nhân, hộ kinh doanh thuộc diện đăng ký kinh doanh nhưng chưa được cấp giấy chứng nhận đăng ký kinh doanh.
- Phát sinh trách nhiệm khấu trừ thuế và nộp thuế thay, tổ chức nộp thay cho cá nhân theo hợp đồng và văn bản hợp tác kinh doanh.
- Ký hợp đồng nhận thầu đối với nhà thầu, nhà thầu phụ thuộc nước ngoài kê khai hình thức nộp thuế trực tiếp với Cơ quan Thuế; ký hợp đồng, hiệp định dầu khí.
- Phát sinh nghĩa vụ thuế thu nhập cá nhân.
- Phát sinh nghĩa vụ khác với ngân sách nhà nước.
- Cá nhân, tổ chức thực hiện chi trả thu nhập có trách nhiệm đăng ký thuế thay cho cá nhân có thu nhập với thời hạn chậm nhất là 10 ngày làm việc kể từ ngày phát sinh các nghĩa vụ thuế trong trường hợp cá nhân có mã số thuế; đăng ký thuế thay cho người phụ thuộc của người nộp thuế trong thời hạn chậm nhất là 10 ngày làm việc kể từ ngày người nộp thuế đăng ký giảm trừ gia cảnh theo quy định của pháp luật trong trường hợp người phụ thuộc chưa có mã số thuế.
Tóm lại, kê khai thuế ban đầu là bước khởi đầu không thể thiếu để doanh nghiệp vận hành hợp pháp và ổn định.
Tuy nhiên, do một số Cơ quan Thuế sẽ có yêu cầu về hồ sơ khác nhau nên doanh nghiệp mới thành lập chưa hiểu rõ yêu cầu và quy định sẽ mất khá nhiều thời gian để hoàn tất thủ tục.
Nhằm thuận tiện hơn trong quá trình làm hồ sơ kê khai thuế ban đầu, Kế Toán Tín Phát cung cấp dịch vụ kê khai thuế ban đầu cho doanh nghiệp mới thành lập.
 Với đội ngũ nhân viên chuyên nghiệp chúng tôi tự tin sẽ hoàn thành các thủ tục đúng quy định, dịch vụ kê khai lần đầu của Tín Phát sẽ hỗ trợ doanh nghiệp bao gồm:
- Tư vấn miễn phí hồ sơ liên quan đến kê khai thuế ban đầu;
- Rà soát hồ sơ để thực hiện đúng quy trình;
- Đảm bảo hồ sơ được giao nhận đúng hạn;
- Cam kết bảo mật 100% thông tin doanh nghiệp kể cả khi ngừng hợp tác.
Nếu quý khách có nhu cầu sử dụng Dịch vụ kế toán hoặc còn bất kỳ thắc mắc nào cần sự hỗ trợ, xin vui lòng liên hệ ngay với Tín Phát thông qua Hotline: 0823 33 35 37 để được tư vấn nhanh chóng và kịp thời.

