
 0823333537


 Đăng ký lịch hẹn



Bắt đầu từ ngày 01/06/2025, chính sách thuế đối với hộ kinh doanh (HKD) đã có nhiều thay đổi đáng kể, đáng chú ý nhất là việc xoá bỏ thuế khoán.
Tuy nhiên, không phải HKD nào cũng bắt buộc phải nộp thuế như 1 số tin đồn lan truyền trên mạng xã hội hiện tại.
Tuỳ theo mức doanh thu thực tế mà HKD ghi nhận hàng năm mà mức thuế phải nộp sẽ khác nhau.
Bài viết này của Tín Phát sẽ giúp bạn làm rõ hơn về những điều này.
I. TOÀN CẢNH CHÍNH SÁCH THUẾ MỚI TỪ 01/06/2025
Theo quy định hiện nay, với những HKD có doanh thu từ 100 triệu đồng/năm trở xuống sẽ được miễn hoàn thuế GTGT và TNCN.
– Từ ngày 01/01/2026 ngưỡng này sẽ được nâng lên là 200 triệu đồng (tương đương 16,67 triệu đồng/tháng)
Ngược lại, với các hộ, cá nhân kinh doanh có quy mô lớn, có doanh thu từ 1 tỷ đồng/năm trở lên, quy định quản lý về thuế sẽ chặt chẽ hơn.
Cụ thể, từ ngày 01/06/2025, nhóm hộ, cá nhân kinh doanh này sẽ không được tiếp tục sử dụng thuế khoán mà phải sử dụng hóa đơn điện tử được khởi tạo từ máy tính tiền, và hệ thống hóa đơn phải kết nối trực tiếp với cơ quan thuế.
II. HKD NÀO PHẢI NỘP THUẾ
1. HKD doanh thu từ 1 tỷ đồng/năm trở lên
– Sử dụng máy tính tiền có kết nối dữ liệu hóa đơn điện tử
Trang bị thiết bị máy tính tiền được tích hợp phần mềm xuất hóa đơn và tự động truyền dữ liệu về Tổng cục Thuế, thiết bị này không cần ký số, nhưng phải được cơ quan thuế phê duyệt kết nối.
– Lập và lưu trữ sổ sách kế toán
Thực hiện ghi chép sổ doanh thu, chi phí, hàng tồn kho, nghĩa vụ thuế… theo Thông tư 88/2021/TT-BTC (áp dụng riêng cho hộ kinh doanh).
– Kê khai thuế định kỳ theo tháng hoặc quý
Không còn nộp “thuế khoán”, mà phải tự kê khai doanh thu phát sinh, sau đó nộp:
– Thuế GTGT theo tỷ lệ ngành
– Thuế TNCN trên phần doanh thu chịu thuế
2. Doanh thu trên 100 triệu và dưới 1 tỷ đồng/năm
Không nhất thiết phải sử dụng máy tính tiền kết nối với cơ quan thuế, nhưng vẫn phải kê khai và nộp thuế GTGT, thuế TNCN được tính theo tỷ lệ % trên doanh thu thực tế.
Cần ghi chép đầy đủ số liệu bán hàng, có thể cần lập sổ sách, sử dụng phần mềm để kê khai doanh thu, tính toán đúng mức thuế mình phải đóng.
– Xem thêm bài viết về Hộ kinh doanh nhỏ lẻ để hiểu rõ hơn.
3. HKD có doanh thu dưới 100 triệu đồng/năm
Đối với trường hợp doanh thu dưới ngưỡng 100 triệu/năm, HKD được miễn hoàn toàn thuế GTGT và thuế TNCN, chỉ cần khai báo chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn cho cơ quan thuế.
III. CÁCH TÍNH THUẾ DÀNH CHO HKD
1. Thuế môn bài
Theo Khoản 2 Điều 4 Nghị định 139/2016/NĐ-CP và Theo Điểm c, Khoản 1, Điều 1 Nghị định 22/2020/NĐ-CP, mức lệ phí môn bài hộ kinh doanh phải nộp được tính dựa trên doanh thu bình quân hàng năm. Chi tiết như sau:
|
Đối tượng hộ kinh doanh |
Mức thuế môn bài cả năm |
|
Doanh thu trên 500 triệu đồng/năm |
1.000.000 đồng/năm |
|
Doanh thu trên 300 đến 500 triệu đồng/năm |
500.000 đồng/năm |
|
Doanh thu trên 100 đến 300 triệu đồng/năm |
300.000 đồng/năm |
– Lưu ý các trường hợp được miễn lệ phí môn bài:
- Cá nhân, hộ kinh doanh không có địa điểm cố định hoặc không hoạt động thường xuyên theo quy định của Bộ Tài chính.
- Cá nhân, hộ gia đình sản xuất muối, nuôi trồng, đánh bắt thủy sản và dịch vụ hậu cần nghề cá.
- Cá nhân, hộ kinh doanh mới thành lập năm đầu tiên.
- Tổ chức, cá nhân hoạt động sản xuất, kinh doanh tại địa bàn miền núi, vùng sâu, vùng xa theo danh mục của Chính phủ (Nghị định 139/2016/NĐ-CP).
- Hợp tác xã, liên hiệp hợp tác xã trong lĩnh vực nông nghiệp ở giai đoạn đầu thành lập (theo quy định cụ thể của Bộ Tài chính).
2. Cách tính thuế GTGT và thuế TNCN
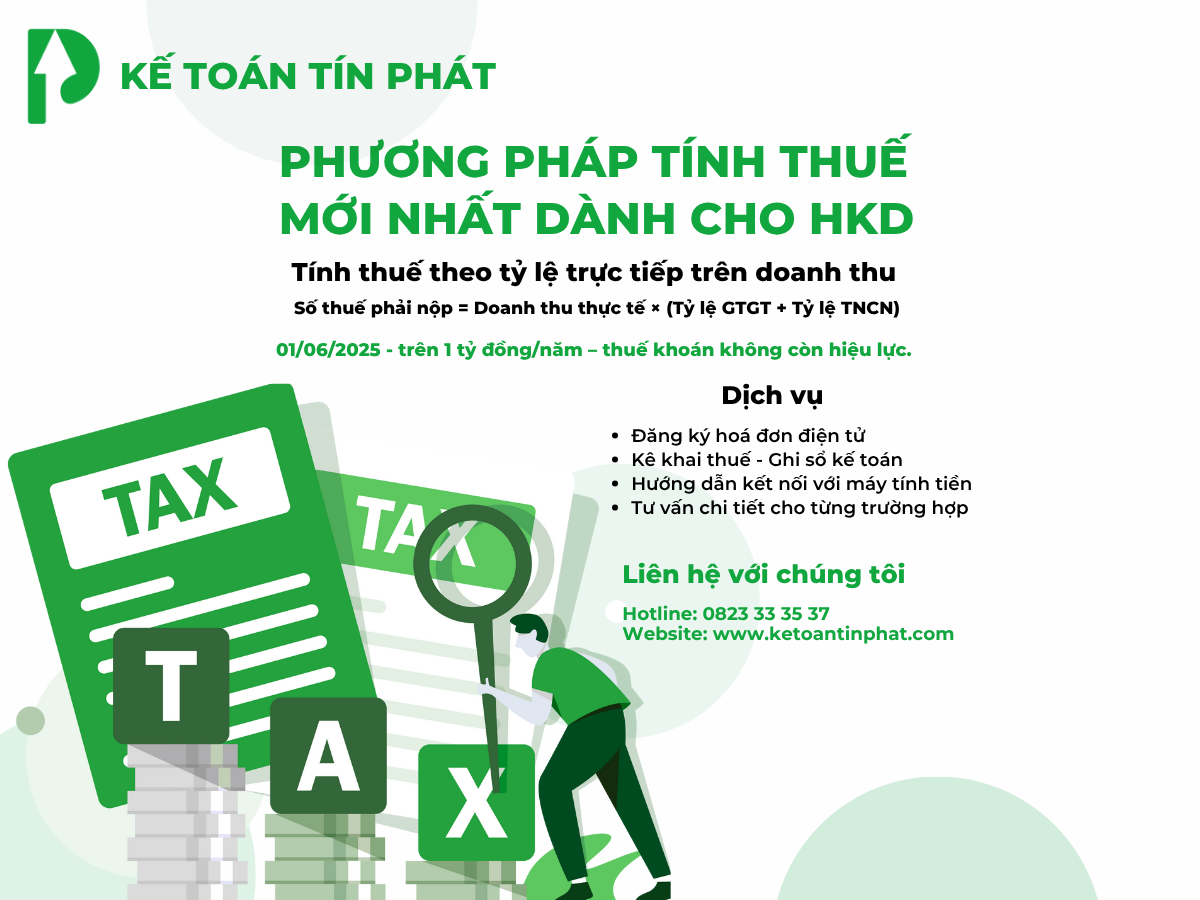
Theo Điều 10 Thông tư 40/2021/TT-BTC, căn cứ tính thuế GTGT và thuế TNCN đối với Hộ kinh doanh, cá nhân kinh doanh là doanh thu tính thuế và tỷ lệ thuế tính trên doanh thu. Công thức tính thuế:
- Thuế GTGT phải nộp = Doanh thu tính thuế GTGT x Tỷ lệ thuế GTGT
- Thuế TNCN phải nộp = Doanh thu tính thuế TNCN x Tỷ lệ thuế TNCN
– Doanh thu tính thuế GTGT và thuế TNCN là doanh thu bao gồm thuế của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ.
Tỷ lệ thuế tính trên doanh thu (biểu thuế) được quy định chi tiết tại Phụ lục I ban hành kèm Thông tư 40/2021/TT-BTC như sau:
|
STT |
Danh mục ngành nghề |
Tỷ lệ % tính thuế GTGT |
Tỷ lệ % tính thuế TNCN |
|
1 |
Bán buôn, bán lẻ hàng hoá |
1% |
0,5% |
|
2 |
Ăn uống |
3% |
1.5% |
|
3 |
Dịch vụ karaoke, may đo, giặt là, cắt tóc, gội đầu |
5% |
2% |
|
4 |
Vận tải |
3% |
1.5% |
|
5 |
Cho thuê nhà đất, cửa hàng, kho bãi |
5% |
5% |
 IV. CÁC PHƯƠNG PHÁP TÍNH THUẾ
Tùy vào quy mô, lĩnh vực và ngành nghề, hộ kinh doanh và cá nhân kinh doanh sẽ áp dụng các phương pháp cách tính thuế hộ kinh doanh nhỏ lẻ khác nhau, bao gồm:
1. Phương pháp kê khai:
Áp dụng cho hộ kinh doanh, cá nhân kinh doanh quy mô lớn hoặc chưa đạt quy mô lớn nhưng lựa chọn phương pháp kê khai.
Thời gian kê khai sẽ định kỳ theo từng tháng hoặc từng quý
2. Phương pháp khai thuế theo từng lần phát sinh:
Áp dụng cho hộ kinh doanh, cá nhân kinh doanh hoạt động không thường xuyên, không có địa điểm kinh doanh cố định.
Phương pháp này không cần kê khai định kỳ, nhưng phải kê khai khi mua hoá đơn tại chi cục thuế trực thuộc.
Không cần nộp thuế khoá hàng năm.
3. Phương pháp khoán:
Hộ kinh doanh, cá nhân kinh doanh không thuộc diện nộp thuế theo phương pháp kê khai và phương pháp từng lần phát sinh sẽ thực hiện nộp thuế theo phương pháp khoán.
Tương tự như phương pháp theo từng lần phát sinh, phương pháp khoán sẽ không cần kê khai định kỳ, nhưng phải đóng thuế khoán hàng năm và kê khai thuế theo từng lần phát sinh khi có nhu cầu mua hoá đơn.
Đặc biệt từ 01/06/2025:
- HKD trên 1 tỷ đồng/năm: không còn đóng thuế khoán nên bắt buộc kê khai doanh thu thực tế, tự tính thuế GTGT, TNCN, lệ phí môn bài.
- HKD dưới 1 tỷ đồng/năm: vẫn có thể áp dụng tạm thời phương pháp khoán cho đến hết 2025, nhưng phải ghi chép doanh thu, có thể phải lập sổ sách, sử dụng phần mềm để kê khai.
- HKD dưới 100 triệu đồng/ năm: không thuộc diện phải nộp thuế hoặc buộc phải đăng ký kinh doanh.
Và từ năm 2026 trở đi: Bỏ hoàn toàn phương pháp thuế khoán, tất cả HKD trên 200 triệu đồng/năm đều phải tự kê khai, tự nộp thuế dựa theo doanh thu thực tế.
 V. HÃY SẴN SÀNG THAY ĐỔI
Qua bài viết trên, có thể thấy rằng HKD có doanh thu dưới hoặc trên 1 tỷ đồng/ năm cần chủ động thích ứng với chính sách thuế mới.
Từ trang bị phần mềm, kỹ năng kế toán, máy tính tiền, lưu trữ hóa đơn, chứng từ đến nắm vững các mốc thời gian chuyển đổi để tránh bị phạt hoặc gián đoạn kinh doanh.
Nếu bạn không thê kê khai được, không hiểu về quy trình báo cáo hoặc cảm thấy quá tải khi phải đọc hiểu các văn bản pháp lý mới, thì việc sử dụng dịch vụ kế toán là điều hoàn toàn cần thiết trong tình thế này.
Tín Phát – đơn vị kế toán chuyên nghiệp tại TP.HCM, chúng tôi đã và đang đồng hành cùng hàng trăm HKD trong việc kê khai – lập báo cáo- quyết toán thuế, rất hân hạnh đồng hành cùng bạn cho những thay đổi sắp tới luôn được suôn sẻ và hiệu quả.
Liên hệ với chúng tôi:
 Hotline: 0823 33 35 37
- Email: doitac@ketoantinphat.com
- Hoặc có thể đến trực tiếp tại địa chỉ: số 95 đường số 3, Phường Phước Bình, Thành phố Thủ Đức, Thành phố Hồ Chí Minh, Việt Nam

