
 0823333537


 Đăng ký lịch hẹn



Hiện nay, rất nhiều nhà bán hàng đang cân nhắc việc chuyển đổi mô hình hộ kinh doanh (HKD) sang mô hình công ty hoặc doanh nghiệp với mong muốn:
- Được miễn thuế thu nhập doanh nghiệp (TNDN) 3 năm đầu tiên (theo Nghị quyết 198/NQ-CP) nếu là doanh nghiệp nhỏ mới thành lập từ hộ kinh doanh.
- Được khấu trừ thuế GTGT đầu vào, giúp giảm số thuế GTGT phải nộp.
Nghe qua có vẻ như sẽ được miễn thuế hoặc ít nhất thì phần thuế mình đóng sẽ thấp hơn, nhưng liệu có phải là sự thật như bạn đang lầm tưởng?
Cùng Tín Phát đi sâu vào để phân tích chi tiết, đi kèm ví dụ thực tế và bảng so sánh rõ ràng để bạn dễ dàng hình dung, từ đó cân nhắc kỹ lưỡng trước khi đưa ra quyết định cuối cùng.
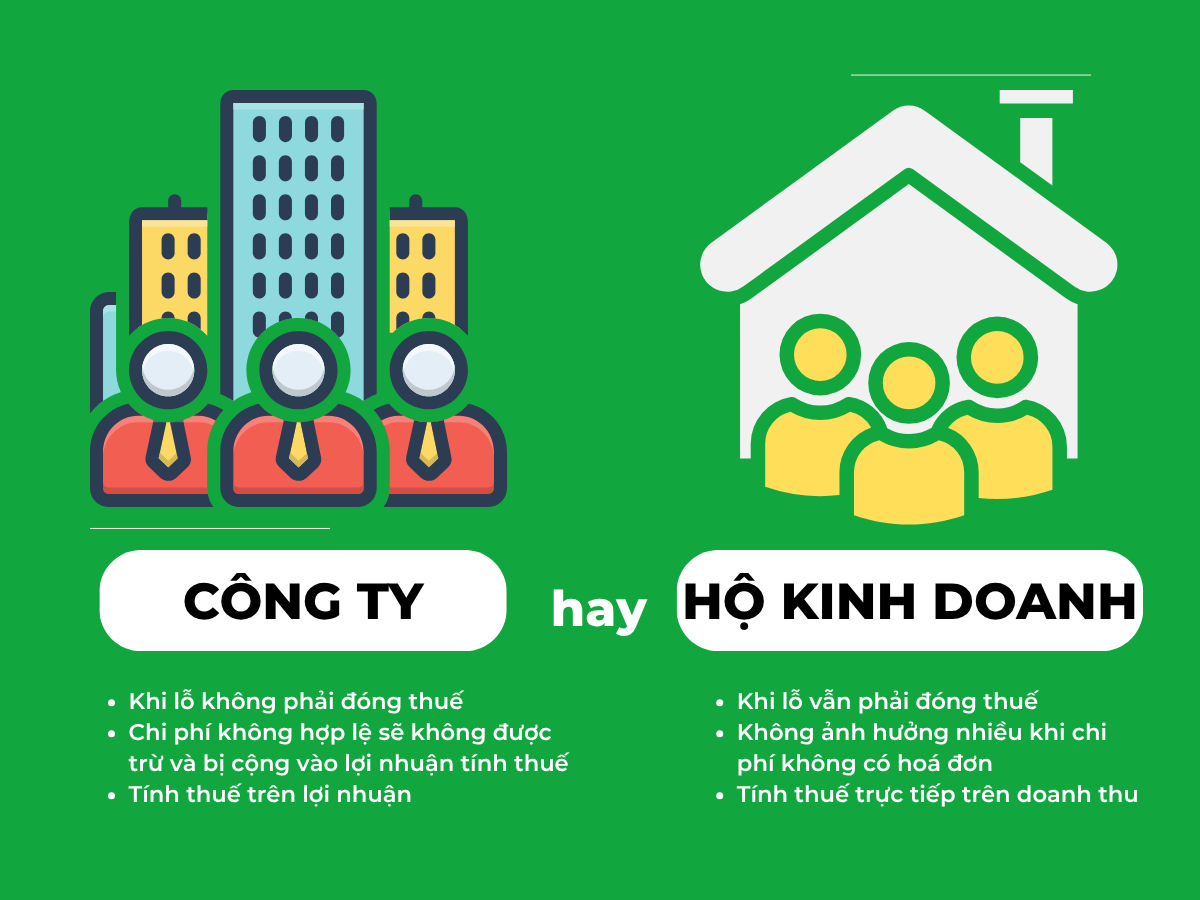 Đầu tiên, chúng ta hãy cùng nhìn vào cách tính thuế thực tế giữa 2 mô hình này
|
Loại hình |
Hộ kinh doanh (HKD) |
Công ty (Doanh nghiệp) |
|
Cách tính thuế |
Tính trực tiếp trên doanh thu đầu ra, không quan tâm lãi/lỗ |
Tính trên lợi nhuận sau chi phí hợp lệ |
|
Thuế suất phổ biến |
1.5% – 4.5% trên doanh thu (tùy ngành) |
20% trên lợi nhuận |
|
Khi lỗ |
Vẫn phải đóng thuế |
Không phải đóng thuế, được “để dành” lỗ sang năm sau |
|
Chi phí không có hóa đơn |
Không ảnh hưởng |
Không được trừ, bị cộng vào lợi nhuận tính thuế |
I. HIỂU ĐÚNG VỀ KHẤU TRỪ THUẾ GTGT
1. Thế nào là khấu trừ VAT
Khấu trừ VAT là cơ chế dành riêng cho doanh nghiệp kê khai theo phương pháp khấu trừ, tức là bạn phải là Công ty mới được quyền khấu trừ thuế GTGT đầu vào.
Còn bạn là Hộ kinh doanh (HKD) thì hình thức khấu trừ này sẽ không dành cho bạn, nghĩa là dù bạn có hoá đơn hợp lệ hay không, phần thuế GTGT cũng sẽ được tính luôn vào chi phí và sẽ không được khấu trừ lại.
 – Ví dụ đơn giản:
- Bạn bán sản phẩm giá 100 triệu + VAT 10% = 110 triệu → Bạn thu 10 triệu VAT từ khách.
- Bạn nhập hàng có hóa đơn VAT: 70 triệu + VAT 10% = 77 triệu→ Bạn đã trả 7 triệu VAT.
- Khi kê khai thuế: Bạn nộp cho Nhà nước = 10 triệu – 7 triệu = 3 triệu VAT.
Vậy Khấu trừ VAT có nghĩa là bạn chỉ phải nộp phần thuế giá trị gia tăng còn lại sau khi trừ đi phần thuế đã trả khi mua vào.
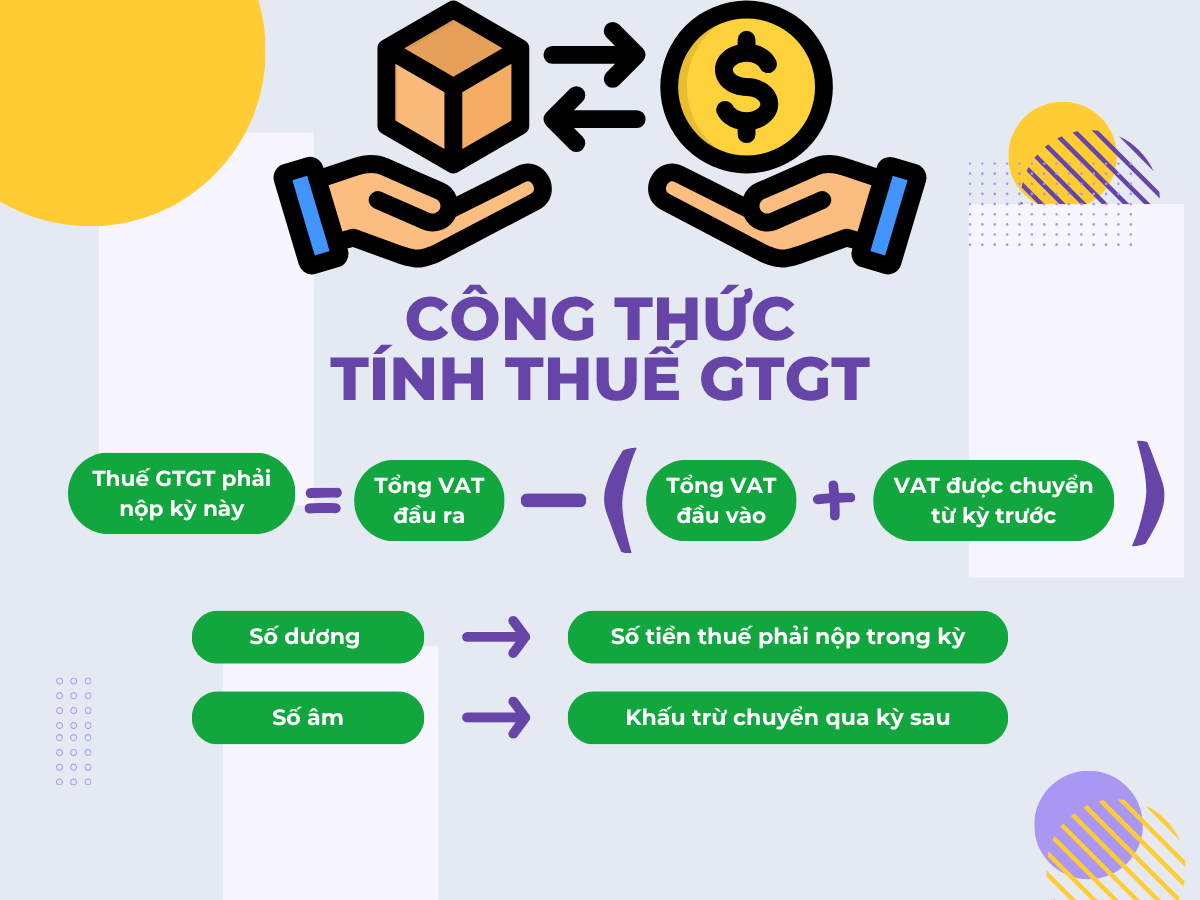
Công thức tính: Thuế GTGT phải nộp kỳ này = Tổng VAT đầu ra – (Tổng VAT đầu vào + VAT được chuyển từ kỳ trước)
 Nếu ra số dương → Là số tiền thuế phải nộp trong kỳ.
- Nếu ra số âm → Bạn không phải nộp, phần âm này được khấu trừ chuyển qua kỳ tính thuế sau.
Từ ví dụ trên, sẽ có rất nhiều nhà bán hàng sẽ hiểu rằng, chuyển đổi sang công ty sẽ đỡ mất thuế hơn hộ kinh doanh vì sẽ được khấu trừ VAT đầu vào.
Nhưng bản chất thật sự là bạn đang không được giảm thuế, mà bạn chỉ đang thay mặt cơ quan Nhà nước thu hộ phần thuế rồi nộp lại phần chênh lệch.
Khoản VAT 7 triệu bạn được khấu trừ kia thực chất là tiền của bạn trả cho nhà cung cấp.
Như vậy, khấu trừ VAT không giúp bạn giảm thuế, mà chỉ là cơ chế để tránh việc bị đánh VAT hai lần trên cùng một giá trị.
Bạn vẫn phải nộp đủ 10% VAT trên doanh thu, chỉ khác là chia phần ra để nhiều bên nộp thay vì một người chịu hết.
2. Vậy khi nào khấu trừ thuế VAT mới thật sự có lợi?
Khi bạn bán cho khách hàng/ doanh nghiệp cần xuất hoá đơn VAT
Khi bạn mua hàng, thuê dịch vụ, thuê văn phòng… có đầy đủ hoá đơn VAT
Bạn có 1 hệ thống kế toán bài bản, kiểm soát chứng từ rõ ràng, minh bạch.
II. MIỄN THUẾ TNDN 3 NĂM CÓ THẬT SỰ TIẾT KIỆM NHƯ BẠN NGHĨ
Theo Nghị quyết 198/NQ-CP, doanh nghiệp được miễn thuế TNDN ( 3 năm đầu ) phải đáp ứng đồng thời các điều kiện sau:
- Được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu ( thời gian cấp từ ngày 17/05/2025 trở đi )
- Là doanh nghiệp nhỏ và vừa
- Đáp ứng các tiêu chí xác định doanh nghiệp nhỏ và vừa về: số lao động, tổng doanh thu 1 năm và tổng nguồn vốn 1 năm ( Điều 5, Nghị định 80/20221/NĐ-CP )
| Loại hình | Lĩnh vực | Số lao động tham gia BHXH (năm) | Tổng doanh thu tối đa (năm) | Hoặc tổng nguồn vốn tối đa (năm) |
| Doanh nghiệp siêu nhỏ | Nông nghiệp, lâm nghiệp, thuỷ sản; công nghiệp và xây dựng | Không quá 10 người | Không quá 3 tỷ đồng | Không quá 3 tỷ đồng |
| Thương mại và dịch vụ | Không quá 10 người | Không quá 10 tỷ đồng | Không quá 3 tỷ đồng | |
| Doanh nghiệp nhỏ | Nông nghiệp, lâm nghiệp, thuỷ sản; công nghiệp và xây dựng | Không quá 100 người | Không quá 50 tỷ đồng | Không quá 20 tỷ đồng |
| Thương mại và dịch vụ | Không quá 50 người | Không quá 100 tỷ đồng | Không quá 50 tỷ đồng | |
| Doanh nghiệp vừa | Nông nghiệp, lâm nghiệp, thuỷ sản; công nghiệp và xây dựng | Không quá 200 người | Không quá 200 tỷ đồng | Không quá 100 tỷ đồng |
| Thương mại và dịch vụ | Không quá 100 người | Không quá 300 tỷ đồng | Không quá 100 tỷ đồng |
Tuy nhiên sau khi hết 3 năm, bạn phải nộp TNDN 20%.
– Ví dụ: nếu lợi nhuận sau khi trừ đi tất cả chi phí là 100 triệu thì tiền thuế TNDN bạn sẽ nộp là 20 triệu (100 triệu x 20%).
- Nếu thu nhập của bạn thấp, thì việc miễn 20% thuế TNDN này cũng không giúp bạn giữ lại được bao nhiêu.
– Ví dụ: phần lợi nhuận của bạn sau khi trừ hết đi chi phí là còn 20 triệu đồng, dù đã được miễn 20% thuế TNDN, bạn cũng chỉ tiết kiệm được 4 triệu đồng (20 triệu x 20% = 4 triệu) mà vẫn phải tốn thêm chi phí vận hành doanh nghiệp, thuê kế toán, mua phần mềm, hoá đơn… nên phần lợi ích được nhận này có thể không đáng kể.
Hoặc khi chi phí không hợp lệ (do nhà cung cấp không có hóa đơn, bỏ trốn), chi phí này sẽ bị loại và bạn vẫn phải bị truy thu thuế.
– Cụ thể hơn bằng ví dụ này:
Giả sử doanh thu của bạn trong năm là 1 tỷ đồng, chi phí thực tế bạn đã bỏ ra là 500 triệu đồng. Tuy nhiên, trong đó có 100 triệu là chi phí không có hóa đơn VAT hợp lệ (ví dụ: thuê xe, thuê nhân công, mua hàng ở chợ…).
Khi quyết toán thuế:
- Cơ quan thuế chỉ chấp nhận 400 triệu là chi phí hợp lệ.
- Lợi nhuận bị tính thuế = 1 tỷ – 400 triệu = 600 triệu đồng
- Thuế TNDN phải nộp: 600 triệu × 20% = 120 triệu đồng
Nếu bạn có đủ hóa đơn:
- Lợi nhuận = 1 tỷ – 500 triệu = 500 triệu
- Thuế TNDN = 500 triệu × 20% = 100 triệu
Như vậy, chỉ vì thiếu hóa đơn VAT đầu vào, bạn đã bị tăng lợi nhuận tính thuế và phải nộp thêm 20 triệu đồng tiền thuế.
III. CÒN HỘ KINH DOANH TÍNH THUẾ NHƯ THẾ NÀO
Phần tính thuế của HKD đơn giản hơn rất nhiều, chỉ bao gồm thuế môn bài, thuế GTGT và thuế TNCN, không cần chứng minh chi phí đầu vào, không cần kê khai khấu trừ thuế, mọi thứ đều được tính trực tiếp dựa trên doanh thu của bạn.
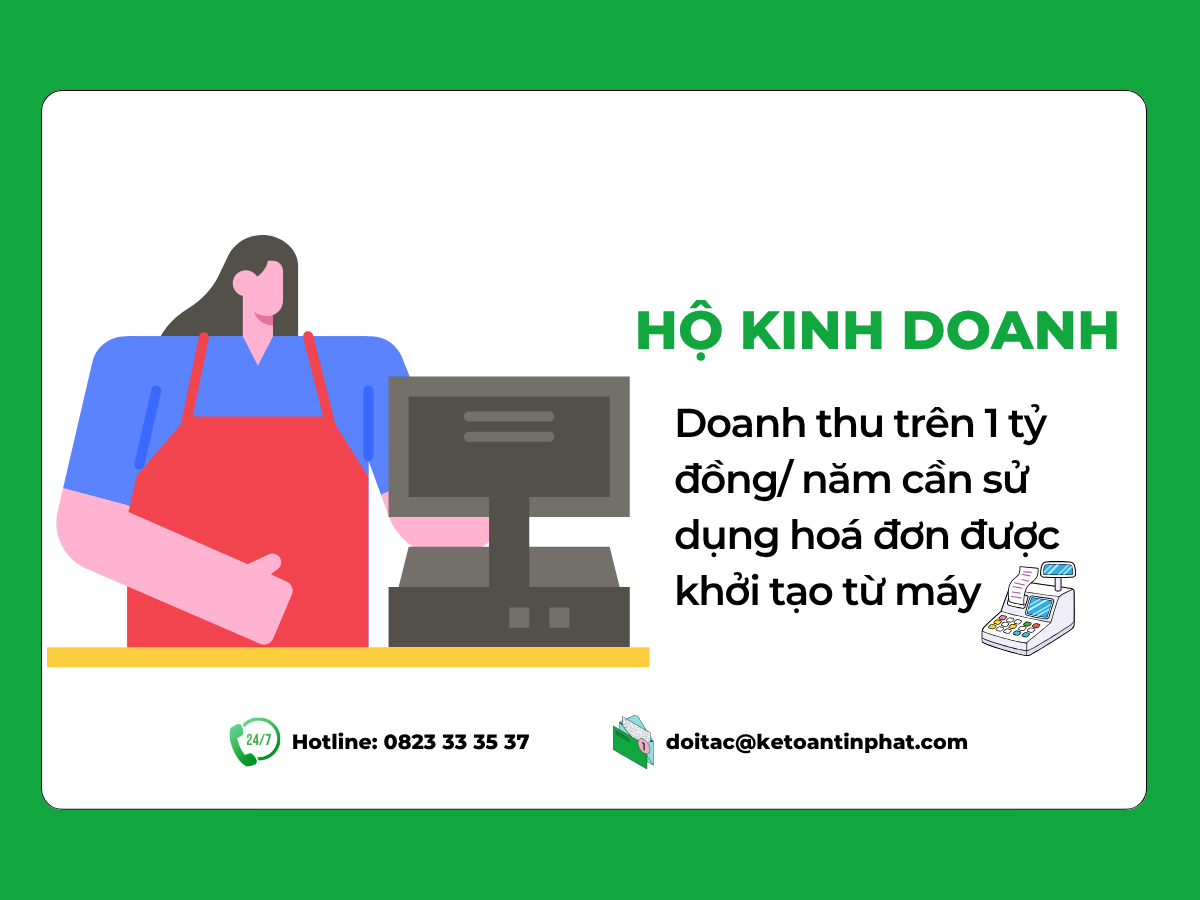 Và bắt đầu từ ngày 01/06/2025, HKD sẽ không còn nộp thuế khoán cố định như trước đây, thay vào đó sẽ áp dụng cơ chế kê khai doanh thu thực tế qua máy tính tiền được kết nối trực tiếp với cơ quan thuế.
- Hình thức kết nối với máy tính tiền chỉ áp dụng đối với các HKD có doanh thu trên 1 tỷ đồng/năm
- Từ 1 tỷ đồng trở xuống không bắt buộc phải sử dụng máy tính tiền, chỉ cần các HKD kê khai đầy đủ và trung thực.
– Xem thêm về cách tính thuế dành cho HKD nhỏ lẻ năm 2025 để hiểu rõ hơn về cách tính thuế cũng như đối tượng nào sẽ được miễn thuế.
Hộ kinh doanh sẽ phải nộp thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN) theo tỷ lệ % trên doanh thu, cụ thể trong bảng sau:
|
Ngành nghề kinh doanh |
Thuế GTGT |
Thuế TNCN |
Tổng thuế phải nộp |
|
1. Phân phối, cung cấp hàng hóa |
|||
|
1% |
0,5% |
1,5% |
|
0% |
0,5% |
0,5% |
|
2. Dịch vụ, xây dựng không bao thầu nguyên vật liệu |
|||
|
5% |
2% |
7% |
|
0% |
2% |
2% |
|
5% |
5% |
10% |
|
0% |
5% |
5% |
|
3. Vận tải, sản xuất, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu |
|||
|
3% |
1,5% |
4,5% |
|
0% |
1,5% |
1,5% |
|
4. Hoạt động kinh doanh khác |
|||
|
2% |
1% |
3% |
– Ví dụ thực tế:
Bạn kinh doanh bán đồ ăn với doanh thu 1 năm là 500.000.000 đồng.
Theo bảng trên ta có ngành Dịch vụ ăn uống
-
Thuế GTGT: 3%
-
Thuế TNCN: 1.5%
→ Tổng thuế bạn phải đóng: 4.5% x 500 triệu = 22.500.000 đồng
Lệ phí môn bài theo doanh thu trên 300 triệu đến 500 triệu: 500.000 đồng/năm
Tổng thuế và phí bạn phải nộp phải nộp = 22.500.000 + 500.000 = 23.000.000 đồng/năm
– Xem thêm Cách tínnh thuế cho HKD 2025 để hiểu rõ hơn về phí môn bài.
IV. SO SÁNH TỔNG THỂ GIỮA HKD VÀ CÔNG TY
Chúng ta sẽ cùng so sánh Hộ kinh doanh và Công ty, để bạn có một cái nhìn toàn vẹn hơn
Giả định:
- Doanh thu: 500.000.000đ
- Giá vốn: 200.000.000đ
- Có hóa đơn VAT đầu vào
- Không tính các chi phí khác ngoài thuế
|
Khoản mục |
Hộ KD (sau 01/06/2025) |
Công ty (được miễn TNDN 3 năm đầu) |
|
Thuế GTGT |
1% × 500.000.000 = 5.000.000đ |
(10% × 500tr) – (10% × 200tr) = 30.000.000đ (VAT đầu ra – đầu vào) |
|
Thuế TNCN / TNDN |
0.5% × 500.000.000 = 2.500.000đ |
0đ (được miễn TNDN trong 3 năm nếu đủ điều kiện) |
|
Lệ phí môn bài |
1.000.000/ năm |
2.000.000/năm (cao gấp đôi so với HKD) |
Theo bản trên, chúng ta có thể thấy rõ rằng công ty tuy được miễn thuế TNDN nhưng vẫn phải nộp thuế VAT theo chênh lệch giữa mua vào và bán ra, khiến tổng phần thuế cao hơn gấp 4 lần so với HKD.
Tuy nhiên, việc lựa chọn giữa Hộ kinh doanh cá thể và Công ty không nên chỉ dựa trên yếu tố thuế phải nộp.
Mặc dù ví dụ trên cho thấy HKD có vẻ “tiết kiệm” hơn về mặt thuế trong một số trường hợp nhất định, điều này chỉ đúng khi xét đến khía cạnh đơn giản hóa và ít yêu cầu về hóa đơn đầu vào.
Ngược lại, thành lập công ty không những giúp bạn mở rộng quy mô, tăng độ uy tín, mà còn dễ dàng ký kết hợp đồng lớn, khấu trừ thuế giá trị gia tăng, và xây dựng thương hiệu bài bản – điều mà Hộ kinh doanh khó có thể đạt được.
– Xem bài viết – Miễn phí Thành lập công ty để hiểu rõ hơn về các ưu đãi mà bạn sẽ nhận được.
Nếu bạn vẫn còn băn khoăn hay muốn hiểu rõ hơn về cách thành lập cũng như cách hoạt động của 2 mô hình này. Liên hệ với chúng tôi qua:
- Hotline: 0823 33 35 37
- Facebook: Kế Toán Tín Phát để được tư vấn (24/7) và hỗ trợ miễn phí.
- Email: doitac@ketoantinphat.com
– Xem bài viết để biết thêm về Toàn Diện Về Mô Hình Công Ty TNHH – Các Cập Nhật Mới Nhất 2025

