
 0823333537


 Đăng ký lịch hẹn



 I. GIAN LẬN TRONG BÁO CÁO TÀI CHÍNH LÀ GÌ?
Gian lận trong báo cáo tài chính là hành vi cố ý thao túng, bóp méo hoặc giấu giếm thông tin tài chính nhằm tạo ra một bức tranh sai lệch về tình hình tài chính của doanh nghiệp.
Điều này có thể bao gồm việc thổi phồng doanh thu, giảm thiểu chi phí hoặc ghi nhận tài sản và nợ phải trả không chính xác.
Hành vi gian lận không chỉ vi phạm các quy định pháp luật mà còn có thể gây hại nghiêm trọng đến sự tồn tại và phát triển của doanh nghiệp.
II. TẠI SAO VIỆC PHÁT HIỆN GIAN LẬN LÀ CẦN THIẾT?
Việc phát hiện gian lận trong báo cáo tài chính là điều cần thiết bởi:
- Đầu tiên, việc phát hiện sớm gian lận giúp bảo vệ tài sản và lợi ích của doanh nghiệp, ngăn chặn những thiệt hại tài chính có thể xảy ra.
- Hơn nữa, nó cũng bảo vệ uy tín của doanh nghiệp trong mắt các nhà đầu tư, khách hàng và các bên liên quan.
- Mặt khác, khi gian lận bị phát hiện, doanh nghiệp có thể đối mặt với hậu quả pháp lý nghiêm trọng, ảnh hưởng đến khả năng huy động vốn và phát triển trong tương lai.
III. CÁC HÌNH THỨC GIAN LẬN BÁO CÁO TÀI CHÍNH PHỔ BIẾN
Để phát hiện gian lận trong báo cáo tài chính, cần chú ý đến những dấu hiệu bất thường có thể chỉ ra sự không minh bạch trong thông tin tài chính.
1. Ghi nhận doanh thu không có thật
- Doanh nghiệp có thể ghi nhận doanh thu trước khi giao dịch thực sự xảy ra, ví dụ xuất hóa đơn nhưng chưa giao hàng.
- Tạo ra các khách hàng giả hoặc chứng từ giả để làm tăng doanh thu.
- Ghi nhận doanh thu từ hàng hóa chưa thực sự bán ra (chỉ gửi bán hoặc thử sản phẩm).
2. Che giấu chi phí và công nợ
- Không ghi nhận các chi phí phát sinh hoặc công nợ, chẳng hạn như không lập dự phòng cho các khoản phải thu khó đòi, chi phí bảo hành để làm lợi nhuận cao hơn.
3. Tạo nghiệp vụ ảo
- Doanh nghiệp ký hợp đồng bán hàng với công ty con hoặc các công ty “chị em” để tạo ra doanh thu ảo, nâng cao lợi nhuận.
- Thỏa thuận bán hàng vào cuối năm và trả lại vào đầu năm sau để đạt chỉ tiêu doanh số.
4. Định giá sai tài sản
Việc định giá tài sản sai lệch có thể làm tăng giá trị tài sản trên báo cáo tài chính, tạo ra một hình ảnh tài chính khỏe mạnh hơn so với thực tế. Điều này có thể được thực hiện thông qua:
- Không ghi giảm giá trị hàng tồn kho: Nếu hàng tồn kho đã hư hỏng hoặc không còn sử dụng được, doanh nghiệp có thể không giảm giá trị của chúng.
- Không lập dự phòng giảm giá tài sản: Các khoản dự phòng như dự phòng giảm giá hàng tồn kho, nợ phải thu khó đòi hoặc các khoản đầu tư ngắn và dài hạn có thể không được ghi nhận đầy đủ.
- Định giá sai tài sản cố định và tài sản vô hình: Doanh nghiệp có thể không vốn hóa đầy đủ các chi phí vô hình hoặc phân loại tài sản sai để làm tăng giá trị tổng tài sản.
5. Ghi nhận sai niên độ
Gian lận trong việc ghi nhận doanh thu và chi phí ở sai niên độ có thể được sử dụng để điều chỉnh lợi nhuận của doanh nghiệp.
Cụ thể, doanh thu hoặc chi phí có thể được chuyển từ kỳ này sang kỳ kế tiếp hoặc ngược lại để làm tăng hoặc giảm lợi nhuận theo ý muốn.
Việc này thường xảy ra vào cuối năm tài chính hoặc đầu năm tài chính tiếp theo, nơi kiểm toán viên thường tập trung vào việc kiểm tra các giao dịch chuyển giao giữa các năm để phát hiện các sai sót hoặc gian lận.
6. Không khai báo đầy đủ thông tin
Doanh nghiệp có thể cố tình không cung cấp đầy đủ các thông tin quan trọng trong báo cáo tài chính, như các khoản nợ tiềm tàng, các sự kiện phát sinh sau ngày khóa sổ kế toán, hoặc các thông tin liên quan đến bên có liên quan.
IV. CÁC DẤU HIỆU CHO THẤY BÁO CÁO TÀI CHÍNH ĐÓ ĐÃ GIAN LẬN
Dưới đây là cách trình bày lại dấu hiệu báo cáo tài chính đã bị gian lận một cách mạch lạc và sinh động hơn:
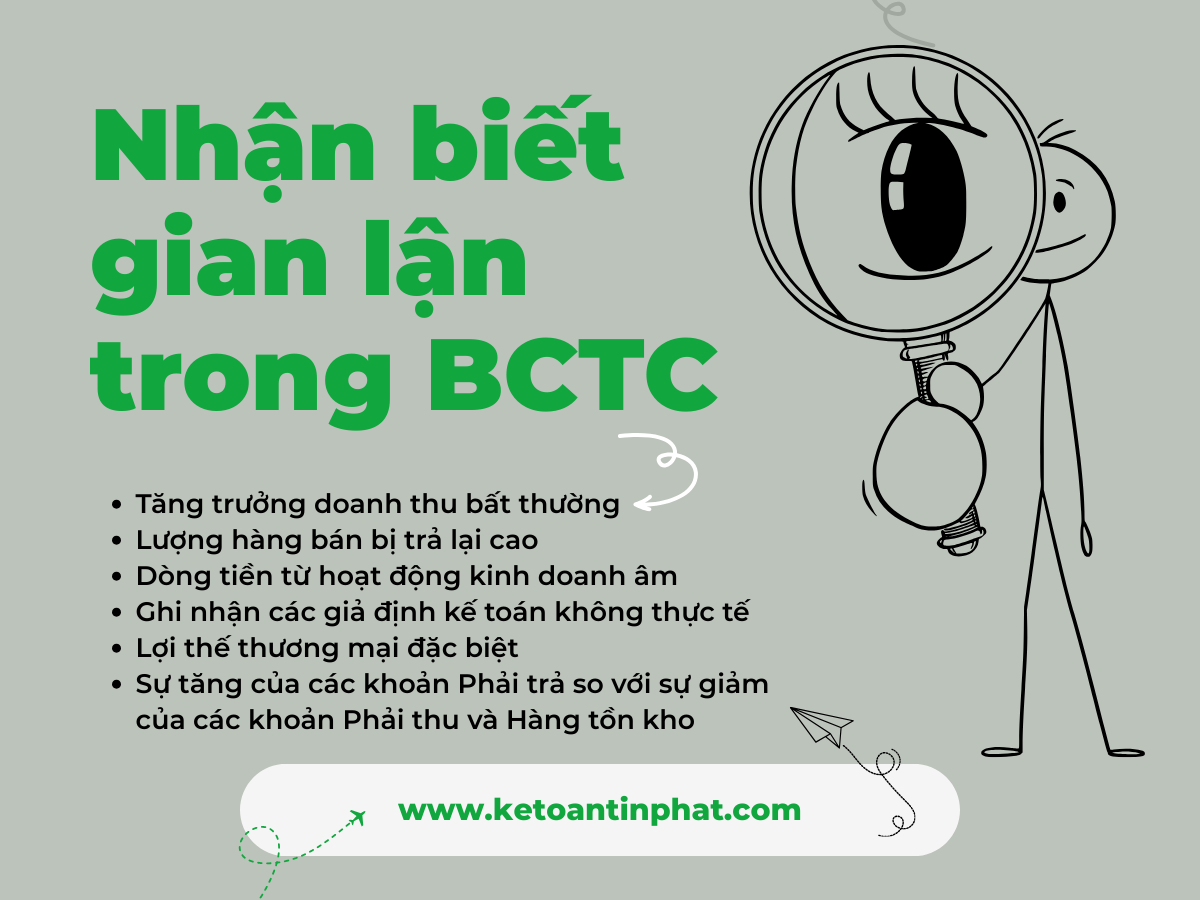
1. Tăng trưởng doanh thu bất thường
Một trong những dấu hiệu rõ ràng cho thấy báo cáo tài chính có thể đã bị điều chỉnh là sự tăng trưởng doanh thu đột ngột và không hợp lý.
Nếu doanh thu của doanh nghiệp tăng mạnh trong khi các yếu tố thị trường và điều kiện kinh tế không hỗ trợ, hoặc so với các công ty cùng ngành có mức tăng trưởng thấp hơn, có thể đây là kết quả của việc “thổi phồng” doanh thu.
Cách làm này có thể bao gồm việc ghi nhận doanh thu từ các giao dịch không thực tế hoặc chưa hoàn thành, nhằm làm đẹp báo cáo tài chính và tăng lợi nhuận.
2. Lượng hàng bán bị trả lại cao
Một dấu hiệu khác cần chú ý là tỷ lệ hàng bán bị trả lại cao bất thường.
Nếu số lượng hàng hóa bị trả lại cao hơn so với các đối thủ trong ngành hoặc so với lịch sử của doanh nghiệp, có thể đây là một chiến thuật để che giấu các khoản doanh thu không thực tế.
Điều này có thể chỉ ra rằng doanh nghiệp đang cố tình ghi nhận doanh thu chưa thực sự hoàn tất hoặc có vấn đề về chất lượng sản phẩm, từ đó làm méo mó kết quả tài chính.
3. Dòng tiền từ hoạt động kinh doanh âm
Dòng tiền từ hoạt động kinh doanh âm trong khi lợi nhuận vẫn dương là một trong những chỉ báo mạnh mẽ của sự điều chỉnh trong báo cáo tài chính.
Điều này có thể xảy ra khi doanh nghiệp ghi nhận doanh thu quá sớm, trước khi thu tiền thực tế, hoặc các khoản chi phí chưa được ghi nhận đầy đủ.
Dòng tiền âm phản ánh sự không bền vững trong mô hình kinh doanh và có thể là dấu hiệu của sự can thiệp vào các con số để tạo ra lợi nhuận giả.
4. Ghi nhận các giả định kế toán không thực tế
Một dấu hiệu quan trọng khác là việc ghi nhận các giả định kế toán không hợp lý hoặc không thực tế.
Ví dụ, nếu công ty kéo dài thời gian khấu hao tài sản một cách không hợp lý hoặc không trích lập đủ dự phòng cho các khoản phải thu khó đòi, điều này có thể cho thấy sự can thiệp vào các con số để “làm đẹp” báo cáo tài chính.
Các giả định kế toán này có thể giúp làm giảm chi phí và tăng lợi nhuận trong ngắn hạn, nhưng lại làm méo mó bức tranh tài chính thực sự của doanh nghiệp.
5. Lợi thế thương mại đặc biệt
Một dấu hiệu của gian lận báo cáo tài chính là khi doanh nghiệp sử dụng các kỹ thuật kế toán đặc biệt để “làm đẹp” báo cáo, chẳng hạn như vốn hóa các chi phí không được phép vốn hóa hoặc chuyển đổi các chi phí thành tài sản.
Việc này có thể tạo ra một sự không đồng nhất trong việc đánh giá giá trị thực sự của công ty, làm tăng giá trị tài sản và lợi nhuận của doanh nghiệp, nhưng lại không phản ánh chính xác thực trạng tài chính của nó.
6. Sự tăng của các khoản Phải trả so với sự giảm của các khoản Phải thu và Hàng tồn kho
Khi các khoản phải trả tăng lên mà không có sự tương ứng từ việc tăng doanh thu hoặc hàng tồn kho, và đồng thời các khoản phải thu hoặc hàng tồn kho lại giảm, đây có thể là dấu hiệu của sự thao túng báo cáo tài chính.
Doanh nghiệp có thể đang trì hoãn việc ghi nhận chi phí hoặc chuyển các khoản phải trả vào các kỳ sau để “làm đẹp” báo cáo tài chính.
Điều này có thể dẫn đến việc báo cáo tài chính không phản ánh đúng hiệu quả kinh doanh thực tế của công ty.
 V. CÁCH PHÁT HIỆN GIAN LẬN TRONG BÁO CÁO TÀI CHÍNH
Cách phát hiện gian lận trong báo cáo tài chính là một quy trình quan trọng trong việc đảm bảo tính minh bạch và chính xác của thông tin tài chính của doanh nghiệp.
Việc phát hiện gian lận không chỉ giúp bảo vệ lợi ích của các nhà đầu tư, cổ đông, và các bên liên quan, mà còn giúp doanh nghiệp duy trì sự tuân thủ các quy định pháp lý và chuẩn mực kế toán.
Dưới đây là một số phương pháp phổ biến giúp phát hiện gian lận trong báo cáo tài chính:
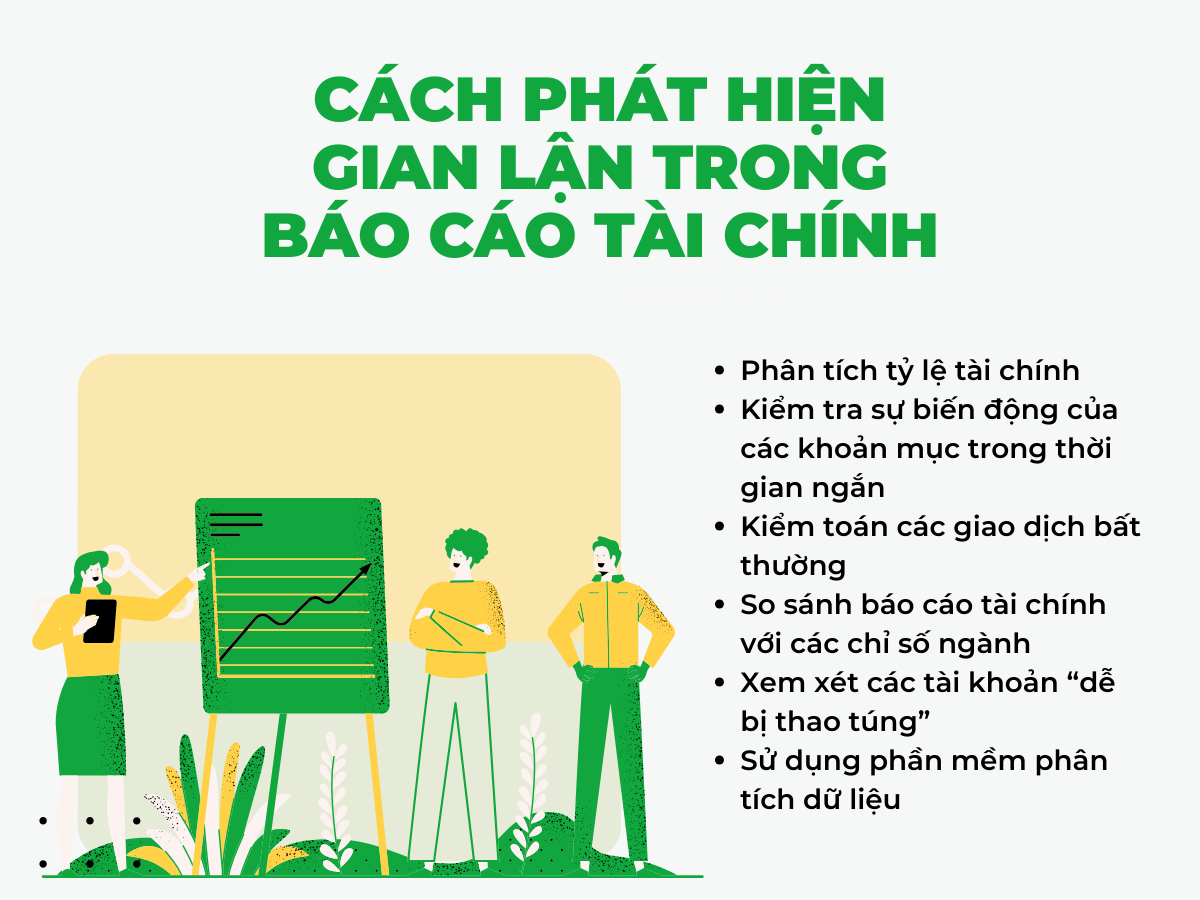
1. Phân tích tỷ lệ tài chính
Phân tích tỷ lệ tài chính giúp nhận diện các dấu hiệu bất thường trong các khoản mục trên báo cáo tài chính, đặc biệt là các chỉ tiêu liên quan đến lợi nhuận, tài sản và công nợ.
Các tỷ lệ tài chính quan trọng có thể được sử dụng để phát hiện gian lận bao gồm:
- Tỷ lệ lợi nhuận gộp: Nếu tỷ lệ lợi nhuận gộp của doanh nghiệp thay đổi đột ngột và không giải thích được, có thể là dấu hiệu của việc gian lận doanh thu hoặc chi phí.
- Tỷ lệ vòng quay hàng tồn kho: Nếu tỷ lệ này quá thấp hoặc có sự biến động mạnh, có thể là dấu hiệu của việc gian lận trong việc ghi nhận hàng tồn kho.
- Tỷ lệ nợ: Một mức độ nợ cao bất thường có thể là chỉ báo của việc che giấu các khoản nợ để giảm chi phí tài chính.
- Tỷ lệ thu nhập chưa thực hiện: Doanh nghiệp có thể cố tình ghi nhận thu nhập trước khi các giao dịch thực sự hoàn thành.
2. Kiểm tra sự biến động của các khoản mục trong thời gian ngắn
Gian lận thường liên quan đến các thay đổi đột ngột và không thể giải thích trong các khoản mục trên báo cáo tài chính.
Những thay đổi này có thể bao gồm:
- Doanh thu đột ngột tăng mạnh mà không có sự thay đổi tương ứng trong các yếu tố cơ bản của doanh nghiệp (như thị trường, ngành nghề kinh doanh).
- Lợi nhuận tăng trưởng không bền vững, đặc biệt khi không có sự cải thiện đáng kể về dòng tiền hoặc hiệu quả hoạt động.
- Chi phí giảm hoặc được hoãn lại, chẳng hạn như việc không ghi nhận các khoản dự phòng, chi phí bảo hành, hoặc các khoản nợ phải thu khó đòi.
3. Kiểm toán các giao dịch bất thường
Các giao dịch bất thường, đặc biệt là trong những thời điểm cuối kỳ tài chính, có thể là dấu hiệu của gian lận.
Những giao dịch này có thể bao gồm:
- Giao dịch liên quan đến các bên liên quan (công ty con, công ty mẹ, đối tác chiến lược) không rõ ràng hoặc không hợp lý.
- Giao dịch mua bán tài sản với giá trị bất thường hoặc không thực tế.
- Tạo nghiệp vụ ảo: Các hợp đồng mua bán, dịch vụ không thực tế hoặc không hoàn tất nhưng vẫn được ghi nhận vào sổ sách kế toán.
4. So sánh báo cáo tài chính với các chỉ số ngành
So sánh các chỉ tiêu tài chính của doanh nghiệp với các doanh nghiệp khác trong cùng ngành là một cách hiệu quả để phát hiện các dấu hiệu gian lận.
Nếu một doanh nghiệp có các chỉ số tài chính quá khác biệt so với các đối thủ trong ngành (ví dụ như doanh thu cao bất thường, lợi nhuận gộp cao, tỷ lệ nợ thấp), có thể cần phải xem xét kỹ lưỡng để tìm ra nguyên nhân.
5. Xem xét các tài khoản “dễ bị thao túng”
Một số tài khoản trong báo cáo tài chính dễ bị thao túng để che giấu gian lận. Các tài khoản này bao gồm:
- Hàng tồn kho: Nếu giá trị hàng tồn kho được ghi nhận quá cao, có thể là dấu hiệu của việc không ghi giảm giá trị hàng tồn kho đã hư hỏng hoặc lỗi thời.
- Công nợ phải thu: Việc không ghi nhận các khoản phải thu khó đòi hoặc trì hoãn việc trích lập dự phòng cho các khoản phải thu khó đòi có thể là dấu hiệu gian lận.
- Tài sản cố định: Các tài sản có thể không được ghi giảm giá trị khi xuống cấp hoặc không còn sử dụng được, dẫn đến việc tài sản được báo cáo quá cao.
6. Sử dụng phần mềm phân tích dữ liệu
Các phần mềm phân tích dữ liệu có thể giúp phát hiện các dấu hiệu bất thường trong báo cáo tài chính.
Phân tích bằng công cụ tự động giúp phát hiện các sai lệch trong con số, các giao dịch không hợp lý hoặc các mô hình dữ liệu không đồng nhất.
VI. LÀM SAO ĐỂ NGĂN CHẶN GIAN LẬN TRONG BÁO CÁO TÀI CHÍNH?
Để ngăn chặn gian lận trong báo cáo tài chính, doanh nghiệp cần thực hiện một số biện pháp quan trọng nhằm đảm bảo tính minh bạch và chính xác trong việc lập báo cáo tài chính. Cụ thể như sau:
1. Xây dựng hệ thống kiểm soát nội bộ mạnh mẽ
Một hệ thống kiểm soát nội bộ chặt chẽ là yếu tố then chốt để ngăn chặn gian lận tài chính.
Doanh nghiệp cần thiết lập các quy trình rõ ràng, phân công trách nhiệm cụ thể và tạo ra cơ chế giám sát liên tục đối với các giao dịch tài chính.
Việc phân tách nhiệm vụ, đảm bảo rằng không một cá nhân nào có thể thao túng các quy trình tài chính một cách độc lập, là yếu tố quan trọng trong việc giảm thiểu rủi ro gian lận.
Bên cạnh đó, cần có các quy trình phê duyệt và kiểm tra chéo để phát hiện sớm các bất thường.
2. Đảm bảo tính độc lập trong kiểm toán
Kiểm toán độc lập giúp đảm bảo rằng báo cáo tài chính được kiểm tra và đánh giá một cách khách quan, không bị ảnh hưởng bởi các yếu tố bên ngoài, đặc biệt là các xung đột lợi ích.
Doanh nghiệp cần lựa chọn các công ty kiểm toán uy tín và có kinh nghiệm, đồng thời đảm bảo rằng các kiểm toán viên không có mối quan hệ chặt chẽ với các bộ phận tài chính trong công ty.
Tính độc lập trong kiểm toán sẽ giúp phát hiện các sai sót, gian lận hoặc thao túng báo cáo tài chính kịp thời.
3. Giám sát và kiểm tra các giả định kế toán
Một trong những phương pháp gian lận phổ biến là thay đổi các giả định kế toán để “làm đẹp” báo cáo tài chính, như kéo dài thời gian khấu hao tài sản hoặc không lập các khoản dự phòng đầy đủ.
Do đó, doanh nghiệp cần có cơ chế giám sát chặt chẽ việc áp dụng các giả định kế toán.
Các giả định và phương pháp kế toán phải được kiểm tra định kỳ và đảm bảo tính hợp lý.
Đặc biệt, các thay đổi trong chính sách kế toán cần được công khai và giải thích rõ ràng trong phần thuyết minh báo cáo tài chính.
4. Đào tạo và nâng cao nhận thức cho nhân viên
Các nhân viên trong bộ phận tài chính và kế toán cần được đào tạo đầy đủ về các nguyên tắc kế toán, quy định pháp lý và đạo đức nghề nghiệp.
Doanh nghiệp cũng nên xây dựng một văn hóa doanh nghiệp lành mạnh, trong đó mọi cá nhân đều có trách nhiệm bảo vệ tính minh bạch và trung thực trong báo cáo tài chính.
Việc khuyến khích nhân viên báo cáo gian lận một cách ẩn danh cũng là một bước quan trọng để phát hiện và ngăn chặn gian lận kịp thời.
5. Sử dụng công nghệ để giám sát và phát hiện bất thường
Việc ứng dụng công nghệ trong quản lý tài chính giúp phát hiện sớm các dấu hiệu bất thường hoặc gian lận.
Các phần mềm kế toán hiện đại có thể tự động phân tích các giao dịch, so sánh các chỉ số tài chính với mức độ bình thường hoặc ngành nghề, từ đó dễ dàng nhận diện các hành vi bất thường.
Sử dụng công nghệ phân tích dữ liệu, học máy (machine learning) cũng có thể giúp doanh nghiệp dự đoán và phát hiện những dấu hiệu gian lận một cách hiệu quả hơn.
6. Thực hiện kiểm tra và giám sát thường xuyên
Việc kiểm tra thường xuyên các báo cáo tài chính không chỉ do kiểm toán viên thực hiện mà còn bởi các cơ quan kiểm soát nội bộ của công ty.
Cần thực hiện các cuộc kiểm tra đột xuất và kiểm tra lại các giao dịch lớn, các khoản chi tiêu bất thường hoặc không giải trình được.
Đây là biện pháp quan trọng để ngăn ngừa các hành vi gian lận, đồng thời giúp tạo dựng một môi trường tài chính minh bạch và trách nhiệm.
 Trên đây là một số trường hợp điển hình về gian lận doanh thu của doanh nghiệp trong báo cáo tài chính.
Nếu bạn có nhu cầu rà soát lại hoặc làm Báo cáo tài chính, vui lòng liên hệ với Tín Phát qua các thông tin bên dưới:
- Hotline: 0823 33 35 37
- Email:doitac@ketoantinphat.com
- Địa chỉ: VP3-05, Toà Nhà ST Moritz, 1014 Phạm Văn Đồng, Phường Hiệp Bình Chánh, Thành phố Thủ Đức, Thành phố Hồ Chí Minh, Việt Nam

