
 0823333537


 Đăng ký lịch hẹn



Trong bối cảnh chính sách thuế liêc tục cập nhật và thay đổi, thì việc đóng thuế của các HKD nhỏ lẻ đang là chủ đề được rất nhiều người quan tâm.
Nhất là khi quy định áp dụng kê khai với các hộ có doanh thu trên 1 tỷ đồng/ năm đang bắt đầu siết chặt lại.
Vậy các cá nhân, hộ kinh doanh buôn bán nhỏ lẻ tại nhà, cắt tóc hay gội đầu… có nhất thiết phải kê khai, nộp thuế hay đăng ký kinh doanh không?
Cùng Tín Phát làm rõ ngay qua bài viết này.
I. HỘ KINH DOANH (HKD) LÀ GÌ?
Theo Nghị định 01/2021/NĐ-CP, hộ kinh doanh cá thể là mô hình kinh doanh phổ biến cho cá nhân hoặc hộ gia đình có quy mô nhỏ, không cần hóa đơn VAT, tuy nhiên, chủ hộ phải chịu trách nhiệm vô hạn bằng toàn bộ tài sản của mình đối với các hoạt động kinh doanh của hộ.
 II. HKD NHỎ LẺ CÓ CẦN NỘP THUẾ
Việc hộ kinh doanh nhỏ lẻ có phải đóng thuế hay không còn phụ thuộc vào mức doanh thu hàng năm của họ sẽ như thế nào.
1. Trường hợp phải nộp thuế
Theo quy định, nếu hộ kinh doanh có doanh thu trên 100 triệu đồng/năm thì phải nộp thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN)
Mức thuế phải nộp được tính theo tỷ lệ phần trăm doanh thu tuỳ theo ngành nghề.
2. Trường hợp được miễn thuế
Nếu doanh thu của HKD dưới ngưỡng 100 triệu đồng/ năm (áp dụng đến hết ngày 31/12/2025), sẽ được miễn hoàn toàn 2 loại thuế GTGT và TNCN, không cần phải nộp hồ sơ kê khai thuế định kỳ.
– Mức ngưỡng miễn thuế này sẽ được điều chỉnh tăng lên 200 triệu đồng/ năm bắt đầu từ ngày 01/01/2026.
III. KINH DOANH NHỎ LẺ CÓ BẮT BUỘC PHẢI ĐĂNG KÝ KINH DOANH KHÔNG?
Không phải ai kinh doanh cũng bắt buộc phải đăng ký kinh doanh. Theo Nghị định 39/2007/NĐ-CP và hướng dẫn tại Nghị định 01/2021/NĐ-CP, một số ngành nghề nhỏ lẻ được miễn đăng ký kinh doanh, chủ yếu là các hoạt động mang tính chất tự phát, không cố định, hoặc không có địa điểm kinh doanh rõ ràng:
 Hộ gia đình sản xuất nông, lâm, ngư nghiệp, làm muối;
- Người bán hàng rong, quà vặt, buôn chuyến;
- Người kinh doanh lưu động;
- Người kinh doanh thời vụ;
- Người làm dịch vụ có thu nhập thấp.
– Nếu hoạt động kinh doanh có:
- Mặt bằng kinh doanh cố định ( dù là buôn bán tại nhà)
- Bán hàng, cung cấp sản phẩm hàng hoá, dịch vụ thường xuyên và có nguồn doanh thu ổn định.
- Hoặc hoạt động kinh doanh không thuộc trong các danh mục nêu trên thì bắt buộc phải đăng ký hộ kinh doanh để được pháp luật công nhận.
Ví dụ cụ thể:
– Bán phở, bánh mì, bún riêu, tiệm tạp hoá nhỏ…: có địa chỉ, tiếp khách tại chỗ, thu chi và mở bán hàng ngày.
IV. CÁCH TÍNH THUẾ HKD
1. Lệ phí (thuế) môn bài
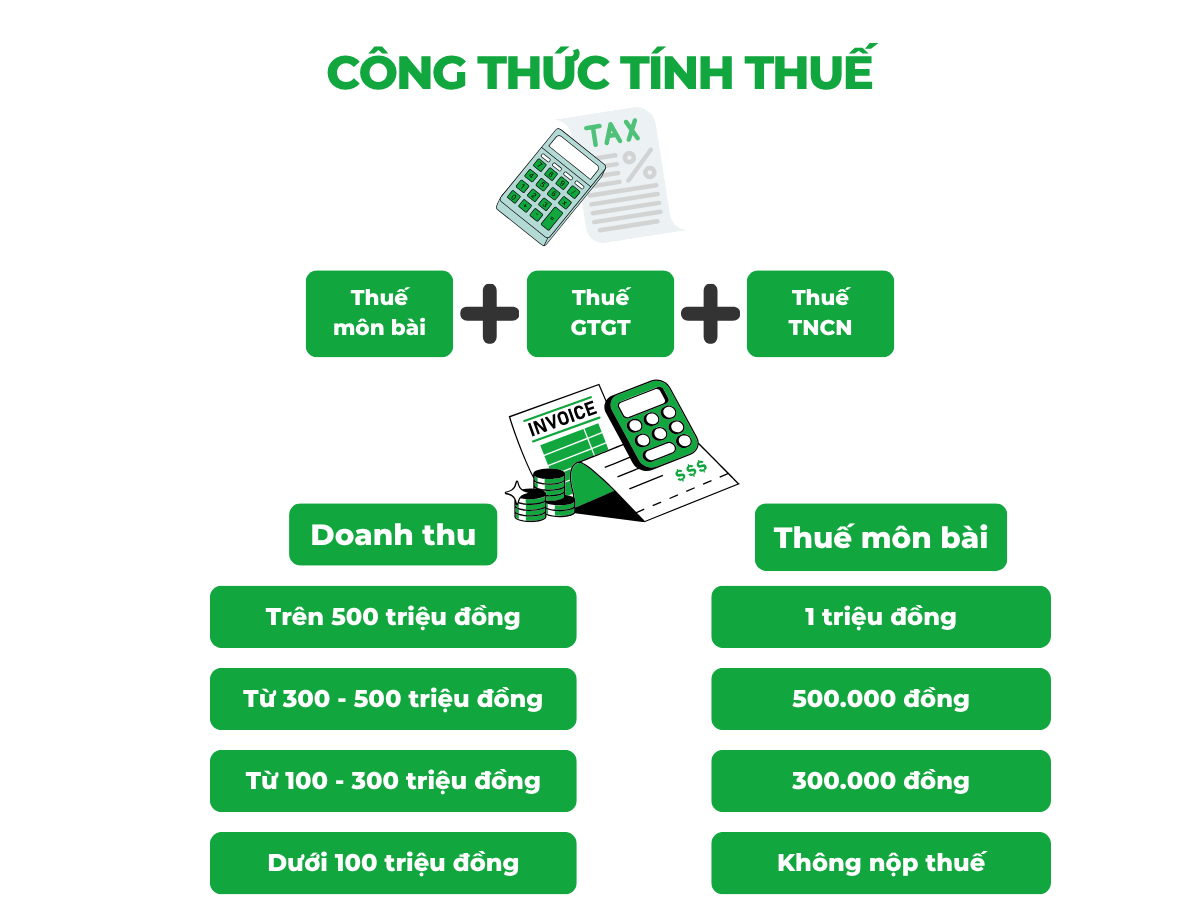
Theo Khoản 1 Điều 1 của Nghị định 22/2020/NĐ-CP, mức thu lệ phí môn bài đối với hộ kinh doanh cá thể được xác định dựa trên doanh thu bình quân hàng năm như sau:
- Doanh thu dưới 100 triệu đồng/năm: Miễn lệ phí môn bài cho các cá nhân, hộ gia đình kinh doanh không thường xuyên, không có địa điểm cố định, hoặc các hộ kinh doanh trong lĩnh vực sản xuất muối, nuôi trồng, đánh bắt thủy sản, và dịch vụ hậu cần nghề cá.
- Doanh thu từ 100 triệu đến 300 triệu/năm: 300.000 đồng/năm.
- Doanh thu từ 300 triệu đến 500 triệu/năm: 500.000 đồng/năm.
- Doanh thu trên 500 triệu/năm: 1.000.000 đồng/năm.
Hộ kinh doanh cá thể thành lập mới sau ngày 25/02/2020: Miễn lệ phí môn bài cho năm đầu tiên.
– Ví dụ 1: Hộ kinh doanh của ông Nguyễn Văn A được thành lập vào tháng 5/2023 (sau ngày 24/02/2020), nên ông A sẽ được miễn lệ phí môn bài cho năm 2023.
– Ví dụ 2: Trong năm 2024, nếu doanh thu của hộ kinh doanh của ông A đạt 250 triệu đồng, sẽ phải nộp lệ phí môn bài là 500.000 đồng/năm.
– Lưu ý: Thời điểm xác định doanh thu để tính thuế môn bài là từ tháng 1 của năm sau năm thành lập hộ kinh doanh. Hộ kinh doanh thành lập vào bất kỳ tháng nào, doanh thu tính từ đầu năm sau để xác định thuế môn bài.
 2. Cách tính thuế GTGT
Thuế GTGT đối với hộ kinh doanh được xác định dựa trên doanh thu thực tế của họ. Nếu doanh thu hàng năm dưới 100 triệu đồng, hộ kinh doanh sẽ không phải nộp thuế GTGT hay thuế TNCN.
Cách tính thuế GTGT như sau:
Số tiền thuế GTGT phải nộp = Doanh thu tính thuế GTGT x Tỷ lệ phần trăm thuế GTGT
– Ví dụ: Hộ kinh doanh của bà Trần Thị D áp dụng phương pháp thuế khoán. Trong năm 2024, bà D chỉ hoạt động 8 tháng với tổng doanh thu thực tế là 160 triệu đồng (trung bình 20 triệu đồng/tháng).
Doanh thu tính cho cả năm (12 tháng) ước tính là 240 triệu đồng, vượt mức 100 triệu đồng.Tuy nhiên, do bà D chỉ kinh doanh 8 tháng, thuế GTGT sẽ được tính trên doanh thu thực tế là 160 triệu đồng.
Giả sử tỷ lệ thuế GTGT cho ngành nghề của bà D là 5%, số thuế phải nộp sẽ được tính như sau:
Số tiền thuế GTGT phải nộp = 160.000.000 x 5% = 8.000.000 đồng.
3. Cách tính thuế TNCN
Đối với cá nhân nộp thuế khoán mà không đủ 12 tháng kinh doanh: doanh thu 100 triệu đồng/năm được tính cho 12 tháng. Nếu kinh doanh không trọn năm, thu nhập chịu thuế sẽ tính theo số tháng hoạt động.
Công thức tính thuế TNCN cho hộ kinh doanh sẽ như sau:
Số tiền thuế TNCN phải nộp = Doanh thu tính thuế TNCN x Tỷ lệ phần trăm thuế TNCN
Doanh thu tính thuế GTGT và TNDN gồm toàn bộ tiền bán hàng, gia công, hoa hồng và cung ứng dịch vụ trong kỳ.
Đối với hộ kinh doanh nộp thuế khoán dùng hóa đơn thuế, doanh thu tính thuế được xác định như sau.
Doanh thu tính thuế = Doanh thu khoán + Doanh thu từ hóa đơn
Nếu hộ kinh doanh cá thể không sử dụng hóa đơn của cơ quan thuế, doanh thu tính thuế sẽ chỉ là:
Doanh thu tính thuế = Doanh thu khoán
Hộ kinh doanh cá thể có thể phải nộp thêm thuế khác, các loại thuế gồm thuế bảo vệ môi trường và thuế tài nguyên.
Nếu kinh doanh mặt hàng chịu thuế, chủ hộ cần tuân thủ quy định pháp luật.
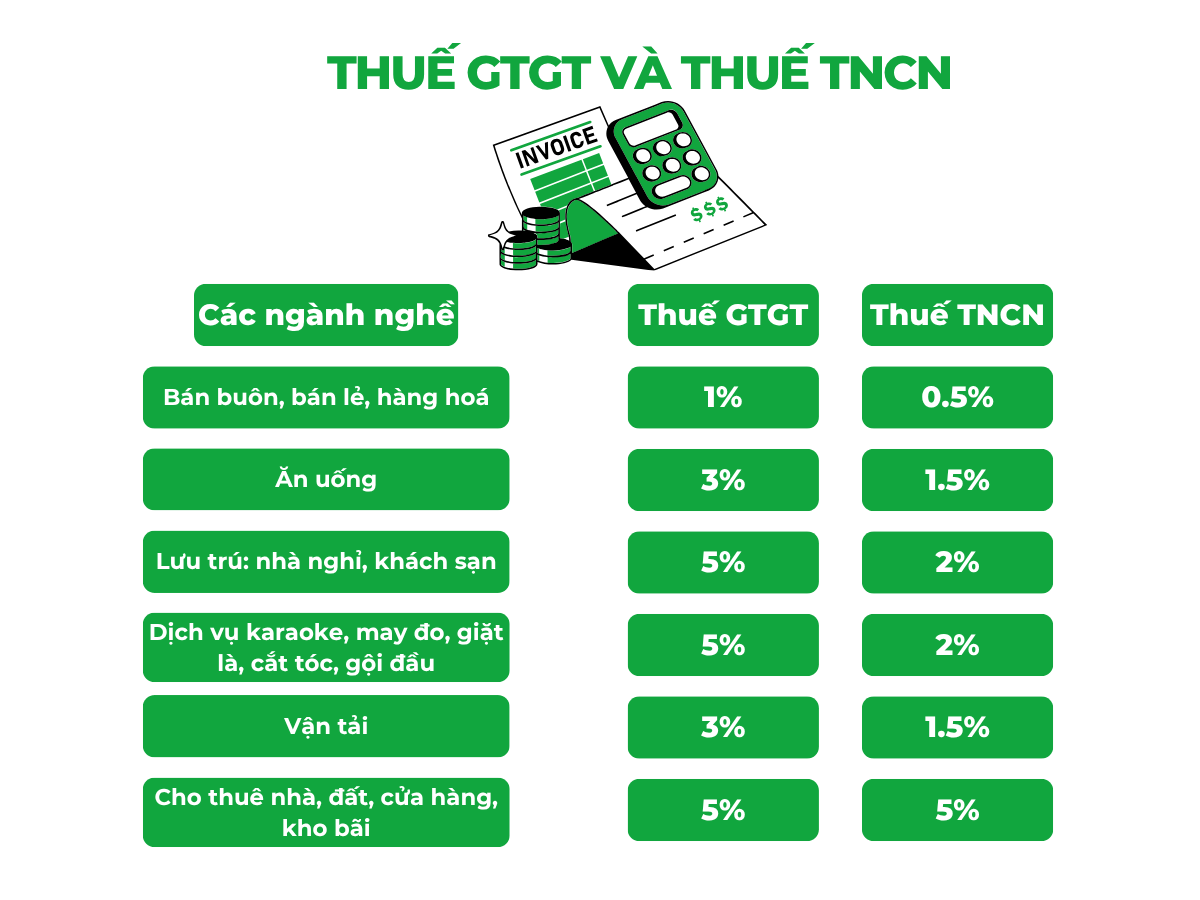
Trên đây là cách tính thuế cho hộ kinh doanh 2025. Tùy vào quy mô, ngành nghề và mức doanh thu, các phương pháp tính thuế sẽ có sự khác biệt, vì vậy cần nắm vững các yếu tố này là điều cần thiết để đảm bảo sự ổn định để không xảy ra sai sót.
Nếu bạn vẫn còn bối rối giữa thuế GTGT, thuế TNCN, thuế môn bài, hoặc bạn đang có ý định thay đổi loại hình của mình từ HKD sang công ty/ doanh nghiệp, sao không liên hệ ngay với chúng tôi qua:
- Hotline: 0823 33 35 37.
- Facebook: Kế Toán Tín Phát
- Email: doitac@ketoantinphat.com
Hoặc – Xem thêm bài viết về Chọn hộ kinh doanh hay công ty để đưa ra các quyết định thích hợp.
Chúng tôi, Tín Phát luôn ở đây – sẵn sàng giải đáp bất kỳ các vướng mắc của bạn dù bạn đang ở đâu, hay đang ở thời điểm nào.

