
 0823333537


 Đăng ký lịch hẹn



Thuế giá trị gia tăng (GTGT), hay còn gọi là Thuế VAT là loại thuế phổ biến mà mọi doanh nghiệp, hộ cá nhân kinh doanh cần theo dõi để kê khai nộp thuế theo đúng quy định hiện hành.
Vậy cụ thể thuế giá trị gia tăng là gì? Trong bài viết ngày hôm nay, Tín Phát xin được trình bày tới bạn đọc các nội dung tổng quan nhất về thuế giá trị gia tăng. Mời các bạn cùng theo dõi.
 I. THUẾ GTGT LÀ GÌ?
Thuế giá trị gia tăng (Thuế GTGT) là thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
Thuế GTGT còn được gọi với một cái tên khác là thuế VAT (Value-Added Tax).
Hiểu một cách đơn giản hơn, đây là loại thuế được tính cộng vào giá bán của các loại hàng hóa, dịch vụ trong đơn hàng và do người tiêu dùng thanh toán, chi trả khi sử dụng hàng hóa, dịch vụ đó.
II. ĐẶC ĐIỂM CỦA THUẾ GTGT
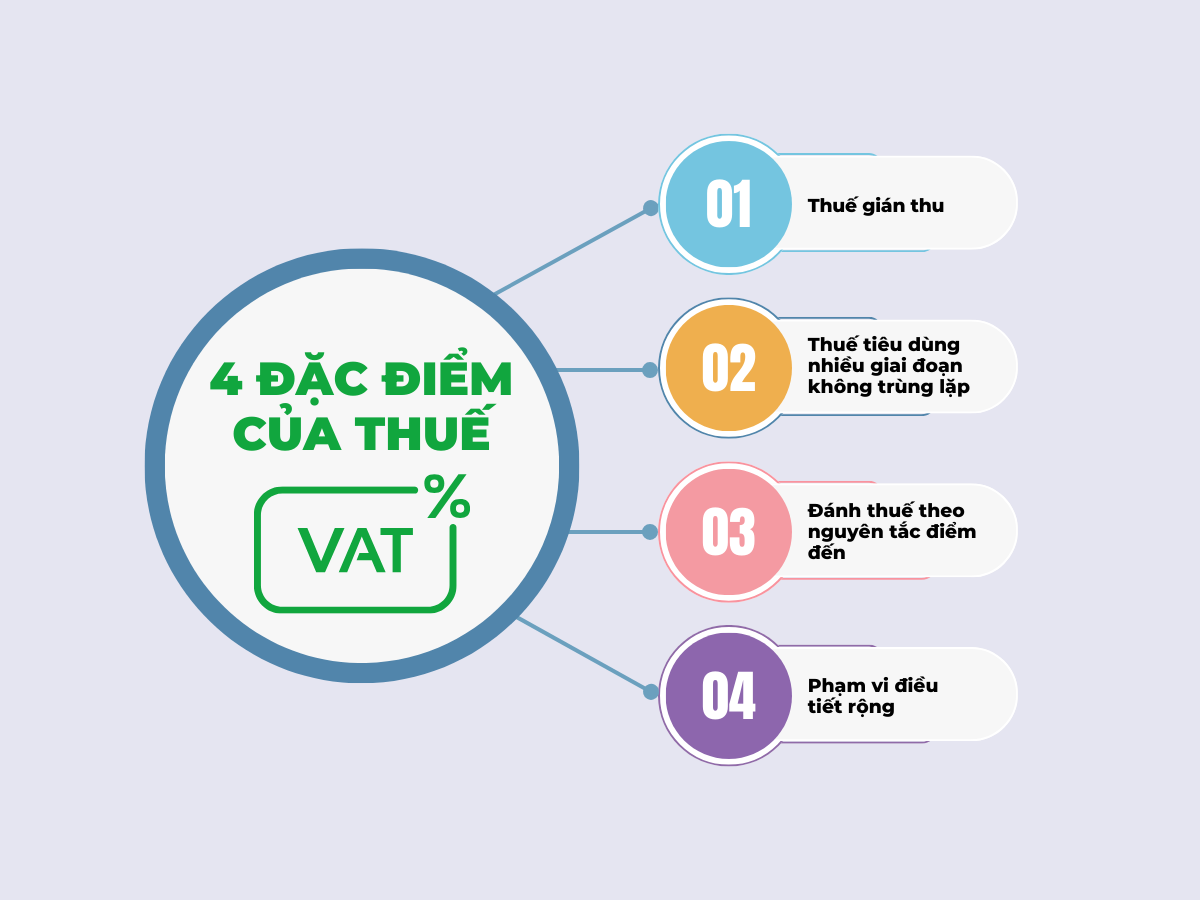
Thuế VAT có 4 đặc điểm quan trọng giúp phân biệt với các loại thuế khác như sau:
- Thuế GTGT là thuế gián thu: Thuế GTGT được người tiêu dùng cuối cùng chịu, nhưng doanh nghiệp sản xuất, kinh doanh sẽ nộp thay thông qua việc cộng thuế vào giá bán. Người tiêu dùng trả thuế khi mua hàng hóa, dịch vụ.
- Thuế GTGT là thuế tiêu dùng nhiều giai đoạn không trùng lặp: Thuế GTGT được tính ở mọi giai đoạn từ sản xuất, lưu thông đến tiêu dùng, nhưng chỉ áp dụng trên giá trị tăng thêm của từng giai đoạn, tránh tình trạng thuế chồng thuế. Tổng thuế GTGT qua các giai đoạn bằng thuế tính trên giá bán cuối cùng.
- Thuế GTGT được đánh thuế theo nguyên tắc điểm đến: Thuế GTGT áp dụng cho hàng hóa, dịch vụ phục vụ sản xuất, kinh doanh và tiêu dùng trong nước, bất kể nguồn gốc (nội địa hay nhập khẩu).
- Thuế GTGT có phạm vi điều tiết rộng: Thuế GTGT đánh vào hầu hết các loại hàng hóa, dịch vụ, trừ một số trường hợp được miễn thuế theo quy định.
III. VAI TRÒ CỦA THUẾ GTGT LÀ GÌ?
Thuế giá trị gia tăng (GTGT) không chỉ là nguồn thu quan trọng cho ngân sách nhà nước mà còn mang nhiều vai trò thiết yếu:
- Tăng thu ngân sách: Thuế GTGT chiếm khoảng 23–24,5% tổng thu thuế, góp phần điều tiết tiêu dùng, khuyến khích tiết kiệm và đảm bảo công bằng xã hội.
- Hỗ trợ doanh nghiệp và thúc đẩy lưu thông hàng hóa: Cơ chế khấu trừ thuế GTGT đầu vào và thuế suất ưu đãi giúp giảm giá thành sản phẩm, hỗ trợ mở rộng sản xuất – kinh doanh, đặc biệt trong lĩnh vực xuất khẩu và xây dựng.
- Khuyến khích xuất khẩu: Hàng hóa xuất khẩu được áp thuế suất 0% và hoàn thuế GTGT đầu vào, nâng cao năng lực cạnh tranh. Doanh nghiệp có tỷ lệ xuất khẩu cao còn được ưu đãi thêm về thuế thu nhập doanh nghiệp.
- Tăng tính minh bạch và hiệu quả quản lý: Việc kê khai, sử dụng hóa đơn và chứng từ GTGT giúp doanh nghiệp nâng cao tính minh bạch, cải thiện công tác kế toán và ngăn ngừa gian lận thuế.
 IV. CÁC ĐỐI TƯỢNG ÁP DỤNG THUẾ GTGT
1. Đối tượng chịu thuế GTGT
Theo Điều 4 Luật Thuế GTGT 2008, người nộp thuế GTGT bao gồm:
- Tổ chức, cá nhân sản xuất – kinh doanh hàng hóa, dịch vụ chịu thuế GTGT (gọi là cơ sở kinh doanh).
- Tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế GTGT (gọi là người nhập khẩu).
Mặc dù vậy, do thuế GTGT là thuế gián thu, người tiêu dùng cuối cùng mới là đối tượng chịu thuế thực tế, thông qua giá bán hàng hóa hoặc dịch vụ.
– Các mức thuế suất giá trị gia tăng hiện nay
Bên cạnh việc hiểu thuế giá trị gia tăng là gì, doanh nghiệp cũng cần biết về các mức thuế suất áp dụng.
Chiếu theo luật Thuế GTGT, hiện đang có 3 mức thuế suất bao gồm:
- 0%: Áp dụng cho hàng hóa, dịch vụ xuất khẩu, vận tải quốc tế.
- 5%: Áp dụng cho hàng hóa, dịch vụ thiết yếu như nước sạch, thuốc chữa bệnh, sản phẩm nông nghiệp.
- 10%: Áp dụng cho hầu hết các hàng hóa, dịch vụ còn lại.
–Lưu ý: Từ 01/07/2025 đến 31/12/2026, các mặt hàng, dịch vụ chịu thuế suất 10% được giảm 2% theo Nghị định 174/2025/NĐ-CP và Nghị quyết 204/2025/QH15.
2. Đối tượng không chịu thuế GTGT
Theo điều 5 Luật thuế GTGT số 48/2024/QH15 quy định đối tượng không chịu thuế giá trị gia tăng bao gồm:
- Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu.
- Thức ăn chăn nuôi theo quy định của pháp luật về chăn nuôi; thức ăn thủy sản theo quy định của pháp luật về thủy sản.
- Sản phẩm muối được sản xuất từ nước biển, muối mỏ tự nhiên, muối tinh, muối i-ốt mà thành phần chính là Na-tri-clo-rua (NaCl).
- Nhà ở thuộc tài sản công do Nhà nước bán cho người đang thuê.
- Tưới, tiêu nước; cày, bừa đất; nạo vét kênh, mương nội đồng phục vụ sản xuất nông nghiệp; dịch vụ thu hoạch sản phẩm nông nghiệp.
- Chuyển quyền sử dụng đất.
- ……
Và một số đối tượng khác không chịu thuế giá trị gia tăng được quy định theo pháp luật
– Xem thêm bài viết về 26 đối tượng không phải chịu thuế GTGT để cập nhật các quy định mới nhất.
3. Đối tượng không phải tính thuế GTGT
Theo quy định tại Khoản 1 Điều 6 và khoản 1 Điều 9 Nghị định 181/2025/NĐ-CP, các trường hợp không phải tính thuế GTGT bao gồm:
- Hàng hóa, dịch vụ sử dụng để tiếp tục quá trình sản xuất, kinh doanh của cơ sở kinh doanh như hàng hóa được xuất để chuyển kho nội bộ, xuất vật tư, bán thành phẩm, để tiếp tục quá trình sản xuất, kinh doanh trong một cơ sở kinh doanh.
- Hàng hóa, dịch vụ do cơ sở kinh doanh xuất hoặc cung cấp sử dụng phục vụ hoạt động sản xuất, kinh doanh (bao gồm cả tài sản cố định do cơ sở kinh doanh tự xây dựng, tự sản xuất)
- Tài sản điều chuyển giữa các đơn vị thành viên hạch toán phụ thuộc trong cơ sở kinh doanh; tài sản điều chuyển khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp; tài sản cố định đang sử dụng, đã thực hiện trích khấu hao khi điều chuyển theo giá trị ghi trên sổ sách kế toán giữa cơ sở kinh doanh và các đơn vị thành viên do một cơ sở kinh doanh sở hữu 100% vốn hoặc giữa các đơn vị thành viên do một cơ sở kinh doanh sở hữu 100% vốn để phục vụ cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng; tài sản góp vốn vào doanh nghiệp.
- Cơ sở kinh doanh có tài sản điều chuyển phải có lệnh điều chuyển tài sản, kèm theo bộ hồ sơ nguồn gốc tài sản.
- Tài sản góp vốn vào doanh nghiệp phải có: biên bản góp vốn sản xuất kinh doanh, hợp đồng liên doanh, liên kết; biên bản định giá tài sản của Hội đồng giao nhận vốn góp của các bên góp vốn (hoặc văn bản định giá của tổ chức có chức năng định giá theo quy định của pháp luật), kèm theo bộ hồ sơ về nguồn gốc tài sản
- Doanh thu hàng hóa, dịch vụ nhận bán đại lý và doanh thu hoa hồng được hưởng từ hoạt động đại lý bán đúng giá quy định của bên giao đại lý hưởng hoa hồng của dịch vụ: bưu chính, viễn thông, bán vé xổ số, vé máy bay, ô tô, tàu hỏa, tàu thủy; đại lý vận tải quốc tế; đại lý của các dịch vụ ngành hàng không, hàng hải mà được áp dụng thuế suất thuế giá trị gia tăng 0%; đại lý bán bảo hiểm.
- Doanh thu hàng hóa, dịch vụ và doanh thu hoa hồng đại lý được hưởng từ hoạt động đại lý bán hàng hóa, dịch vụ thuộc diện không chịu thuế giá trị gia tăng.
V. CÁCH TÍNH THUẾ GTGT
Thuế GTGT được tính theo hai phương pháp chính: phương pháp khấu trừ và phương pháp trực tiếp, tùy thuộc vào đối tượng áp dụng và điều kiện của doanh nghiệp.
1. Tính thuế GTGT theo phương pháp khấu trừ
Phương pháp khấu trừ áp dụng cho doanh nghiệp, tổ chức kinh doanh có đầy đủ hóa đơn, chứng từ theo quy định và thực hiện kê khai thuế theo phương pháp này.
Công thức tính thuế GTGT phải nộp theo phương pháp khấu trừ: Số thuế GTGT phải nộp = Số thuế GTGT đầu ra − Số thuế GTGT đầu vào được khấu trừ
– Trong đó:
- Số thuế giá trị gia tăng đầu ra bằng tổng số thuế giá trị gia tăng của hàng hóa, dịch vụ bán ra ghi trên hóa đơn giá trị gia tăng.
Thuế GTGT đầu ra = Giá tính thuế của hàng hóa, dịch vụ chịu thuế × Thuế suất GTGT
- Số thuế giá trị gia tăng đầu vào được khấu trừ bằng tổng số thuế giá trị gia tăng ghi trên hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ, chứng từ nộp thuế giá trị gia tăng của hàng hóa nhập khẩu hoặc chứng từ nộp thuế đối với trường hợp mua dịch vụ và đáp ứng điều kiện khấu trừ
2. Tính thuế GTGT theo phương pháp trực tiếp
Phương pháp trực tiếp áp dụng cho cá nhân, hộ kinh doanh nhỏ lẻ hoặc doanh nghiệp không đáp ứng điều kiện kê khai thuế theo phương pháp khấu trừ.
Công thức tính thuế GTGT theo phương pháp trực tiếp: Số thuế GTGT phải nộp = Doanh thu X Tỷ lệ %
– Trong đó:
- Doanh thu để tính thuế GTGT: là tổng số tiền bán hàng hóa, dịch vụ ghi trên hóa đơn bán hàng, bao gồm các khoản phụ thu và phí thu thêm mà cơ sở kinh doanh được hưởng.
- Tỷ lệ % thuế GTGT được quy định tùy theo ngành nghề kinh doanh, thường dao động từ 1% đến 5%.
|
Tỷ lệ % |
Nội dung |
|
1% |
Phân phối, cung cấp hàng hóa |
|
5% |
-Dịch vụ – Xây dựng không bao thầu nguyên vật liệu |
|
3% |
– Sản xuất – Vận tải – Dịch vụ có gắn với hàng hóa – Xây dựng có bao thầu nguyên vật liệu |
|
2% |
Hoạt động kinh doanh khác |
 Trên đây Kế Toán Tín Phát đã cung cấp thông tin về “Thuế giá trị gia tăng là gì?“. Hy vọng những thông tin trên hữu ích với quý bạn đọc.
Nếu còn câu hỏi khác cần được tư vấn, hỗ trợ vui lòng liên hệ với chúng tôi qua:
- Hotline: 0823 33 35 37 đội ngũ của chúng tôi sẽ giải đáp nhanh chóng và chi tiết nhất.
 Emai: doitac@ketoantinphat.com
- Website: ketoantinphat.com
- Facebook: Kế Toán Tín Phát

