
 0823333537


 Đăng ký lịch hẹn



Những đối tượng chịu thuế suất 5% bao gồm những loại nào? Điều kiện để áp dụng cho đối tượng chịu thuế GTGT 5% là gì?
Nội dung bài viết dưới đây mà Kế Toán Tín Phát chia sẻ dưới đây sẽ có đầy đủ những thông tin mà bạn cần biết.
I. QUY ĐỊNH VỀ CÁC MỨC THUẾ SUẤT GTGT
Căn cứ quy định tại Luật Thuế giá trị gia tăng 2008 thì có thể hiểu thuế GTGT là thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
Căn cứ tính thuế GTGT là giá tính thuế và thuế suất. Trong đó, thuế suất thuế GTGT sẽ có các mức 0%, 5% hoặc 10% tương ứng với các loại hàng hóa, dịch vụ khác nhau theo quy định của Luật Thuế giá trị gia tăng 2008 và các quy định pháp luật khác sửa đổi, bổ sung, hướng dẫn liên quan.
 II. QUY ĐỊNH ĐỐI TƯỢNG CHỊU THUẾ SUẤT THUẾ GIÁ TRỊ GIA TĂNG 5% (VAT 5%)
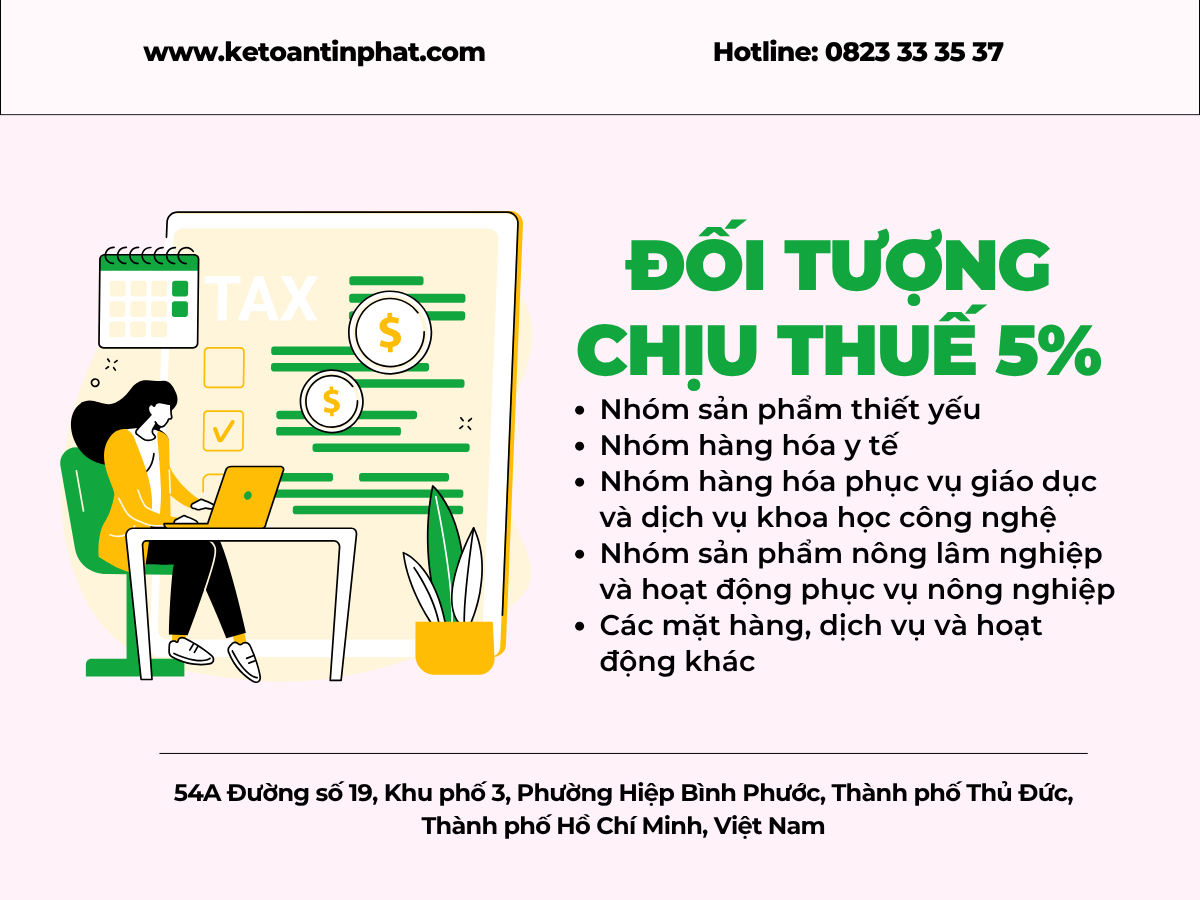
1. Đối tượng, các mặt hàng chịu thuế suất 5% – VAT 5%
1.1. Nhóm sản phẩm thiết yếu
- Sản xuất nước dùng để sản xuất, sinh hoạt ngoại trừ nước đóng bình, đóng chai, nước giải khát;
- Đường và các phụ phẩm thu được khi sản xuất đường như bã mùn, rỉ đường, bã mía.
1.2. Nhóm sản phẩm nông lâm nghiệp và hoạt động phục vụ nông nghiệp
- Thuốc bảo vệ thực vật, chất kích thích tăng trưởng cho cây trồng, vật nuôi;
- Hoạt động nạo vét, đào đắp kênh mương, ao hồ cho hoạt động nông nghiệp (trừ hoạt động nạo vét kênh mương nội đồng);
- Hoạt động nuôi, chăm sóc, phòng sâu bệnh cho cây trồng;
- Hoạt động sơ chế và bảo quản nông sản (ướp muối, phơi, bảo quản lạnh, sấy khô, xay xát, bóc vỏ, cắt, tách hạt, phương pháp bảo quản thông thường khác);
- Thực phẩm tươi sống chưa được làm chín hay tẩm ướp mà chỉ qua sơ chế dưới dạng làm sạch, bóc vỏ, cắt, đông lạnh, phơi khô;
- Lâm sản chưa qua chế biến thuộc các nhóm sau: Cây làm thuốc, nhựa cây, song, mây, hoa, tre, lá, nứa, rễ, luồng, mộc nhĩ, nấm…;
- Lưới, sợi đan lưới đánh cá, nhựa thông được sơ chế, các loại mủ cao su được sơ chế;
- Sản phẩm thủ công nghiệp dùng nguyên liệu tận dụng từ nông nghiệp; giấy in báo; bông sơ chế; đũa luồng, đũa tre; nón lá, chổi tre, nứa, trúc, rèm mành bằng tre; xơ dừa, dây làm từ tre nứa, dây thừng, chổi chít; sợi đay, thảm đay, thảm xơ dừa, bao đay, chiếu cói;
- Sản phẩm thủy hải sản, chăn nuôi, trồng trọt chưa qua chế biến hoặc chỉ qua sơ chế, bảo quản thông thường ở khâu kinh doanh thương mại. Lưu ý, khi doanh nghiệp hoặc hợp tác xã nộp thuế GTGT theo phương pháp khấu trừ bán cho cá nhân, hộ kinh doanh thì chịu thu 5%, trường hợp đối tượng mua hàng là doanh nghiệp/hợp tác xã thì không phải kê khai nộp thuế, cụ thể:
– Các phương pháp sơ chế, bao gồm: Ngâm lưu huỳnh hoặc các hóa chất bảo quản khác, làm sạch, dùng hóa chất tránh thối hỏng, phơi, bảo quản bằng sunfurơ, sấy khô, bảo quản đông lạnh/ướp lạnh, bóc vỏ, ướp muối, xát vỏ, cắt, bỏ hạt, tách cọng và các phương pháp thông thường khác;
– Phân biệt thuế suất bán ra ở khâu thương mại:
– Đối với trường hợp đơn vị là hợp tác xã, doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ bán các đối tượng sản phẩm trên cho doanh nghiệp, hợp tác xã thì không phải kê khai tính nộp thuế GTGT;
– Đơn vị tính và nộp thuế GTGT theo phương pháp trực tiếp khi bán các đối tượng sản phẩm trên ở khâu kinh doanh thương mại thì kê khai và tính nộp thuế GTGT 1% theo doanh thu.
– Ví dụ:
Trong kỳ kê khai, công ty TNHH Thực Phẩm Xanh bán ra 1.000.000đ nghệ nguyên củ cho hộ kinh doanh Sáu Món và 5.000.000đ ớt nguyên quả phơi khô cho công ty TNHH Tương Ớt Trung Thành.
Khi đó:
- Nếu công ty TNHH Thực Phẩm Xanh tính và nộp thuế GTGT theo phương pháp khấu trừ: Khi lập tờ khai thuế GTGT, công ty TNHH Thực Phẩm Xanh phải kê khai 1.000.000đ giá trị hàng bán cho hộ kinh doanh Sáu Món với thuế suất thuế GTGT là 5%; giá trị hàng bán cho công ty TNHH Tương Ớt Trung Thành là 5.000.000đ thì công ty TNHH Thực Phẩm Xanh không phải kê khai tính nộp thuế GTGT;
- Nếu Công ty TNHH Thực Phẩm Xanh tính và nộp thuế GTGT theo phương pháp trực tiếp: Khi lập tờ khai thuế GTGT, công ty TNHH Thực Phẩm Xanh phải kê khai, tính nộp thuế GTGT 1% đối với doanh thu bán cho hộ kinh doanh Sáu Món; giá trị hàng bán cho Công ty TNHH Tương Ớt Trung Thành là 5.000.000đ thì công ty TNHH Thực Phẩm Xanh không phải kê khai tính nộp thuế GTGT.
1.3. Nhóm hàng hóa y tế
- Máy chiếu chụp y tế; công cụ phục vụ mổ và điều trị vết thương, xe cứu thương; đồng hồ đo chỉ số tim mạch – huyết áp, công cụ truyền máu; bơm kim tiêm; công cụ phòng tránh thai và các công cụ khác theo xác nhận của Bộ Y tế;
- Hóa chất, vật tư dùng để diệt khuẩn, xét nghiệm; băng, bông, gạc y tế; đồ bảo hộ y tế (mũ, quần áo, khẩu trang, săng mổ, bao tay, bao chi dưới, bao giày, khăn, găng tay chuyên dùng cho y tế);
- Thuốc phòng chữa bệnh, bao gồm: thuốc thành phẩm, nguyên liệu làm thuốc (trừ thực phẩm chức năng); vắc-xin; sinh phẩm y tế, nước cất để pha chế thuốc tiêm, dịch truyền.
1.4. Nhóm hàng hóa phục vụ giáo dục và dịch vụ khoa học công nghệ
- Dụng cụ giáo dục như: dụng cụ thí nghiệm, nghiên cứu, giảng dạy; compa; hình vẽ, bảng phấn, mô hình, thước kẻ…;
- Sách (trừ sách giáo khoa, sách chuyên ngành, pháp luật, khoa học kỹ thuật, sách in chữ dân tộc ít người, ấn phẩm tuyên truyền cổ động… thuộc đối tượng không chịu thuế được quy định chi tiết tại Khoản 15 Điều 4 Thông tư 219/2013/TT-BTC);
- Đồ chơi cho thiếu nhi;
- Dịch vụ hỗ trợ cho hoạt động phát triển khoa học công nghệ, nghiên cứu khoa học; hoạt động về thông tin, ứng dụng, phổ biến, bồi dưỡng, đào tạo, tư vấn thành tựu khoa học công nghệ theo hợp đồng quy định tại Luật Khoa học công nghệ; các hoạt động liên quan đến sở hữu trí tuệ; chuyển giao công nghệ, tiêu chuẩn, quy chuẩn kỹ thuật, đo lường, chất lượng sản phẩm, hàng hóa, an toàn bức xạ, hạt nhân và năng lượng nguyên tử.
1.5. Các mặt hàng, dịch vụ và hoạt động khác
- Sản xuất, nhập khẩu, chiếu phim (trừ bản tin chuyên ngành, nội dung chính trị, nội dung tuyên truyền cổ động, nghiên cứu lý luận của Đảng và Nhà nước);
- Dịch vụ thể dục thể thao, văn hóa, triển lãm, biểu diễn nghệ thuật có giấy phép của nhà nước (trừ cho thuê gian hàng, sân bãi, bán hàng);
- Cho thuê mua, cho thuê, bán nhà ở xã hội theo Luật Nhà ở.
2. Điều kiện chịu thuế suất thuế GTGT 5% (VAT 5%)
Một số hàng hóa khi xuất hóa đơn bán ra 5% cần thỏa mãn các điều kiện quy định về ngành nghề kinh doanh, cụ thể như sau:
- Đối với hàng hóa, máy móc thiết bị, dụng cụ y tế, để được hưởng mức thuế suất thuế GTGT 5%, đơn vị cần có giấy chứng nhận đăng ký lưu hành hoặc giấy phép nhập khẩu hoặc phiếu tiếp nhận hồ sơ công bố tiêu chuẩn;
- Đối với vật tư y tế, để được hưởng mức thuế suất thuế GTGT 5%, đơn vị phải được cấp phép nhập khẩu hoặc có số lưu hành; có kèm theo nhãn phụ hoặc có nhãn đầy đủ thông tin; có sách hướng dẫn sửa chữa bảo dưỡng (trừ vật tư y tế sử dụng 1 lần); có hướng dẫn sử dụng viết bằng tiếng Việt;
- Thực phẩm tươi sống cần tuân thủ các biện pháp bảo đảm an toàn thực phẩm, có thể truy xuất nguồn gốc, có chứng nhận vệ sinh thú y (thực phẩm có nguồn gốc động vật);
- Thuốc phòng trừ sâu bệnh, thuốc bảo vệ thực vật theo Danh mục thuốc bảo vệ thực vật do Bộ Nông nghiệp và Phát triển nông thôn ban hành.
III. MỘT SỐ LƯU Ý VỀ THUẾ SUẤT GTGT 5%
Để xác định chính xác các mặt hàng nào chịu thuế suất thuế GTGT 5%, ngoài yếu tố tên hàng hóa, đơn vị kinh doanh cần đáp ứng điều kiện theo quy định:
1. Về giấy tờ, chứng từ
- Thiết bị y tế: cần có giấy phép nhập khẩu hoặc số đăng ký lưu hành còn hiệu lực.
- Vật tư y tế: cần có nhãn phụ, hướng dẫn sử dụng bằng tiếng Việt, chứng nhận vệ sinh y tế.
- Thực phẩm tươi sống: yêu cầu có thể truy xuất nguồn gốc, đảm bảo vệ sinh thú y.
2. Về đối tượng mua bán
- Doanh nghiệp nộp thuế theo phương pháp khấu trừ chỉ tính 5% khi bán cho cá nhân hoặc hộ kinh doanh.
- Nếu bán cho doanh nghiệp khác, sản phẩm đó được coi là thuộc diện không phải kê khai nộp thuế GTGT.
3. Những điều cần chú ý
- Không nên nhầm lẫn giữa hàng hóa chịu thuế 5% và hàng hóa không chịu thuế (được quy định tại Điều 4 Thông tư 219/2013/TT-BTC).
- Cần căn cứ vào mã ngành nghề đăng ký kinh doanh, hóa đơn chứng từ, loại sản phẩm để xác định đúng thuế suất.
- Mọi hành vi kê khai sai có thể bị truy thu thuế, xử phạt vi phạm hành chính theo quy định tại Luật Quản lý thuế.
 Việc xác định đúng các mặt hàng nào chịu thuế suất thuế GTGT 5% là rất quan trọng đối với doanh nghiệp, hợp tác xã và hộ kinh doanh để thực hiện nghĩa vụ thuế chính xác, tránh rủi ro pháp lý.
Với tính chất đặc thù, mỗi nhóm hàng hóa, dịch vụ đều có quy định riêng và điều kiện kèm theo.
Nếu bạn cần tư vấn chuyên sâu về thuế doanh nghiệp hoặc các vấn đề liên quan, vui lòng liên hệ với Kế Toán Tín Phát thông qua:
- Hotline: 0823 33 35 37
- Email: doitac@ketoantinphat.com
- Địa chỉ: VP3-05, Toà Nhà ST Moritz, 1014 Phạm Văn Đồng, Phường Hiệp Bình Chánh, Thành phố Thủ Đức, Thành phố Hồ Chí Minh, Việt Nam

