
 0823333537


 Đăng ký lịch hẹn



Thuế là một khoản thu cố định mang tính chất bắt buộc của Nhà nước đối với doanh nghiệp, tổ chức có hoạt động kinh doanh.
Vậy thuế suất là gì? Nội dung bài viết mà Kế Toán Tín Phát chia sẻ dưới đây sẽ giải thích cho bạn về khái niệm thuế suất và phân loại những loại thuế suất hiện nay.
I. THUẾ SUẤT LÀ GÌ
Thuế suất được là mức thuế cần phải nộp trên đơn vị xác định giá trị của mức thuế phải đóng đối với một đối tượng phải chịu thuế.
Thuế suất được thể hiện qua tỷ lệ %, tùy vào điều kiện của những loại chủ thể hoặc điều kiện liên quan để đánh giá, mức thuế suất sẽ được áp dụng khác nhau.
Hiện nay, thuế suất được chia làm 2 loại như sau
 Thuế suất tỉ lệ: Xác định mức thuế suất phải thu dựa trên tỉ lệ phần trăm của đối tượng tính thuế. Ví dụ: mức thuế suất GTGT là 0%, 5%, 10% được quy đổi thành tiền.
- Thuế suất cố định: Xác định mức thuế suất cố định phải thu dựa trên số thu cụ thể. Ví dụ: mức thu thuế của một hộ kinh doanh cá thể được quy định bằng % nhất định theo tháng, quý hoặc năm.
 II. CÁC LOẠI THUẾ SUẤT HIỆN NAY TẠI VIỆT NAM
Mỗi loại thuế đều có quy định về thuế suất khác nhau, chính vì vậy mà các loại thuế suất sẽ tương ứng với các loại thuế.
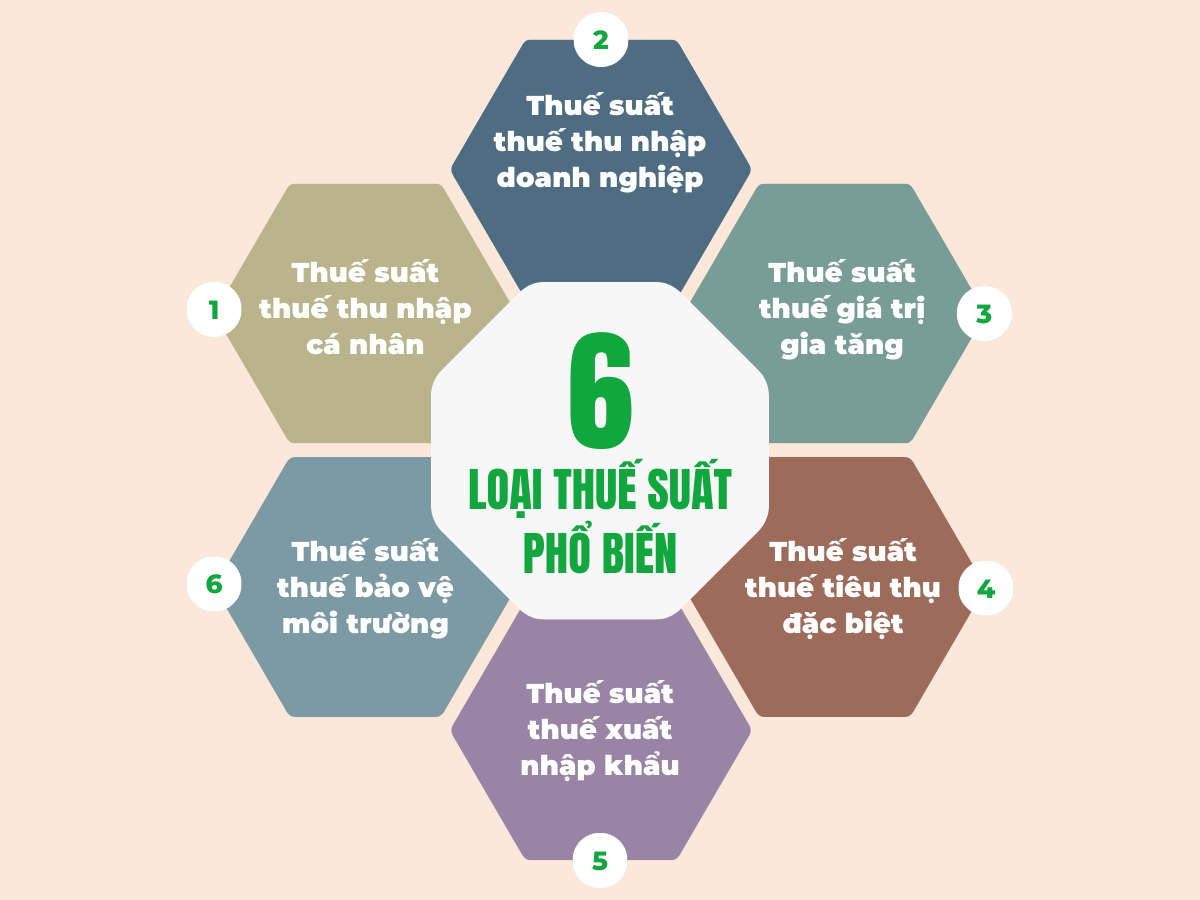
Đến nay, có 6 loại thuế suất được sử dụng phổ biến tại Việt Nam bao gồm:
1. Thuế suất thuế thu nhập cá nhân
Thuế suất thuế thu nhập cá nhân áp dụng đối với thu nhập từ tiền lương, tiền công theo theo biểu thuế lũy tiến từng phần.
Thuế suất lũy tiến từng phần là biểu thuế bao gồm nhiều bậc ứng với mỗi bậc là một ứng thuế suất tương đương và thuế suất sẽ tăng dần theo từng bậc, tức là thu nhập càng cao thì mức thuế suất càng cao.
Dưới đây là bảng biểu thuế suất theo từng phần áp dụng cho thu nhập từ tiền lương, tiền công:
|
Bậc thuế |
Phần thu nhập tính thuế/năm (triệu đồng) |
Phần thu nhập tính thuế/tháng (triệu đồng) |
Thuế suất (%) |
|
1 |
Đến 60 |
Đến 5 |
5 |
|
2 |
Trên 60 đến 120 |
Trên 5 đến 10 |
10 |
|
3 |
Trên 120 đến 216 |
Trên 10 đến 18 |
15 |
|
4 |
Trên 216 đến 384 |
Trên 18 đến 32 |
20 |
|
5 |
Trên 384 đến 624 |
Trên 32 đến 52 |
25 |
|
6 |
Trên 624 đến 960 |
Trên 52 đến 80 |
30 |
|
7 |
Trên 960 |
Trên 80 |
35 |
2. Thuế suất thuế thu nhập doanh nghiệp
Thuế suất thuế thu nhập doanh nghiệp là loại thuế đánh vào thu nhập chịu thuế từ hoạt động kinh doanh của doanh nghiệp, tổ chức.
Mức thuế suất cho thuế thu nhập doanh nghiệp sẽ được Nhà nước thay đổi và điều chỉnh vào mỗi năm. Từ năm 2016 – 2019, mức thuế suất doanh nghiệp phải đóng là 20% doanh thu phải chịu thuế.
Riêng năm 2020, do tình hình kinh tế bị ảnh hưởng nặng nề bởi dịch Covid nên có sự thay đổi về mức thuế suất mà doanh nghiệp cần phải nộp.
Theo đó, năm 2020 những doanh nghiệp nào có doanh thu dưới 200 tỷ thì sẽ được giảm 30% số thuế suất phải nộp vào ngân sách nhà nước.
– Lưu ý: Quy định trên chỉ áp dụng đối với một số doanh nghiệp hoạt động tại lĩnh vực như cơ khí, khai thác mỏ,…
3. Thuế suất thuế giá trị gia tăng
Thuế suất thuế giá trị gia tăng là loại thuế áp dụng cho tất cả những hàng hóa, dịch vụ chịu thuế phát sinh trong quá trình sản xuất, lưu thông đến tay người tiêu dùng được quy định tại Luật Thuế giá trị gia tăng năm 2008.
Theo đó, có 3 mức thuế suất áp dụng trong thuế GTGT đối với hàng hóa, dịch vụ chịu thuế là:
- 0%: Áp dụng cho nhóm sản xuất, xuất khẩu ra thị trường quốc tế, vận tải quốc tế,…
- 5%: Áp dụng cho nhóm sản phẩm, hàng hóa, nhu yếu phẩm quan trọng như nước sạch, nông sản, thủy sản,…
- 10%: Áp dụng với đa số nhóm các sản phẩm, hàng hóa, dịch vụ,…
4. Thuế suất thuế tiêu thụ đặc biệt
Thuế suất thuế tiêu thụ đặc biệt là mức thuế suất tương đối, được xác định bằng tỷ lệ % trên đơn vị tương đối của chủ thể chịu thuế.
Biểu thuế suất của thuế tiêu thụ đặc biệt được quy định như sau:
|
STT |
Hàng hóa, dịch vụ |
Thuế suất (%) |
|
I |
Hàng hóa |
|
|
1 |
Thuốc lá điếu, xì gà và các chế phẩm khác từ cây thuốc lá |
|
|
|
Từ ngày 01 tháng 01 năm 2016 đến hết ngày 31 tháng 12 năm 2018 |
70 |
|
|
Từ ngày 01 tháng 01 năm 2019 |
75 |
|
2 |
Rượu |
|
|
|
a) Rượu từ 20 độ trở lên |
|
|
|
Từ ngày 01 tháng 01 năm 2016 đến hết ngày 31 tháng 12 năm 2016 |
55 |
|
|
Từ ngày 01 tháng 01 năm 2017 đến hết ngày 31 tháng 12 năm 2017 |
60 |
|
|
Từ ngày 01 tháng 01 năm 2018 |
65 |
|
|
b) Rượu dưới 20 độ |
|
|
|
Từ ngày 01 tháng 01 năm 2016 đến hết ngày 31 tháng 12 năm 2017 |
30 |
|
|
Từ ngày 01 tháng 01 năm 2018 |
35 |
|
3 |
Bia |
|
|
|
Từ ngày 01 tháng 01 năm 2016 đến hết ngày 31 tháng 12 năm 2016 |
55 |
|
|
Từ ngày 01 tháng 01 năm 2017 đến hết ngày 31 tháng 12 năm 2017 |
60 |
|
|
Từ ngày 01 tháng 01 năm 2018 |
65 |
|
4 |
Xe ô tô dưới 24 chỗ |
|
|
|
a) Xe ô tô chở người từ 9 chỗ trở xuống, trừ loại quy định tại các Điểm 4đ, 4e và 4g của Biểu thuế quy định tại Điều này |
|
|
|
– Loại có dung tích xi lanh từ 1.500 cm3 trở xuống |
|
|
|
+ Từ ngày 01 tháng 7 năm 2016 đến hết ngày 31 tháng 12 năm 2017 |
40 |
|
|
+ Từ ngày 01 tháng 01 năm 2018 |
35 |
|
|
– Loại có dung tích xi lanh trên 1.500 cm3 đến 2.000 cm3 |
|
|
|
+ Từ ngày 01 tháng 7 năm 2016 đến hết ngày 31 tháng 12 năm 2017 |
45 |
|
|
+ Từ ngày 01 tháng 01 năm 2018 |
40 |
|
|
– Loại có dung tích xi lanh trên 2.000 cm3 đến 2.500 cm3 |
50 |
|
|
– Loại có dung tích xi lanh trên 2.500 cm3 đến 3.000 cm3 |
|
|
|
+ Từ ngày 01 tháng 07 năm 2016 đến hết ngày 31 tháng 12 năm 2017 |
55 |
|
|
+ Từ ngày 01 tháng 01 năm 2018 |
60 |
|
|
– Loại có dung tích xi lanh trên 3.000 cm3 đến 4.000 cm3 |
90 |
|
|
– Loại có dung tích xi lanh trên 4.000 cm3 đến 5.000 cm3 |
110 |
|
|
– Loại có dung tích xi lanh trên 5.000 cm3 đến 6.000 cm3 |
130 |
|
|
– Loại có dung tích xi lanh trên 6.000 cm3 |
150 |
|
|
b) Xe ô tô chở người từ 10 đến dưới 16 chỗ, trừ loại quy định tại các Điểm 4đ, 4e và 4g của Biểu thuế quy định tại Điều này |
15 |
|
|
c) Xe ô tô chở người từ 16 đến dưới 24 chỗ, trừ loại quy định tại các Điểm 4đ, 4e và 4g của Biểu thuế quy định tại Điều này |
10 |
|
|
d) Xe ô tô vừa chở người, vừa chở hàng, trừ loại quy định tại các Điểm 4đ, 4e và 4g của Biểu thuế quy định tại Điều này |
|
|
|
– Loại có dung tích xi lanh từ 2.500 cm3 trở xuống |
15 |
|
|
– Loại có dung tích xi lanh trên 2.500 cm3 đến 3.000 cm3 |
20 |
|
|
– Loại có dung tích xi lanh trên 3.000 cm3 |
25 |
|
|
đ) Xe ô tô chạy bằng xăng kết hợp năng lượng điện, năng lượng sinh học, trong đó tỷ trọng xăng sử dụng không quá 70% số năng lượng sử dụng |
Bằng 70% mức thuế suất áp dụng cho xe cùng loại quy định tại các Điểm 4a, 4b, 4c và 4d của Biểu thuế quy định tại Điều này |
|
|
e) Xe ô tô chạy bằng năng lượng sinh học |
Bằng 50% mức thuế suất áp dụng cho xe cùng loại quy định tại các Điểm 4a, 4b, 4c và 4d của Biểu thuế quy định tại Điều này |
|
|
g) Xe ô tô chạy bằng điện |
|
|
|
– Loại chở người từ 9 chỗ trở xuống |
15 |
|
|
– Loại chở người từ 10 đến dưới 16 chỗ |
10 |
|
|
– Loại chở người từ 16 đến dưới 24 chỗ |
5 |
|
|
– Loại thiết kế vừa chở người, vừa chở hàng |
10 |
|
|
h) Xe mô-tô-hôm (motorhome) không phân biệt dung tích xi lanh |
|
|
|
– Từ ngày 01 tháng 7 năm 2016 đến hết ngày 31 tháng 12 năm 2017 |
70 |
|
|
– Từ ngày 01 tháng 01 năm 2018 |
75 |
|
5 |
Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125 cm3 |
20 |
|
6 |
Tàu bay |
30 |
|
7 |
Du thuyền |
30 |
|
8 |
Xăng các loại |
|
|
|
a) Xăng |
10 |
|
|
b) Xăng E5 |
8 |
|
|
c) Xăng E10 |
7 |
|
9 |
Điều hòa nhiệt độ công suất từ 90.000 BTU trở xuống |
10 |
|
10 |
Bài lá |
40 |
|
11 |
Vàng mã, hàng mã |
70 |
|
II |
Dịch vụ |
|
|
1 |
Kinh doanh vũ trường |
40 |
|
2 |
Kinh doanh mát-xa, ka-ra-ô-kê |
30 |
|
3 |
Kinh doanh ca-si-nô, trò chơi điện tử có thưởng |
35 |
|
4 |
Kinh doanh đặt cược |
30 |
|
5 |
Kinh doanh gôn |
20 |
|
6 |
Kinh doanh xổ số |
15 |
5. Thuế suất thuế xuất nhập khẩu
Thuế suất thuế xuất nhập khẩu là loại thuế gián thu được áp dụng đối với các loại hàng hóa, sản phẩm được phép lưu hành và hoạt động trên thị trường Việt Nam.
Tùy thuộc vào nhóm hàng hóa, mức thuế suất đối với thuế xuất nhập khẩu sẽ được áp dụng khác nhau dựa trên biểu thuế đã được quy định.
Có 3 mức thuế suất cơ bản đối với thuế xuất nhập khẩu:
- Thuế suất ưu đãi đặc biệt: Được áp dụng đối với các loại hàng hóa, sản phẩm có xuất xứ liên quan đến các quốc gia, lãnh thổ có cam kết ưu đãi đặc biệt với Việt Nam.
- Thuế suất ưu đãi: Được áp dụng đối với hàng hóa, sản phẩm có xuất xứ từ các quốc gia, lãnh thổ thực hiện đối xử tối huệ đối với Việt Nam.
- Thuế suất thông thường: Được áp dụng đối với hàng hóa, sản phẩm không thuộc các trường hợp trên, phải nộp mức thuế suất là 150%.
6. Thuế suất thuế bảo vệ môi trường
Thuế suất thuế bảo vệ môi trường là mức thuế suất tuyệt đối, mức thuế suất được ấn định bằng một con số tuyệt đối dựa trên cơ sở vật lý của chủ thể.
– Ví dụ: Mức thuế suất thuế bảo vệ môi trường đối với than là 30.000 đồng/tấn
Mức thuế suất thuế bảo vệ môi trường được ấn định áp dụng cho các loại hàng hóa được quy định tại Khoản 1, Điều 1, Nghị quyết 579/2018/UBTVQH14 như sau:
|
TT |
Hàng hóa |
Đơn vị tính |
Mức thuế (đồng/đơn vị hàng hóa) |
|
I |
Xăng, dầu, mỡ nhờn |
|
|
|
1 |
Xăng, trừ etanol |
lít |
4.000 |
|
2 |
Nhiên liệu bay |
lít |
3.000 |
|
3 |
Dầu diesel |
lít |
2.000 |
|
4 |
Dầu hỏa |
lít |
1.000 |
|
5 |
Dầu mazut |
lít |
2.000 |
|
6 |
Dầu nhờn |
lít |
2.000 |
|
7 |
Mỡ nhờn |
kg |
2.000 |
|
II |
Than đá |
|
|
|
1 |
Than nâu |
tấn |
15.000 |
|
2 |
Than an – tra – xít (antraxit) |
tấn |
30.000 |
|
3 |
Than mỡ |
tấn |
15.000 |
|
4 |
Than đá khác |
tấn |
15.000 |
|
III |
Dung dịch Hydro-chloro-fluoro-carbon (HCFC), bao gồm cả dung dịch HCFC có trong hỗn hợp chứa dung dịch HCFC |
kg |
5.000 |
|
IV |
Túi ni lông thuộc diện chịu thuế |
kg |
50.000 |
|
V |
Thuốc diệt cỏ thuộc loại hạn chế sử dụng |
kg |
500 |
|
VI |
Thuốc trừ mối thuộc loại hạn chế sử dụng |
kg |
1.000 |
|
VII |
Thuốc bảo quản lâm sản thuộc loại hạn chế sử dụng |
kg |
1.000 |
|
VIII |
Thuốc khử trùng kho thuộc loại hạn chế sử dụng |
kg |
1.000 |
 Trên đây là những nội dung mà Tín Phát gửi đến bạn đọc lý giải về vấn đề “thuế suất là gì” được đặt ra ở đầu bài. Nếu bạn cần hỗ trợ chuyên sâu về vấn đề này, xin vui lòng liên hệ với chúng tôi qua:
- Hotiline: 0823 33 35 37
- Website: www.ketoantinphat.com
- Email: doitac@ketoantinphat.com

