
 0823333537


 Đăng ký lịch hẹn



 Thuế gián thu là loại thuế không đánh trực tiếp vào thu nhập và tài sản của cá nhân, tổ chức kinh tế. Vậy thuế gián thu là gì? Có đặc điểm và quy định như thế nào?
Cùng theo dõi nội dung bài viết dưới đây của Kế Toán Tín Phát để tìm ra câu trả lời chính xác nhất.
I. THUẾ GIÁN THU LÀ GÌ?
Thuế gián thu (tiếng Anh là Indirect tax) là loại thuế không đánh trực tiếp vào thu nhập hay tài sản của người tiêu dùng, mà thông qua giá cả hàng hóa, dịch vụ.
Người nộp thuế là các đơn vị trung gian, nhưng người tiêu dùng cuối cùng sẽ là người chịu thuế.
Cụ thể, Chính phủ đánh thuế vào doanh nghiệp và doanh nghiệp lại chuyển tiền thuế này vào tính chi phí hàng hóa, dịch vụ từ đó người chịu thế cuối cùng là người tiêu dùng.
– Ví dụ về thuế gián thu:
Khi đi mua hàng hóa trong siêu thị, đi ăn tại nhà hàng,… bạn sẽ thường bị mất 0%, 5% hoặc 10% thuế GTGT được ghi trong hóa đơn và đây chính là khoản thuế gián thu mà bạn phải đóng khi mua hàng hóa dịch vụ.
II. THUẾ GIÁN THU CÓ ĐẶC ĐIỂM GÌ?
Bản chất của thuế gián thu là người sản xuất, cung cấp hàng hóa, dịch vụ cho thị trường thì cộng thêm phần thuế vào giá bán.
Khi người tiêu dùng cuối cùng sử dụng sản phẩm, dịch vụ được cung cấp thì người sản xuất thay mặt người tiêu dùng nộp thuế cho nhà nước.
Thuế gián thu có những đặc điểm sau:
- Phân biệt người nộp thuế và người chịu thuế: đối với thuế gián thu, người chịu thuế là người tiêu dùng cuối cùng các sản phẩm và dịch vụ. Người nộp thuế là đơn vị trung gian, không chịu thuế và có trách nhiệm thu thuế từ người chịu thuế và nộp lại cho Cơ quan thuế.
- Ảnh hưởng trực tiếp đến giá cả hàng hóa và dịch vụ: thuế gián thu là thành phần ảnh hưởng đến giá bán trên thị trường, thông qua cơ chế điều tiết tiêu dùng của pháp luật Việt Nam.
- Tính chất lũy thoái: thuế gián thu được tạo ra với mục tiêu duy trì sự cân bằng của thị trường. Cơ sở đánh thuế của thuế gián thu chính là các khoản thu nhập tiêu dùng, giúp nhà nước thực hiện các mục tiêu quản lý kinh tế – xã hội.
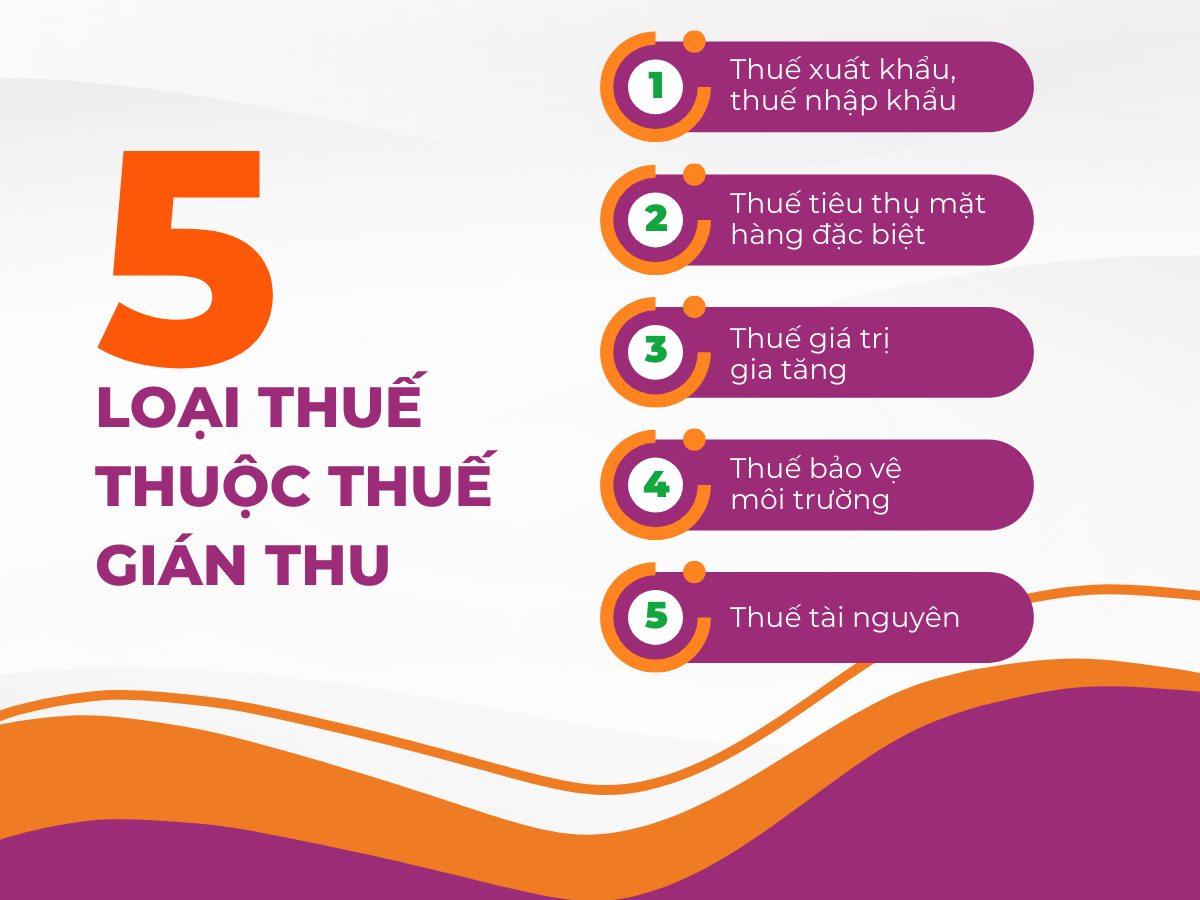
III. THUẾ GIÁN THU BAO GỒM NHỮNG LOẠI NÀO?
Đối với mỗi loại thuế thuộc thuế gián thu thì sẽ có những quy định khác nhau phù hợp với quy định của pháp luật.
1. Thuế xuất khẩu, thuế nhập khẩu
Luật thuế Thuế Xuất khẩu, thuế Nhập khẩu 2016 đã quy định việc áp dụng loại thuế này đối với những trường hợp có hàng hóa xuất khẩu sang nước khác có sự thỏa thuận ưu đãi về thuế Xuất khẩu trong quan hệ thương mại đối với lãnh thổ Việt Nam.
Thuế suất thông thường được quy định với mức là 150% thuế suất ưu đãi của từng mặt hàng tương ứng.
Trong trường hợp thuế suất ưu đãi bằng 0%, Thủ tướng Chính phủ sẽ căn cứ theo nội dung tại Điều 10 thuộc Luật thuế Thuế Xuất khẩu, thuế Nhập Khẩu để quyết định áp dụng mức thuế suất thông thường.
2. Thuế tiêu thụ mặt hàng đặc biệt
Hàng hóa phải chịu thuế tiêu thụ đặc biệt được quy định tại nội dung thuộc Khoản 1 Điều 2 Luật tiêu thụ đặc biệt 08/VBHN-VPQH 2022 bao gồm:
- Thuốc lá điếu, xì gà, các sản phẩm được được làm từ cây thuốc lá dùng để hút, nhai, ngậm.
- Rượu, bia.
- Xe ô tô dưới 24 chỗ, có thiết kế vách ngăn giữa hành khách và hàng hóa.
- Xe mô tô 2 bánh, 3 bánh có dung tích lớn hơn 125cm3.
- Tàu bay, du thuyền được sử dụng dưới dạng dân dụng.
- Xăng các loại.
- Điều hòa có dung tích dưới 90.000 BTU.
- Bài lá.
- Các loại hàng mã, vàng mã, không bao gồm đồ chơi trẻ em, đồ dạy học cho trẻ.
Lưu ý: Sản phẩm chịu thuế tiêu thụ đặc biệt không bao gồm các linh kiện lắp ráp.
Thuế giá trị gia tăng là loại thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình sản xuất, vận chuyển.
– Lưu ý:
- Thuế giá trị gia tăng chỉ áp dụng trên phần giá trị tăng thêm của sản phẩm, dịch vụ không áp dụng cho toàn bộ hàng hóa.
- Đối tượng chịu thuế giá trị gia tăng là người tiêu dùng cuối cùng nhưng người thực hiện nghĩa vụ nộp thuế là người sản xuất, kinh doanh sản phẩm.
4. Thuế bảo vệ môi trường
Thuế bảo vệ môi trường cũng là một loại thuế thuộc thuế gián thu, theo đó thuế gián thu sẽ được tính khi người tiêu dùng sử dụng hàng hóa có ảnh hưởng đến môi trường.
Căn cứ theo Điều 3 Luật Thuế bảo vệ môi trường 2010 quy định về các đối tượng chịu thuế bảo vệ môi trường cụ thể như sau:
Điều 3: Đối tượng chịu thuế
1. Xăng, dầu, mỡ nhờn, bao gồm:
 Xăng, trừ etanol;
- Nhiên liệu bay;
- Dầu diezel;
- Dầu hỏa;
- Dầu mazut;
- Dầu nhờn;
- Mỡ nhờn.
2. Than đá, bao gồm:
- Than nâu;
- Than an-tra-xít (antraxit);
- Than mỡ;
- Than đá khác.
3. Dung dịch hydro-chloro-fluoro-carbon (HCFC).
4. Túi ni lông thuộc diện chịu thuế.
5. Thuốc diệt cỏ thuộc loại hạn chế sử dụng.
6. Thuốc trừ mối thuộc loại hạn chế sử dụng.
7. Thuốc bảo quản lâm sản thuộc loại hạn chế sử dụng.
8. Thuốc khử trùng kho thuộc loại hạn chế sử dụng.
9. Trường hợp xét thấy cần thiết phải bổ sung đối tượng chịu thuế khác cho phù hợp với từng thời kỳ thì Ủy ban thường vụ Quốc hội xem xét, quy định.
Chính phủ quy định chi tiết Điều này.
5. Thuế tài nguyên
Tổ chức, doanh nghiệp hoạt động khai thác tài nguyên cần đăng ký nghĩa vụ khai thuế, đóng thuế theo quy định của pháp luật về thuế tài nguyên.
Theo đó, căn cứ quy định tại Điều 2 Luật Thuế tài nguyên 2009 được sửa đổi bởi Khoản 1 Điều 4 Luật sửa đổi các Luật về thuế 2014, những loại tài nguyên khi khai thác cần thực hiện đóng thuế tài nguyên bao gồm các loại sau:
– Đối tượng chịu thuế
1. Khoáng sản kim loại.
2. Khoáng sản không kim loại.
3. Dầu thô.
4. Khí thiên nhiên, khí than.
5. Sản phẩm của rừng tự nhiên, trừ động vật.
6. Hải sản tự nhiên, bao gồm động vật và thực vật biển.
7. Nước thiên nhiên, bao gồm nước mặt và nước dưới đất.
8. Yến sào thiên nhiên.
9. Tài nguyên khác do Ủy ban thường vụ Quốc hội quy định.
 IV. PHÂN BIỆT THUẾ GIÁN THU VÀ THUẾ TRỰC THU
|
Tiêu chí |
Thuế gián thu |
Thuế trực thu |
|
Khái niệm |
Là loại thuế đánh vào hàng hóa, dịch vụ và được thu qua trung gian, người nộp thuế cuối cùng thường không trực tiếp nộp thuế cho cơ quan thuế. |
Là loại thuế đánh trực tiếp vào thu nhập, tài sản của người nộp thuế và nộp trực tiếp cho cơ quan thuế. |
|
Phân loại |
Thuế xuất khẩu, thuế nhập khẩu; Thuế tiêu thụ đặc biệt; Thuế giá trị gia tăng; Thuế bảo vệ môi trường; Thuế tài nguyên. |
|
|
Ưu điểm |
Có tính ổn định cao thông qua điều tiết hành vi tiêu dùng; Dễ dàng thu và quản lý; Giảm thiểu tình trạng trốn thuế vì thuế được cộng gộp vào giá bán, khiến người tiêu dùng không cảm nhận được gánh nặng. |
Tính công bằng cao hơn; Kiểm soát được đối tượng chịu thuế. |
|
Nhược điểm |
Tạo nên sự không công bằng trong xã hội; Không kiểm soát được người chịu thuế là đối tượng nào. |
Việc thu thuế khó khăn hơn; Quy trình phức tạp; Tình trạng trốn thuế xảy ra nhiều vì người nộp thuế cảm nhận được gánh nặng. |
|
Đối tượng nộp thuế |
Người tiêu dùng cuối cùng chịu thuế khi mua hàng hóa, dịch vụ. |
Cá nhân, tổ chức có thu nhập hoặc sở hữu tài sản chịu thuế. |
|
Phương thức thu thuế |
Thu qua người kinh doanh, doanh nghiệp bán hàng hóa, cung cấp dịch vụ. |
Thu trực tiếp từ người có nghĩa vụ nộp thuế qua khai thuế và nộp thuế theo quy định. |
|
Tính chất thuế |
Thuế gián tiếp, được chuyển giao qua giá cả hàng hóa, dịch vụ. |
Thuế trực tiếp, điều tiết trực tiếp vào khả năng tài chính của người nộp thuế. |
|
Chuyển giao thuế |
Thuế có thể được chuyển giao từ người kinh doanh sang người tiêu dùng cuối cùng |
Thuế không thể chuyển giao, người nộp thuế chính là người chịu thuế cuối cùng. |
|
Phạm vi áp dụng |
Áp dụng rộng rãi trong thương mại, sản xuất hàng hóa và dịch vụ. |
Áp dụng trên thu nhập từ lao động, kinh doanh, đầu tư và tài sản cụ thể. |
|
Ảnh hưởng đến người nộp thuế |
Ảnh hưởng gián tiếp thông qua giá cả, người tiêu dùng cuối cùng chịu thuế thực tế. |
Ảnh hưởng trực tiếp đến khả năng tài chính, thu nhập hoặc tài sản của người nộp thuế. |
|
Mục đích quản lý thuế |
Kiểm soát tiêu dùng, điều tiết thị trường thông qua giá cả, thu ngân sách từ tiêu dùng. |
Tăng thu ngân sách từ nguồn thu nhập và tài sản, đảm bảo công bằng thuế theo khả năng tài chính. |
V. VAI TRÒ CỦA THUẾ GIÁN THU TRONG NỀN KINH TẾ
Thuế gián thu là một trong những nguồn thu quan trọng của ngân sách nhà nước, được áp dụng gián tiếp thông qua giá hàng hóa, dịch vụ.
Không chỉ góp phần ổn định nguồn thu, thuế gián thu còn có vai trò điều tiết tiêu dùng và định hướng sản xuất trong nền kinh tế.
- Thuế gián thu giữ vai trò thiết yếu trong cơ cấu thu ngân sách quốc gia. Thông qua việc tích hợp vào giá bán hàng hóa và dịch vụ, loại thuế này giúp Nhà nước thu được nguồn thu ổn định, thường xuyên mà không cần phải trực tiếp can thiệp vào thu nhập của từng cá nhân.
- Ngoài chức năng tài chính, thuế gián thu còn là công cụ điều tiết tiêu dùng. Bằng cách tăng thuế với những mặt hàng không khuyến khích như rượu, bia, thuốc lá, hoặc các sản phẩm gây hại cho môi trường, Nhà nước có thể tác động gián tiếp đến hành vi người tiêu dùng, góp phần định hướng xã hội theo hướng phát triển bền vững.
- Không chỉ dừng lại ở đó, trong bối cảnh hội nhập và toàn cầu hóa, thuế gián thu như thuế xuất khẩu – nhập khẩu còn là đòn bẩy bảo hộ sản xuất trong nước hoặc điều tiết cán cân thương mại quốc gia.
 Trên đây là toàn bộ những nội dung mà Kế Toán Tín Phát muốn gửi đến bạn đọc nhằm giải đáp cho thuế gián thu và những đặc điểm của thuế gián thu.
Hy vọng những thông tin trên sẽ giúp bạn hiểu rõ hơn về các loại thuế thuộc thuế gián thu mà bạn cần lưu ý.
Nếu bạn còn bất kỳ thắc mắc nào, hãy liên hệ ngay với chúng tôi thông qua:
- Hotline: 0823 33 35 37
- Email: doitac@ketoantinphat.com
- Địa chỉ: VP3-05, Toà Nhà ST Moritz, 1014 Phạm Văn Đồng, Phường Hiệp Bình Chánh, Thành phố Thủ Đức, Thành phố Hồ Chí Minh, Việt Nam

