
 0823333537


 Đăng ký lịch hẹn



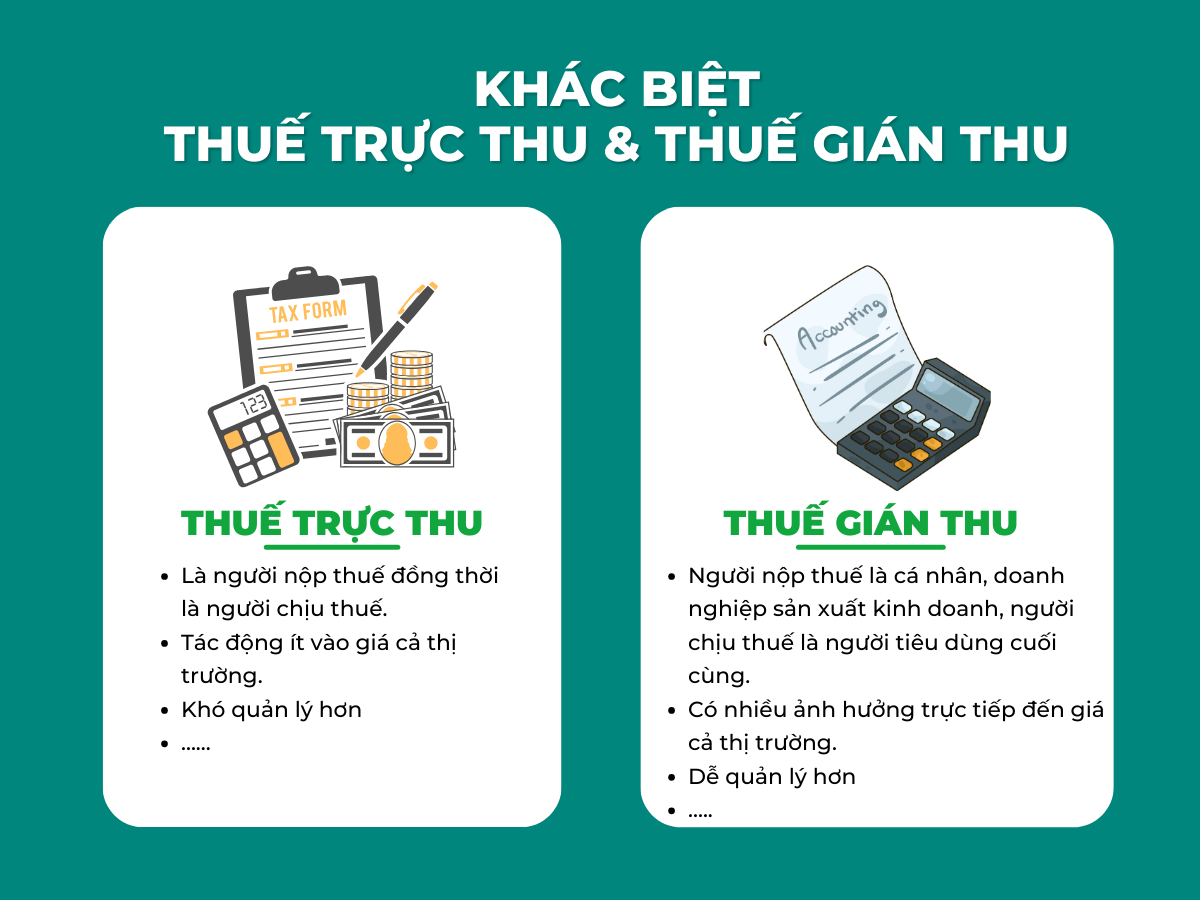 Thông thường khi nhắc đến thuế thì thuế trực thu và thuế gián thu được nhiều người đề cập song song với nhau.
Vậy thuế trực thu và thuế gián thu có điểm nào giống và khác nhau?
Cùng Tín Phát phân biệt thuế trực thu và thuế gián thu trong nội dung bài viết ngay sau đây.
I. THUẾ TRỰC THU LÀ GÌ? THUẾ GIÁN THU LÀ GÌ?
Đầu tiên, thuế được hiểu một khoản tiền mà chính phủ đánh vào thu nhập của cá nhân và doanh nghiệp hoặc vào hàng hóa dịch vụ.
Dựa vào đối tượng chịu thuế và đối tượng nộp thuế có thể phân chia thuế thành 2 loại, gồm: thuế trực thu và thuế gián thu.
Các quy định pháp luật hiện hành về thuế cũng không có giải thích cụ thể về hai loại thuế trên. Do đó, có thể hiểu 2 khái niệm như sau:
- Thuế trực thu: là loại thuế mà người chịu thuế đồng thời là người nộp thuế; thu trực tiếp vào khoản thu nhập, lợi ích thu được của các tổ chức kinh tế hoặc cá nhân.
- Thuế gián thu: là loại thuế mà người chịu thuế không đồng thời là người nộp thuế; cụ thể: loại thuế này do các nhà sản xuất, thương nhân hoặc người cung cấp dịch vụ nộp cho Nhà nước thông qua việc cộng số thuế này vào giá bán hàng hóa cho người tiêu dùng gánh chịu.
II. PHÂN BIỆT THUẾ TRỰC THU VÀ THUẾ GIÁN THU
Thực chất, thuế trực thu và thuế gián thu đều có những đặc điểm giống và khác nhau để có thể phân biệt và nhận biết bản chất của thuế.
Dưới đây là một số những điểm giống và khác nhau của 2 loại thuế này.
1. Điểm giống nhau
– Đối với thuế gián thu và thuế trực thu thì đều là phương thức thu thuế được quy định bởi pháp luật về thuế.
– Đều là nguồn điều tiết thu nhập đối với cá nhân, tổ chức kinh tế trong xã hội.
– Đối tượng chịu thuế phải trích một khoản nhất định để phục vụ cho việc đóng thuế vào ngân sách nhà nước.
2. Điểm khác nhau
|
So sánh |
Thuế trực thu |
Thuế gián thu |
|
Đối tượng chịu thuế |
Là người nộp thuế đồng thời là người chịu thuế. |
Người nộp thuế là cá nhân, doanh nghiệp sản xuất kinh doanh, người chịu thuế là người tiêu dùng cuối cùng. |
|
Mức độ tác động |
Thuế trực thu tác động ít vào giá cả thị trường. |
Thuế gián thu có nhiều ảnh hưởng trực tiếp đến giá cả thị trường. |
|
Mức độ quản lý |
Thuế trực thu khó quản lý hơn vì phải dựa trên cơ sở kết quả kinh doanh của doanh nghiệp. Đối với các nước đang phát triển, thuế trực thu là nguồn thu chính của ngân sách. |
Thuế gián thu dễ quản lý hơn vì được cấu thành và điều tiết bởi giá bán hàng hóa, dịch vụ cung cấp. Đối với những nước chậm phát triển thì thuế gián thu là nguồn thu chính của ngân sách. |
|
Phương thức điều tiết |
Cân bằng, điều tiết trực tiếp thông qua thu nhập. |
Cân bằng, điều tiết gián tiếp thông qua việc điều chỉnh giá bán phù hợp với thị trường. |
|
Cách thu |
Thu thẳng từ thu nhập hoặc tài sản của người nộp thuế. |
Thu thông qua giá cả hàng hóa, dịch vụ mà người tiêu dùng mua. |
|
Mức độ công bằng |
Công bằng cao hơn vì dựa trên khả năng tài chính của từng cá nhân hoặc tổ chức. |
Công bằng thấp hơn vì mọi người tiêu dùng đều chịu mức thuế như nhau, không phân biệt thu nhập. |
|
Thủ tục quản lý |
Phức tạp hơn vì cần kê khai thu nhập hoặc tài sản cụ thể. |
Đơn giản hơn, thuế được thu ngay khi giao dịch hàng hóa, dịch vụ diễn ra. |
|
Tác động kinh tế – xã hội |
Tăng cường trách nhiệm đóng góp của cá nhân, tổ chức và khuyến khích sử dụng hiệu quả tài sản, thu nhập. |
Tăng nhanh nguồn thu ngân sách, nhưng có thể gây áp lực tài chính lên người tiêu dùng thu nhập thấp. |
|
Ưu điểm |
Hạn chế lạm phát, cân bằng được quyền và nghĩa vụ của đối tượng nộp thuế, thu hẹp khoảng cách phân biệt giai cấp. |
Cơ quan thuế quản lý dễ dàng hơn, hạn chế được hành vi trốn thuế. |
|
Hạn chế |
Thuế trực thu là một loại thuế rất khó thu. Mặc dù chính phủ đã thực hiện nhiều biện pháp ngăn chặn các việc trốn thuế, nhưng thực tế vẫn có nhiều hành vi gian lận mà qua đó các cá nhân và doanh nghiệp có thể trốn tránh hoặc nộp thuế ít hơn mức mà họ cần đóng. |
Thuế gián thu khó đảm bảo công bằng giữa những người nộp thuế vì mọi người dù có thu nhập thấp hay thu nhập cao đều phải nộp thuế gián thu với tỷ lệ như nhau. |
III. ẢNH HƯỞNG CỦA THUẾ TRỰC THU VÀ THUẾ GIÁN THU ĐẾN DOANH NGHIỆP
Thuế trực thu và thuế gián thu không chỉ tác động đến nền kinh tế mà còn ảnh hưởng sâu sắc đến hoạt động của doanh nghiệp.
Tùy thuộc vào loại thuế, doanh nghiệp phải đối mặt với các thách thức khác nhau trong việc quản lý tài chính, tối ưu hóa lợi nhuận, và tuân thủ pháp luật.
Dưới đây là phân tích chi tiết về ảnh hưởng của từng loại thuế đối với doanh nghiệp:
1. Ảnh hưởng của thuế trực thu đến doanh nghiệp
Thuế trực thu, như thuế thu nhập doanh nghiệp hoặc thuế tài sản, được áp dụng trực tiếp lên kết quả kinh doanh và tài sản của doanh nghiệp.
– Ưu điểm:
 Tăng tính minh bạch trong hoạt động tài chính, vì doanh nghiệp phải kê khai đầy đủ thu nhập và chi phí.
- Thúc đẩy doanh nghiệp cải thiện hiệu quả hoạt động để tối ưu hóa lợi nhuận sau thuế.
– Thách thức:
- Áp lực tài chính: Doanh nghiệp phải chịu gánh nặng trực tiếp từ thuế thu nhập, đặc biệt là trong giai đoạn kinh doanh không thuận lợi.
- Chi phí quản lý thuế: Kê khai và tuân thủ các quy định liên quan đến thuế trực thu yêu cầu thời gian và nguồn lực, ảnh hưởng đến hoạt động kinh doanh.
- Giảm vốn tái đầu tư: Phần lớn lợi nhuận sau thuế được dùng để nộp thuế, làm giảm nguồn lực tái đầu tư phát triển doanh nghiệp.
2. Ảnh hưởng của thuế gián thu đến doanh nghiệp
Thuế gián thu, như thuế giá trị gia tăng (VAT) và thuế tiêu thụ đặc biệt, được tính vào giá bán hàng hóa và dịch vụ mà doanh nghiệp cung cấp.
– Ưu điểm:
- Dễ thu hồi chi phí: Thuế gián thu được chuyển sang người tiêu dùng cuối cùng, giúp doanh nghiệp không chịu gánh nặng thuế trực tiếp.
- Thúc đẩy lưu thông hàng hóa: Do không đánh vào lợi nhuận, doanh nghiệp có thể tập trung vào việc cải thiện sản xuất và tiêu thụ.
– Thách thức:
- Tác động đến giá cả: Việc cộng thuế gián thu vào giá bán có thể làm tăng giá hàng hóa, dịch vụ, khiến sản phẩm khó cạnh tranh hơn trên thị trường.
- Phức tạp trong quản lý: Doanh nghiệp phải quản lý tốt hóa đơn, chứng từ để khấu trừ thuế đầu vào, tránh sai sót và bị phạt hành chính.
- Tác động gián tiếp đến tiêu thụ: Khi thuế gián thu cao, sức mua của người tiêu dùng có thể giảm, ảnh hưởng đến doanh thu của doanh nghiệp.
3. Tổng hợp tác động đến doanh nghiệp
|
Loại thuế |
Tác động tích cực |
Thách thức |
|
Thuế trực thu |
– Minh bạch tài chính. – Khuyến khích cải thiện hiệu quả hoạt động kinh doanh. |
– Gánh nặng tài chính trực tiếp. – Giảm vốn tái đầu tư. – Tăng chi phí quản lý thuế. |
|
Thuế gián thu |
– Chuyển gánh nặng thuế sang người tiêu dùng. – Hỗ trợ lưu thông hàng hóa, dịch vụ. |
– Tăng giá bán sản phẩm. – Phức tạp trong quản lý hóa đơn. – Giảm sức mua của khách hàng. |
 Trên đây là cách phân biệt giữa hai loại thuế là thuế trực thu và thuế gián thu mà Kế Toán Tín Phát muốn gửi đến cho các bạn.
Hy vọng nội dung trong bài viết này sẽ giúp bạn có cách nhìn nhận diện đúng đắn về hai loại thuế này.
Bạn có bất kỳ thắc mắc nào có thể liên hệ với chúng tôi qua các thông tin bên dưới:
- Hotline: 0823 33 35 37
- Email: doitac@ketoantinphat.com
- Địa chỉ: VP3-05, Toà Nhà ST Moritz, 1014 Phạm Văn Đồng, Phường Hiệp Bình Chánh, Thành phố Thủ Đức, Thành phố Hồ Chí Minh, Việt Nam

