
 0823333537


 Đăng ký lịch hẹn



Thuế thu nhập cá nhân là một khoản tiền người lao động phải trích từ thu nhập để nộp cho nhà nước.
Vậy mức đóng thuế thu nhập cá nhân là bao nhiêu? Cách tính thuế TNCN như thế nào?
Xem ngay bài viết này của Tín Phát để biết chi tiết.
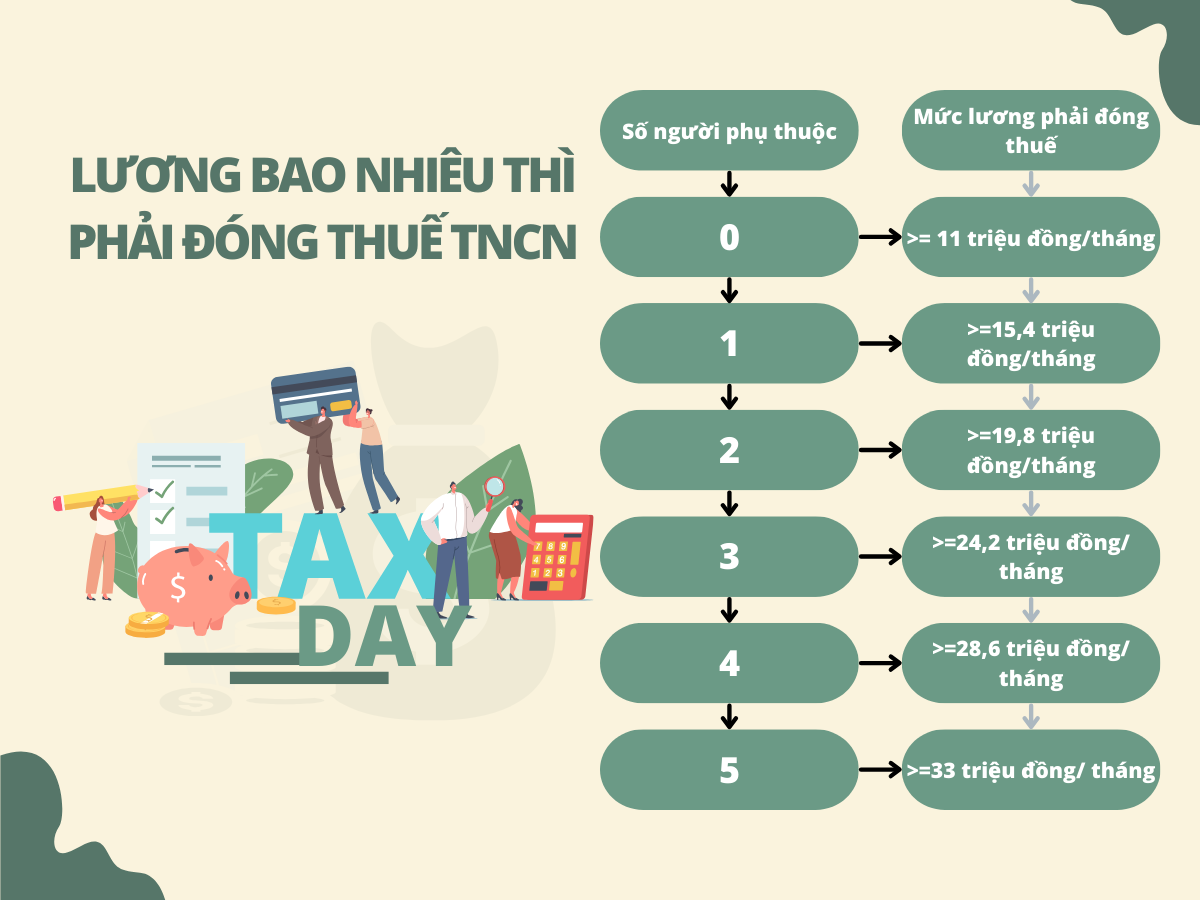 I. LƯƠNG BAO NHIÊU THÌ PHẢI ĐÓNG THUẾ THU NHẬP CÁ NHÂN?
Đối với cá nhân không có người phụ thuộc khi có tổng thu nhập từ tiền lương, tiền công trên 11 triệu đồng/tháng (132 triệu đồng/năm) thì phải nộp thuế thu nhập cá nhân.
Thu nhập trên là thu nhập từ tiền lương, tiền công đã trừ các khoản sau:
- Các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo.
- Thu nhập được miễn thuế thu nhập cá nhân.
- Các khoản thu nhập không tính thuế như một số khoản phụ cấp, trợ cấp, tiền ăn trưa,…
Đối với các cá nhân có người phụ thuộc sẽ được giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Cụ thể, dưới đây là bảng mức lương phải đóng thuế thu nhập cá nhân tương ứng với số lượng người phụ thuộc bạn có thể tham khảo:
|
Số người phụ thuộc |
Mức lương phải đóng thuế TNCN |
|
0 |
>= 11 triệu đồng/tháng |
|
1 |
>=15,4 triệu đồng/tháng |
|
2 |
>=19,8 triệu đồng/tháng |
|
3 |
>=24,2 triệu đồng/ tháng |
|
4 |
>=28,6 triệu đồng/ tháng |
|
5 |
>=33 triệu đồng/ tháng |
|
n |
>=11 triệu đồng + (n*4,4 triệu đồng) |
II. MỨC THUẾ SUẤT THUẾ THU NHẬP CÁ NHÂN
Việc xác nhận mức đóng thuế thu nhập cá nhân được chia làm 2 dạng là biểu thuế lũy tiến từng phần và biểu thuế toàn phần.
Biểu thuế lũy từng phần là phần áp dụng cho thu nhập tính thuế tiền công, tiền lương, kinh doanh của cá nhân và tổ chức.
Mức đóng thuế được quy định ở biểu thuế lũy tiến từng phần như sau:
|
Bậc thuế |
Phần thu nhập tính thuế/năm (triệu đồng) |
Phần thu nhập tính thuế/tháng (triệu đồng) |
Thuế suất (%) |
|
1 |
Đến 60 |
Đến 5 |
5 |
|
2 |
Trên 60 đến 120 |
Trên 5 đến 10 |
10 |
|
3 |
Trên 120 đến 216 |
Trên 10 đến 18 |
15 |
|
4 |
Trên 216 đến 384 |
Trên 18 đến 32 |
20 |
|
5 |
Trên 384 đến 624 |
Trên 32 đến 52 |
25 |
|
6 |
Trên 624 đến 960 |
Trên 52 đến 80 |
30 |
|
7 |
Trên 960 |
Trên 80 |
35 |
Biểu thuế toàn phần là áp dụng cho thu nhập tính thuế từ những hoạt động đầu tư, chuyển nhượng vốn, chuyển nhượng bất động sản, chuyển nhượng thương mại, trúng giải thưởng, bản quyền, nhận tài sản thừa kế, quà tặng.
Mức đóng thuế TNCN được quy định ở biểu thuế toàn phần như sau:
|
Thu nhập tính thuế |
Thuế suất (%) |
|
Thu nhập từ đầu tư vốn |
5 |
|
Thu nhập từ bản quyền, nhượng quyền thương mại |
5 |
|
Thu nhập từ trúng thưởng |
10 |
|
Thu nhập từ thừa kế, quà tặng |
10 |
|
Thu nhập từ chuyển nhượng vốn quy định tại khoản 1 Điều 13 của Luật này |
20 |
|
Thu nhập từ chuyển nhượng chứng khoán quy định tại khoản 1 Điều 13 của Luật này |
0,1 |
|
Thu nhập từ chuyển nhượng bất động sản |
2 |
III. CÁC CHỈ SỐ CẦN NẮM RÕ TRƯỚC KHI TÍNH THUẾ TNCN
1. Thu nhập phải chịu thuế
Thu nhập phải chịu thuế là tổng tất cả các khoản thu nhập từ tiền công, tiền lương và các khoản thu nhập có tính chất tương tự như tiền công, tiền lương không bao gồm những khoản như sau:
- Tiền ăn trưa, tiền ăn giữa buổi.
- Tiền phụ cấp liên lạc điện thoại.
- Tiền phụ cấp đồng phục.
- Tiền công tác phí.
- Thu nhập từ tiền lương mà lao động làm thêm ngoài giờ.
Cụ thể, tại khoản 2 Điều 2 Thông tư 111/2013/TT-BTC có quy định chi tiết 10 khoản thu nhập chịu thuế.
2. Thu nhập tính thuế
Thu nhập tính thuế là thu nhập chịu thuế trừ đi các khoản giảm trừ thuế TNCN được quy định tại Điều 9 Thông tư 111/2013/TT-BTC.
Những khoản được giảm trừ thuế TNCN bao gồm:
- Giảm trừ gia cảnh: Cá nhân nộp thuế với mức 132 triệu đồng/năm tương đương 11 triệu đồng/tháng và đối với người phụ thuộc là 4.4 triệu đồng/tháng.
- Các khoản BHXH bắt buộc (BHXH, BHYT, BHTN) và bảo hiểm đặc biệt tùy vào ngành nghề yêu cầu.
- Giảm trừ những khoản đóng tiền tự nguyện bao gồm: tiền đóng bảo hiểm, từ thiện, khuyến học, đóng góp quỹ nhân đạo và hưu trí.
Trong đó, điều kiện để tính giảm trừ gia cảnh cho người phụ thuộc là:
- Người nộp thuế đã đăng ký và được cấp mã số thuế.
- Người nộp thuế cần nộp những hồ sơ chứng minh người phụ thuộc.
IV. CÁCH TÍNH THUẾ THU NHẬP CÁ NHÂN
Cách tính thuế thu nhập cá nhân là một vấn đề quan trọng, không chỉ đối với người lao động mà còn đối với toàn bộ nền kinh tế.
Việc hiểu rõ các phương pháp tính thuế giúp mỗi cá nhân nhận thức được quyền lợi và nghĩa vụ của mình trong hệ thống thuế quốc gia, từ đó chủ động trong việc kê khai và đóng thuế đúng quy định.
Dưới đây là hướng dẫn chi tiết về cách tính thuế thu nhập cá nhân đối với cá nhân cư trú và cá nhân không cư trú có thu nhập từ tiền lương, tiền công:
1. Đối với cá nhân cư trú
Cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên:
Theo quy định tại điểm b.1 và b.2 Khoản 1 Điều 25 Thông tư 111/2013/TT-BTC, cá nhân cư trú ký hợp đồng lao động từ ba tháng trở lên và có thu nhập từ tiền lương, tiền công sẽ phải thực hiện việc khấu trừ thuế theo biểu thuế lũy tiến từng phần.
Điều này áp dụng cả khi cá nhân làm việc tại nhiều nơi.
- Nếu cá nhân cư trú ký hợp đồng lao động từ ba tháng trở lên nhưng nghỉ việc trước khi hợp đồng kết thúc, tổ chức hoặc cá nhân trả thu nhập vẫn thực hiện khấu trừ thuế theo biểu thuế lũy tiến.
Theo Điều 7 Thông tư 111/2013/TT-BTC (sửa đổi tại Khoản 6 Điều 25 Thông tư 92/2015/TT-BTC), công thức tính thuế thu nhập cá nhân đối với cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên như sau:
- Thuế thu nhập cá nhân = Thu nhập tính thuế × Thuế suất
Trong đó:
 Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản giảm trừ (bao gồm giảm trừ gia cảnh, bảo hiểm, quỹ hưu trí tự nguyện, đóng góp từ thiện, nhân đạo, khuyến học).
- Biểu thuế lũy tiến từng phần áp dụng theo mức thu nhập tính thuế theo tháng hoặc năm.
Bậc thuế và thuế suất:
|
Bậc thuế |
Phần thu nhập tính thuế (triệu đồng/năm) |
Phần thu nhập tính thuế (triệu đồng/tháng) |
Thuế suất (%) |
|
1 |
Đến 60 |
Đến 5 |
5% |
|
2 |
Trên 60 đến 120 |
Trên 5 đến 10 |
10% |
|
3 |
Trên 120 đến 216 |
Trên 10 đến 18 |
15% |
|
4 |
Trên 216 đến 384 |
Trên 18 đến 32 |
20% |
|
5 |
Trên 384 đến 624 |
Trên 32 đến 52 |
25% |
|
6 |
Trên 624 đến 960 |
Trên 52 đến 80 |
30% |
|
7 |
Trên 960 |
Trên 80 |
35% |
Ngoài ra, thuế suất cũng có thể áp dụng theo Phụ lục 01/PL-TNCN ban hành kèm theo Thông tư 111/2013/TT-BTC với bảng tính thuế rút gọn.
Cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng:
Theo điểm i Khoản 1 Điều 25 Thông tư 111/2013/TT-BTC, cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới ba tháng và có thu nhập từ hai triệu đồng trở lên/lần, tổ chức, cá nhân trả thu nhập sẽ khấu trừ thuế theo tỷ lệ 10% trên thu nhập trước khi trả cho cá nhân.
Nếu cá nhân này ước tính tổng thu nhập chịu thuế sau khi trừ gia cảnh không đạt đến mức phải nộp thuế, cá nhân có thể làm cam kết (theo mẫu quy định) gửi tổ chức trả thu nhập để không bị khấu trừ thuế.
Công thức tính thuế đối với cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng:
- Thuế thu nhập cá nhân = Thu nhập trước khi trả × 10%
2. Đối với cá nhân không cư trú
Theo Khoản 1 Điều 18 Thông tư 111/2013/TT-BTC, thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú được tính bằng thu nhập chịu thuế từ tiền lương, tiền công nhân (×) với thuế suất 20%.
Công thức tính thuế đối với cá nhân không cư trú:
- Thuế thu nhập cá nhân = Thu nhập chịu thuế từ tiền lương, tiền công × 20%
Nếu cá nhân không cư trú làm việc tại cả Việt Nam và nước ngoài mà không thể tách rời thu nhập phát sinh tại Việt Nam, công thức tính thu nhập chịu thuế sẽ được áp dụng như sau:
- Đối với cá nhân không có mặt tại Việt Nam:
Tổng thu nhập phát sinh tại Việt Nam = (Số ngày làm việc tại Việt Nam / Tổng số ngày làm việc trong năm) × (Thu nhập toàn cầu + Thu nhập chịu thuế khác tại Việt Nam)
- Đối với cá nhân có mặt tại Việt Nam:
Tổng thu nhập phát sinh tại Việt Nam = (Số ngày có mặt tại Việt Nam / 365) × (Thu nhập toàn cầu + Thu nhập chịu thuế khác tại Việt Nam)
Thu nhập chịu thuế khác có thể là các khoản lợi ích ngoài tiền lương, tiền công do người lao động nhận từ người sử dụng lao động.
V. TRƯỜNG HỢP NÀO ĐƯỢC MIỄN THUẾ THU NHẬP CÁ NHÂN?
Theo Điều 4 của Luật Thuế Thu nhập cá nhân, có một số khoản thu nhập được miễn thuế TNCN, nhằm tạo điều kiện hỗ trợ cho cá nhân trong các trường hợp nhất định.
Dưới đây là những khoản thu nhập mà người dân có thể được miễn thuế TNCN:
1. Thu nhập từ chuyển nhượng bất động sản giữa các thành viên trong gia đình, bao gồm vợ chồng, cha mẹ và con cái. Điều này có nghĩa là khi vợ/chồng hoặc cha mẹ/con cái chuyển nhượng quyền sở hữu nhà đất cho nhau, họ không phải chịu thuế thu nhập cá nhân đối với giao dịch này.
2. Thu nhập từ chuyển nhượng nhà ở hoặc quyền sử dụng đất (QSDĐ) ở. Trường hợp cá nhân chỉ sở hữu duy nhất một căn nhà hoặc mảnh đất, thì khi bán hoặc chuyển nhượng tài sản này, sẽ không bị tính thuế thu nhập cá nhân.
3. Thu nhập từ giá trị quyền sử dụng đất mà cá nhân nhận từ Nhà nước, bao gồm cả việc giao đất trong các dự án phát triển đất đai, khu đô thị mới. Khi cá nhân nhận quyền sử dụng đất từ Nhà nước, thu nhập này cũng được miễn thuế TNCN.
4. Thu nhập từ tài sản thừa kế hoặc quà tặng bất động sản giữa các thành viên trong gia đình như vợ chồng, cha mẹ và con cái. Nếu một cá nhân nhận bất động sản là tài sản thừa kế hoặc quà tặng từ người thân, họ sẽ không phải chịu thuế thu nhập cá nhân đối với giá trị tài sản này.
5. Thu nhập từ tiền lương làm việc ngoài giờ: Nếu cá nhân làm việc vào ban đêm hoặc làm thêm giờ và được trả mức lương cao hơn so với lương làm việc trong giờ hành chính, phần thu nhập tăng thêm này sẽ không bị tính thuế thu nhập cá nhân.
6. Thu nhập từ lãi suất gửi tiết kiệm tại các tổ chức tín dụng và lãi từ hợp đồng bảo hiểm nhân thọ. Các khoản lãi này cũng được miễn thuế thu nhập cá nhân theo quy định của pháp luật.
Các trường hợp miễn thuế thu nhập cá nhân được quy định rõ ràng trong Luật Thuế Thu nhập cá nhân, nhằm tạo sự công bằng và hỗ trợ cho những cá nhân có hoàn cảnh đặc biệt, cũng như khuyến khích các giao dịch trong gia đình hoặc những giao dịch mang tính chất thừa kế.
Việc nắm rõ những quy định này sẽ giúp cá nhân và gia đình tiết kiệm được chi phí thuế và dễ dàng hơn trong các giao dịch tài chính.
VI. BẢNG TÍNH THUẾ THU NHẬP CÁ NHÂN CHO TỪNG MỨC LƯƠNG CỤ THỂ
Để giúp bạn dễ dàng xác định số thuế thu nhập cá nhân phải đóng hàng tháng Tín Phát có lập bảng tính thuế thu nhập cá nhân cho một số mức lương phổ biến hiện nay bạn có thể tham khảo.
– Lưu ý: Mức lương đóng bảo hiểm được tính bằng với thu nhập tháng
|
Thu nhập tháng |
Số thuế TNCN phải nộp |
|||
|
Số người phụ thuộc |
0 |
1 |
2 |
3 |
|
15 triệu |
121,250đ |
0đ |
0đ |
0đ |
|
18 triệu |
261,000đ |
35,500đ |
0đ |
0đ |
|
20 triệu |
440,000đ |
125,000đ |
0đ |
0đ |
|
25 triệu |
956,250đ |
447,500đ |
128,750đ |
0đ |
|
30 triệu |
1,627,500đ |
967,500đ |
455,000đ |
132,500đ |
|
35 triệu |
2,415,000đ |
1,638,750đ |
978,750đ |
462,500đ |
|
40 triệu |
3,386,000đ |
2,506,000đ |
1,707,000đ |
1,047,000đ |
|
45 triệu |
4,376,000đ |
3,496,000đ |
2,616,000đ |
1,789,500đ |
|
50 triệu |
5,520,000đ |
4,486,000đ |
3,606,000đ |
2,726,000đ |
Từ bảng trên có thể thấy những người có mức thu nhập 20 triệu trở xuống sẽ phải nộp số thế TNCN rất ít.
Trường hợp có các khoản phụ cấp, trợ cấp được trừ trước khi tính thuế hoặc có người phụ thuộc thì số thuế phải nộp còn thấp hơn (hoặc không phải nộp).
 Các số liệu này đều là tài liệu tham khảo, nếu bạn đọc quan tâm và tư vấn hỗ trợ chuyên sâu, vui lòng liên hệ với chúng tôi qua thông tin:
- Hotline: 0823 33 35 37
- Email: doitac@ketoantinphat.com
- Website: www.ketoantinphat.com
- Địa chỉ: VP3-05, Toà Nhà ST Moritz, 1014 Phạm Văn Đồng, Phường Hiệp Bình Chánh, Thành phố Thủ Đức, Thành phố Hồ Chí Minh, Việt Nam

