
 0823333537


 Đăng ký lịch hẹn



Để tính chính xác số thuế thu nhập cá nhân phải nộp cá nhân phải xác định được thu nhập chịu thuế.
Vậy thu nhập chịu thuế là gì? Các khoản thu nhập chịu thuế mới nhất hiện nay? Xem ngay bài viết sau để biết chi tiết.
I. TỔNG QUAN VỀ THU NHẬP CHỊU THUẾ
Thu nhập chịu thuế thu nhập cá nhân là khoản thu nhập của một cá nhân theo quy định pháp luật phải tính thuế.
Cụ thể, cơ quan thuế sẽ dựa vào phần thu nhập này để tính số thuế thu nhập cá nhân phải nộp.
Khái niệm thu nhập chịu thuế khác hoàn toàn thu nhập tính thuế:
- Thu nhập tính thuế là tổng thu nhập chịu thuế của người nộp thuế từ tiền công, tiền lương và các khoản thu nhập khác trừ đi khoản giảm trừ gia cảnh.
- Thu nhập chịu thuế là cơ sở để xác định thu nhập tính thuế.
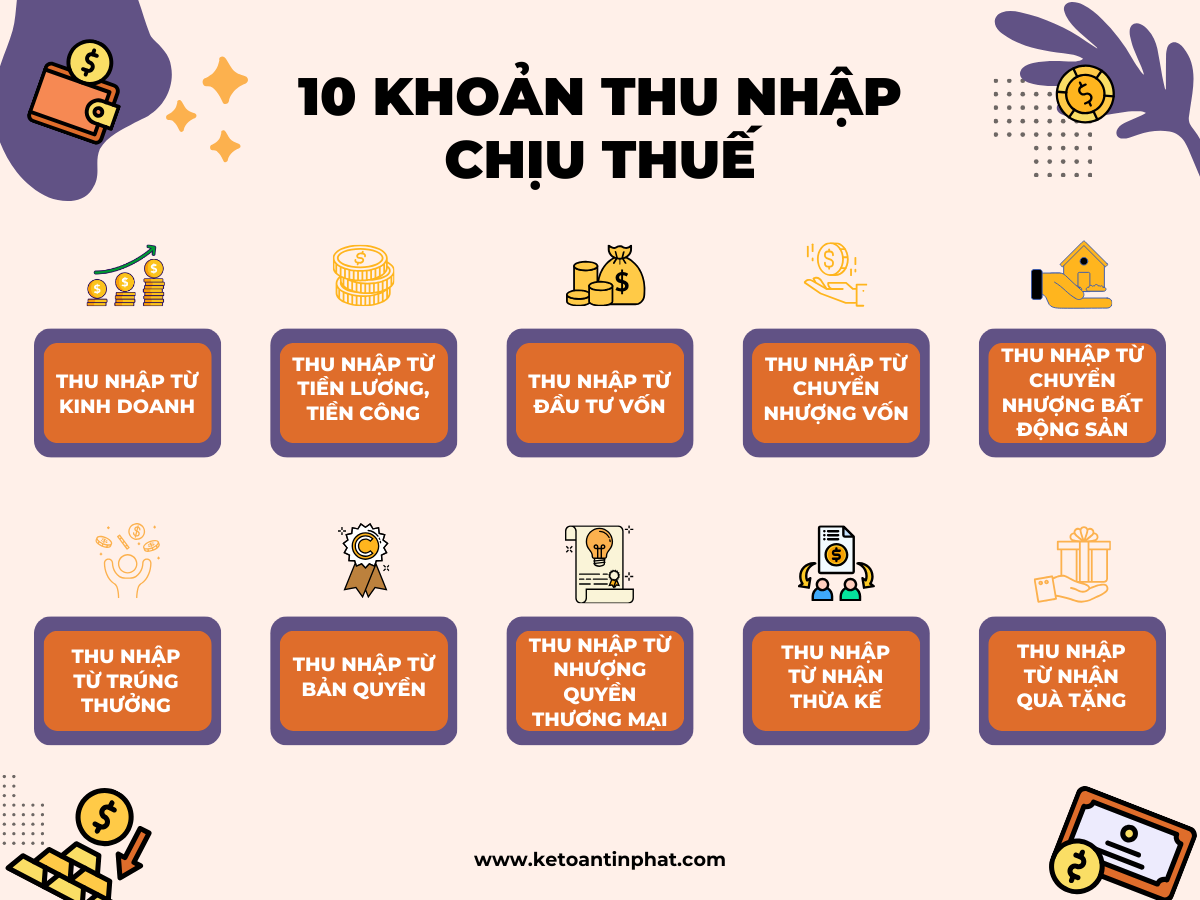 II. 10 KHOẢN THU NHẬP CHỊU THUẾ PHẢI NẮM RÕ
Căn cứ theo khoản 2 Điều 2 Thông tư 111/2013/TT-BTC (được sửa đổi bởi khoản 4 Điều 11 Thông tư 92/2015/TT-BTC) quy định có 10 khoản thu nhập chịu thuế. Cụ thể:
1. Thu nhập từ kinh doanh
Thu nhập từ kinh doanh là các khoản thu nhập có được từ các hoạt động sản xuất, kinh doanh trong các lĩnh vực bao gồm:
- Sản xuất, kinh doanh hàng hoá, dịch vụ thuộc các lĩnh vực, ngành nghề kinh doanh được pháp luật cho phép hoạt động.
- Cá nhân hoạt đông kinh doanh độc lập trong những lĩnh vực, ngành nghề được cấp phép hoạt động hoặc chứng chỉ hành nghề theo quy định của pháp luật
- Các thu nhập từ sản xuất, kinh doanh trong lĩnh vực nông nghiệp, lâm nghiệp, nuôi trồng, đánh bắt thuỷ sản, làm muối không được miễn thuế.
2. Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công là khoản thu nhập người lao động nhận được từ các đơn vị trả thu nhập, bao gồm:
- Tiền công, tiền lương và các khoản tiền khác có tính chất gống tiền công, tiền lương.
- Các khoản phụ cấp, trợ cấp trừ các khoản phụ cấp trợ cấp:
- Cho người có công, người tham gia kháng chiến, bảo vệ tổ quốc
- Phụ cấp quốc phòng, an ninh
- Phụ cấp độc hại, nguy hiểm đối với các ngành nghề quy định
- Tợ cấp tai nạn lao động, bệnh nghề nghệp, khi sinh con,…
- Trợ cấp của các đối tượng bảo trợ xã hội
- ………………
- Khoản thu nhập được nhận dưới các hình thức: hoa hồng, nhuận bút, tiền tham gia nghiên cứu khoa học, biểu diễn văn hoá, nghệ thuật, thể dục thể thao,…
- Khoản thu nhập khi tham gia hiệp hội kinh doanh, hội đồng quản trị, ban kiểm soát doanh nghiệp, ban quản lý,…
- Các khoản thu nhập khác được nhận dưới mọi hình thức như: Tiền điện , tiền nước, phí bảo hiểm, phí hội viên,…
- Các khoản thưởng bằng tiền hoặc bằng bất kỳ hình thức nào trừ các khoản thưởng được Nhà nước phong tặng, công nhận
3. Thu nhập từ đầu tư vốn
Thu nhập từ đầu tư vốn là tất cả các khoản thu nhập cá nhân nhận được từ:
- Tiền lãi khi cho cá nhân, tổ chức vay.
- Thu nhập từ cổ tức khi góp vốn, mua cổ phần.
- Lợi nhuận nhận được khi tham gia góp vốn hợp tác kinh doanh theo quy định.
- Phần giá trị vốn góp tăng lên nhận được khi doanh nghiệp giải thể, chuyển đổi mô hình hoạt động, chia, tách, xác nhập,…
- Các khoản thu nhập từ trái phiếu, tín phiếu hoặc các giấy tờ có giá khác do nhà nước phát hành.
- Các khoản thu nhập nhận được từ đầu tư vốn dưới các hình thức khác (đầu tư bằng hiện vật, quyền sử dụng đất, bằng phát minh, sáng chế,…)
- Thu nhập từ cổ tức được trả bằng cổ phiếu, thu nhập từ lợi tức ghi tăng vốn.
4. Thu nhập từ chuyển nhượng vốn
Thu nhập từ chuyển nhượng vốn là các khoản thu nhập bao gồm:
- Chuyển nhượng vốn góp trong công ty.
- Chuyển nhượng chứng khoán
- Chuyển nhượng dưới các hình thức khác
5. Thu nhập từ chuyển nhượng bất động sản
Thu nhập từ chuyển nhượng bất động sản bao gồm:
- Chuyển nhượng quyền sử dụng đất
- Chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất (Nhà ở, các công trình hình thành trong tương lai, các sản phẩm nông, lâm nghiệp,…)
- Chuyển nhượng quyền sử dụng nhà ở kể cả các công trình trong tương lai.
- Chuyển nhượng quyền thuê đất, thuê mặt nước.
- Sử dụng bất động sản để góp vốn thành lập doanh nghiệp hoặc tăng vốn sản xuất kinh doanh cho doanh nhiệp.
- Ủy quyền ủy quyền quản lý BĐS mà người được ủy quyền có quyền chuyển nhượng BĐS hoặc có quyền như người sở hữu BĐS.
- Các khoản thu nhập từ chuyển nhượng bất động sản khác dưới mọi hình thức.
6. Thu nhập từ trúng thưởng
Các khản thu nhập do trúng thường thuộc thu nhập chịu thuế bao gồm:
- Trúng xổ số.
- Trúng thưởng khuyến mại khi mua bán hàng hóa, dịch vụ.
- Trúng thưởng khi cá cược, đặt cược được pháp luật cho phép.
- Trúng thưởng trong các casino được pháp luật cho phép hoạt động.
- Trúng thưởng từ các trò chơi, cuộc thi có thưởng và các khoản thu nhập từ trúng thưởng khác dưới mọi hình thức.
7. Thu nhập từ bản quyền
Thu nhập từ bản quyền được tính là thu nhập chịu thuế khi:
- Chuyển giao, chuyển quyền sử dụng các đối tượng của quyền sở hữu trí tuệ (quyền tác giả, quyền sở hữu công nghiệp, quyền đối với giống cây trồng)
- Chuyển giao công nghệ (Bí quyết kỹ thuật, kiến thức kỹ thuật, giải pháp hợp lý hoá sản xuất, đổi mới công nghệ)
- Nhượng quyền thương mại, nhượng lại quyền thương mại.
8. Thu nhập từ nhượng quyền thương mại
Thu nhập từ nhượng quyền thương mại thuộc thu nhập chịu thuế là các khoản thu nhập từ nhượng quyền thương mại và nhượng lại quyền thương mại.
9. Thu nhập từ nhận thừa kế
Thu nhập từ nhận thừa kế là các khoản thu nhập nhận được theo di chúc hoặc các quy định thừa kế của pháp luật gồm:
- Nhận thừa kế là chứng khoán, phần vốn góp trong các tổ chức, cơ sở kinh doanh
- Nhận thừa kế là bất động sản:
- Quyền sử dụng đất;
- Quyền sử dụng đất và tài sản gắn liền với đất;
- Quyền sở hữu nhà;
- Kết cấu hạ tầng và các công trình xây dựng gắn liền với đất;
- Quyền thuê mặt nước;
- Các khoản thu nhập khác nhận thừa kế là bất động sản dưới mọi hình thức.Các tài sản
- Nhận thừa kế các tài sản phải đăng ký: ô tô, xe máy, tàu thủy, thuyền,…
10. Thu nhập từ nhận quà tặng
Thu nhập từ nhận quà tặng là các khoản thu nhập cá nhân được cá nhân, tổ chức tặng là chứng khoán, phần vốn góp trong các tổ chức kinh tế, cơ sở kinh doanh, bất động sản, các tài sản phải đăng ký quyền sở hữu hoặc quyền sử dụng.
III. CÁC KHOẢN THU NHẬP KHÔNG CHỊU THUẾ TNCN
Theo quy định của Luật Thuế Thu nhập cá nhân (TNCN), có một số khoản thu nhập được miễn thuế hoặc không thuộc diện chịu thuế TNCN.
Dưới đây là các khoản thu nhập không chịu thuế TNCN:
1. Thu nhập từ tiền lương, tiền công (các khoản được miễn thuế):
- Tiền ăn trưa, ăn giữa ca (theo mức quy định của Nhà nước hoặc do doanh nghiệp chi trả nhưng không quá mức quy định).
- Khoản hỗ trợ từ quỹ phúc lợi, quỹ từ thiện của doanh nghiệp.
- Trợ cấp từ quỹ bảo hiểm xã hội, bảo hiểm thất nghiệp, bảo hiểm tai nạn lao động.
- Trợ cấp thai sản (bao gồm tiền chế độ thai sản, tiền trợ cấp 1 lần khi sinh con…).
- Trợ cấp thôi việc, mất việc làm theo quy định của Luật Lao động.
- Trợ cấp hưu trí, tiền lương hưu do bảo hiểm xã hội chi trả.
- Tiền bồi thường tai nạn lao động, bệnh nghề nghiệp, các khoản hỗ trợ theo chính sách xã hội.
2. Các khoản thu nhập từ kinh doanh không chịu thuế
- Doanh thu từ sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản (nếu đáp ứng điều kiện quy định).
- Thu nhập từ bán hàng hóa, dịch vụ trực tiếp phục vụ sản xuất nông nghiệp (như phân bón, thuốc bảo vệ thực vật…).
- Thu nhập từ hộ kinh doanh cá thể có doanh thu dưới 100 triệu đồng/năm.
3. Thu nhập từ đầu tư vốn (miễn thuế một số khoản)
- Lãi suất tiền gửi tại ngân hàng của cá nhân cư trú.
- Lãi từ trái phiếu Chính phủ.
4. Thu nhập từ chuyển nhượng bất động sản (miễn thuế một số trường hợp)
- Chuyển nhượng bất động sản giữa vợ – chồng, cha mẹ – con, ông bà – cháu, anh chị em ruột.
- Chuyển nhượng nhà, đất duy nhất của cá nhân.
5. Thu nhập từ trúng thưởng (miễn thuế một số trường hợp)
- Tiền thưởng gắn với danh hiệu do Nhà nước phong tặng (ví dụ: Huân chương, Huy chương, Giải thưởng Hồ Chí Minh…).
- Giải thưởng trong các cuộc thi mang tính học thuật, kỹ thuật, sáng tạo do Nhà nước tổ chức.
6. Thu nhập từ thừa kế, quà tặng (miễn thuế một số trường hợp)
Nhận thừa kế, quà tặng giữa vợ – chồng, cha mẹ – con, ông bà – cháu, anh chị em ruột.
IV. HƯỚNG DẪN CÁCH TÍNH THUẾ TNCN TỪ CÁC KHOẢN THU NHẬP CHỊU THUẾ
Mỗi loại thu nhập chịu thuế sẽ có một công thức tính thuế TNCN riêng. Dưới đây là bảng công thức tính thuế TNCN cho từng loại thu nhập chịu thuế bạn có thể tham khảo:
|
Loại thu nhập chịu thuế |
Thuế TNCN phải nộp |
|
Thu nhập từ tiền lương, tiền công |
Phương pháp lũy tiến từng phần: Áp dụng với cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên. Phương pháp khấu trừ tại nguồn trước khi trả thu nhập gồm: Khấu trừ 10%, khấu trừ 20%. |
|
Thu nhập từ kinh doanh |
Doanh thu tính thuế TNCN x Tỷ lệ thuế TNCN |
|
Thu nhập từ đầu tư vốn |
5% x Thu nhập tính thuế |
|
Thu nhập từ chuyển nhượng vốn |
TH1: Chuyển nhượng vốn góp: 20% x Thu nhập tính thuế TH2: Chuyển nhượng chứng khoán: 0,1% x Thu nhập tính thuế |
|
Chuyển nhượng bất động sản |
2% Giá chuyển nhượng |
|
Trúng thưởng |
10% x Thu nhập tính thuế |
|
Bản quyền |
5% x Thu nhập tính thuế |
|
Nhượng quyền thương mại |
5% x Thu nhập tính thuế |
|
Nhận thừa kế |
10% x Thu nhập tính thuế |
|
Quà tặng |
10% x Thu nhập tính thuế |
– Xem bài viết để biết cách tính chi tiết Thuế thu nhập cá nhân.
Hy vọng với các thông tin bài viết cung cấp đã giúp bạn hiểu rõ thu nhập chịu thuế là gì để có thể xác định số thuế TNCN phải nộp chính xác nhất.
Nếu có bất cứ thắc mắc gì hãy liên hệ với Tín Phát để được hỗ trợ một cách nhanh nhất.
- Hotline: 0823 33 35 37
- Email: doitac@ketoantinphat.com
- Địa chỉ: VP3-05, Toà Nhà ST Moritz, 1014 Phạm Văn Đồng, Phường Hiệp Bình Chánh, Thành phố Thủ Đức, Thành phố Hồ Chí Minh, Việt Nam

